航权限制条款使Embraer E175占据美国支线喷气机市场约80%份额,后继机型E2被挡在门外
行业影响决定美国支线航班机型构成的是合同设定的机型上限,而不是制造商的创新,因此保护 E175 的这道上限,同时也挡住了任何后继机型进入这一细分市场。
事件详述
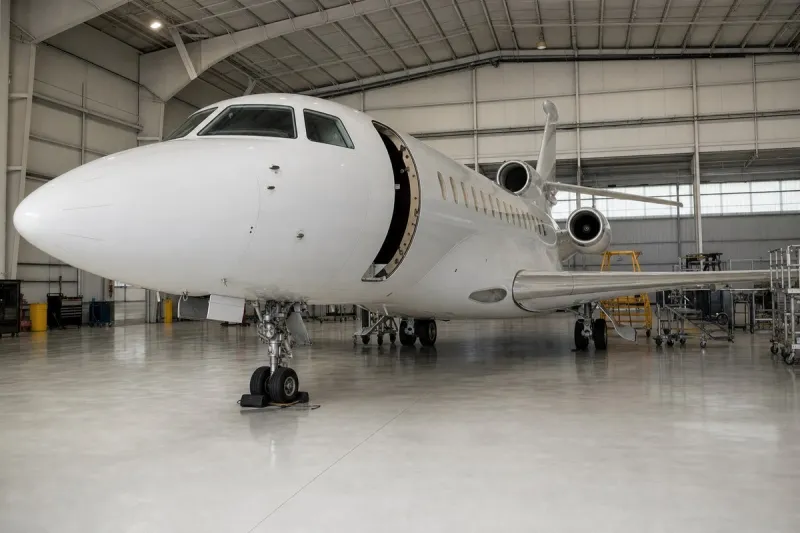
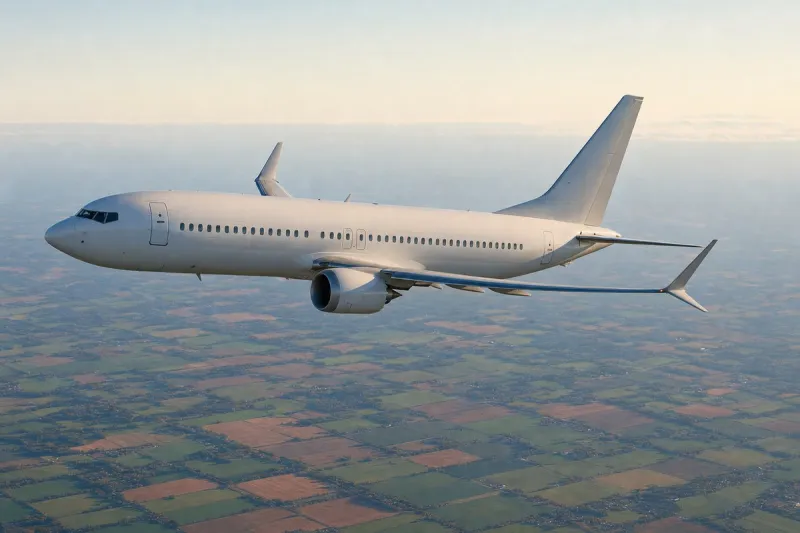
Embraer E175 首飞至今已二十多年,在其所属的支线喷气机级别中占据约 80% 的份额,把美国数以百计的小社区与更广阔的航空网络连接起来。这种主导地位很大程度上来自美国航空、达美航空和联合航空飞行员协议中的「限飞条款」。这些条款把合作航空公司以大型航司品牌运营的机型限定在 76 座 和最大起飞重量 86,000 磅(39,009 千克)以内。E175 恰好处在这两条上限之内;Embraer 较新的 E2 版本则超出了。
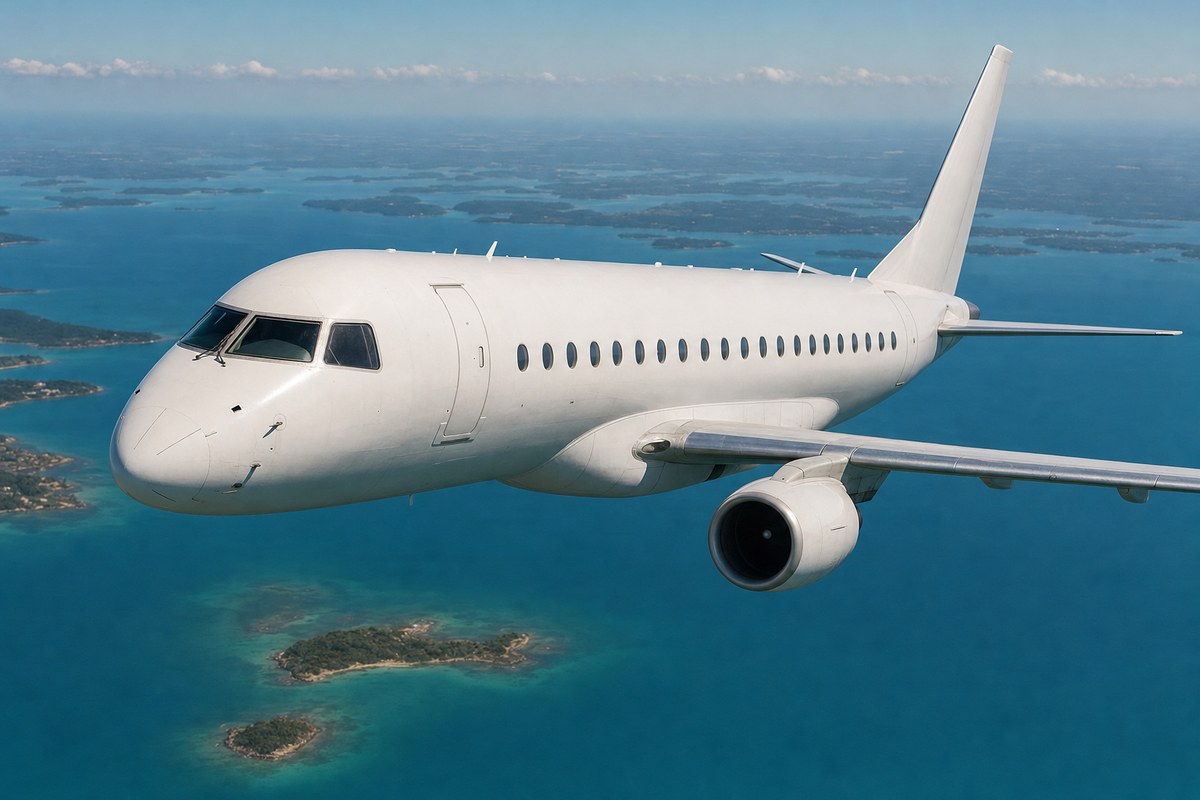
美国多数航空公司把 E175 配置为 76 座:头等舱 12 座、经济舱 64 座,两排两座布局,没有中间座。美国航空与 Envoy Air 合作,用这一机型飞往 43 个州的 174 个机场。SkyWest Airlines、Republic Airways 和 Envoy Air 用它承担从小机场到枢纽的支线接驳,在这些航线上,波音 737 或空客 A320 这类大型窄体机成本太高,也很难坐满。
数量上同样设有上限。AeroXplorer 的数据显示,联合航空外包的 51 至 76 座飞机不得超过 255 架,其中 76 座的不得超过 153 架。美国航空座位数超过 65 座的支线喷气机,上限为其窄体机队的 40%,约 320 架。Air Insight 指出,三家航司的这些限制自 2012 年以来基本没有变化,尽管飞行员合同已在 2023 年更新。
竞争项目,包括庞巴迪的 CRJ 系列和三菱的 SpaceJet,已被取消或终止,美国限飞条款下已没有其他仍在生产的 50 至 80 座支线飞机。E175-E2 配备更大的齿轮传动涡扇发动机和新机翼,但由于美国航空公司无法运营,几乎没有拿到首批客户,Embraer 也延长了研发暂停期,重启或投入运营要到 2029 年或更晚。去年,美国航空订购了 90 架 E175,另有 43 架的选择权。
美国政府问责局(GAO)的报告显示,2024 年支线航空公司承担了美国国内全部航班的三分之一,却只运送了 14% 的旅客。2000 年至 2018 年间,支线机场的起飞架次下降 32%,非枢纽机场的起飞架次下降 47%;GAO 在 2018 年至 2023 年的审计发现,客流持续下滑,而每个航班的座位数却在增加。为留住飞行员,支线航空公司把副驾驶起薪从 2021 年的每小时 52 美元提高到 2024 年的每小时 93 美元,几乎翻了一番。目前持证的飞行员中,超过一半将在 20 年内达到 65 岁的强制退休年龄。
行业影响与后续观察
E175 的地位说明,美国支线市场有多少是由劳动合同而不是飞机工程设定的。三家大型航司的飞行员协议定下同一条座位和重量上限,制造商改进产品的空间就被限制在航司与飞行员谈出来的一个数字之内。一款效率更高的后继机型可以只存在于纸面上,而在美国没有客户,E175-E2 没有首批订单就是例证。
这种结构也解释了为什么这笔大订单比一般的机队更新意义更大。CRJ 和 SpaceJet 项目退出之后,航司在支线运力上真正能选的只有一家制造商的一款在产机型。这一级别的定价权和交付档期因此主要掌握在 Embraer 手里,航司的筹码则在于承诺的采购量。
合同周期才是值得跟踪的线索。飞行员协议在 2023 年更新时没有动这些上限,所以下一轮谈判周期才是 76 座或 86,000 磅可能出现变化的时点。就 E2 在美国的前景而言,那里的变化比 Embraer 宣布的任何重启研发的消息都更重要,而研发重启本身已经推迟到 2029 年或更晚。GAO 指出的支线起飞架次下降和飞行员薪酬上涨,也给最终飞这些航线的机型带来了额外的成本压力。