全球城市空中交通服务市场预计将从2025年的23.8亿美元增长至2035年的546亿美元
行业影响城市空中交通的商业化收入预计将更多取决于适航认证与地面基础设施,而非飞行器本身,货运和医疗无人机服务将先于载客 eVTOL 航班实现规模化。
全球城市空中交通(UAM)服务市场预计将从 2025 年的 23.763 亿美元增长至 2035 年的 546.186 亿美元,2026 至 2035 年的复合年增长率为 33.94%。这一预期增长归因于以下因素:行业从以示范为主导的项目转向受适航认证制约的商业运营,对更快捷的城市及机场交通的需求不断上升,无人机赋能的医疗和物流服务持续增长,公私投资不断增加,以及垂直起降场、充电、维护和低空空域生态系统的发展。
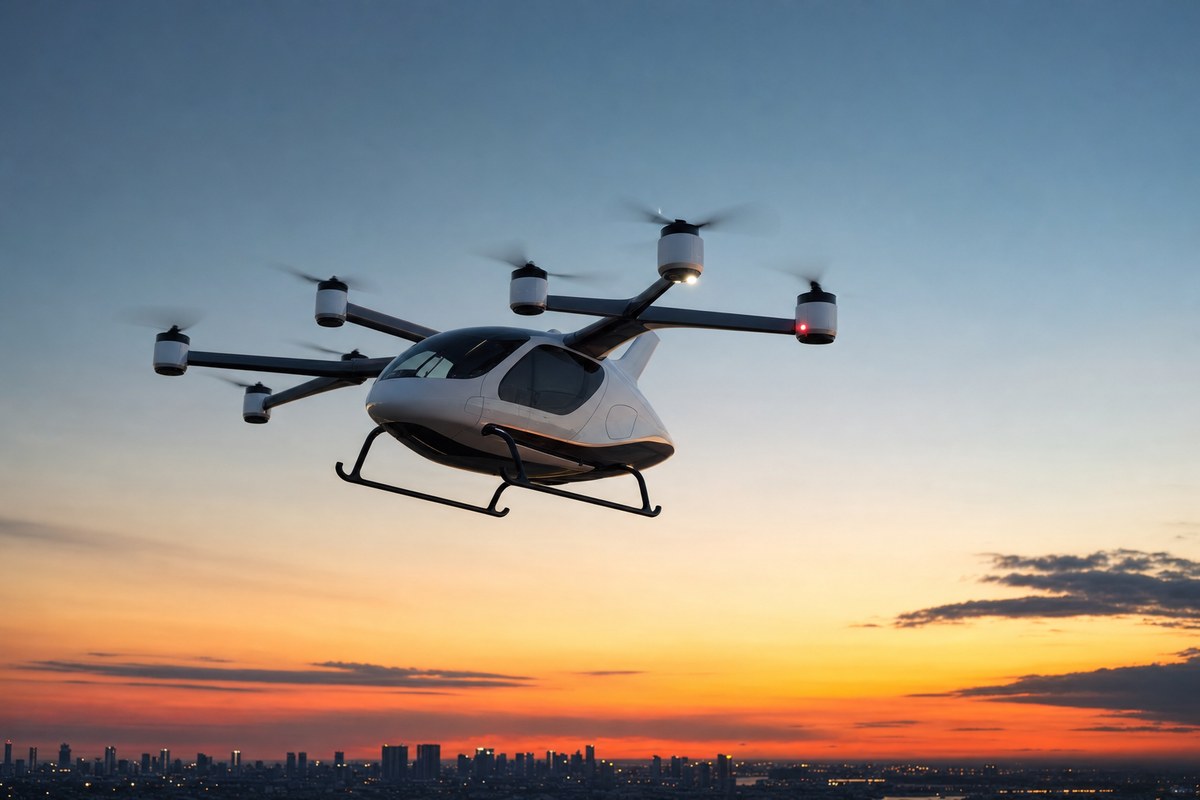
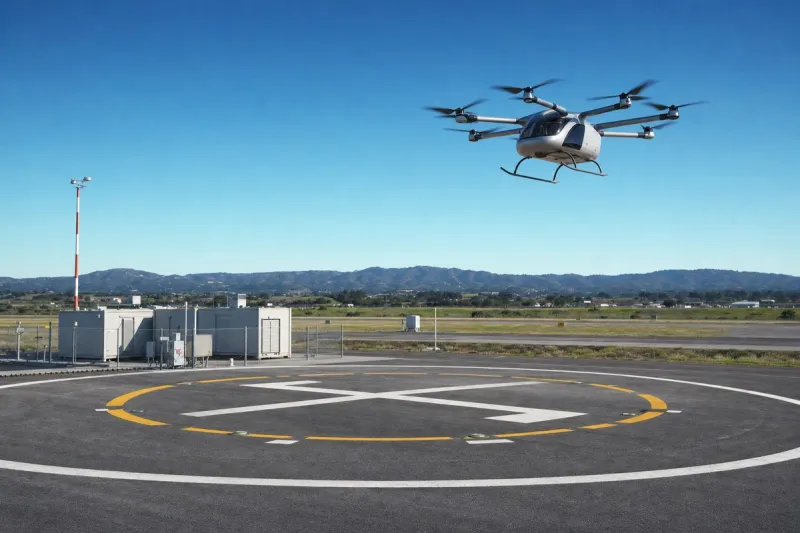
该市场涵盖配送无人机和 eVTOL 平台在电子商务、医疗、餐饮配送、交通与物流、旅游、空中出租车、机场接驳、个人空中交通、空中救护和医疗运输等领域产生的服务收入。不包括飞行器和配送无人机的硬件销售、电池系统、充电设备、垂直起降场建设资本支出、独立的 UTM/U-space 软件授权、军用航空,以及与 eVTOL 转型路径无关的传统直升机服务。
由于运营风险较低、基础设施要求较少、有效载荷较小且审批路径更为成熟,配送无人机预计将先于载客 eVTOL 服务实现规模化。在美国,FAA 的 Part 135 框架及相关运营批准已为电子商务、医疗、餐饮配送和紧急物流服务奠定了早期基础。载客 eVTOL 的部署预计将更为渐进,取决于机型适航认证、运营人合格审定、垂直起降场审批、充电基础设施和航线授权。按应用划分,交通与物流预计将引领市场;在预测期内,有人驾驶运营预计将占据主导,因为监管机构预计会先批准有人驾驶的载客服务,再批准完全自主运营。从长期看,按平台划分,eVTOL 预计将居于领先地位,其收入来源包括乘客票价、机场通道服务、旅游飞行、高端出行和医疗运输。
预计亚太地区将成为最大的区域市场,得益于中国的低空经济举措、日本的先进空中交通路线图、韩国政府支持的示范生态系统、新加坡受控的航空环境以及不断扩大的区域无人机物流活动。中国在无人驾驶 eVTOL 运营方面取得的进展,被视为其载客商业化早于许多其他市场的例证。北美仍是重要的投资和商业化中心,而欧洲则受益于完善的监管体系和成熟的航空航天产业生态。
监管进展被列为首要驱动因素,包括 FAA 的动力升力框架、EASA 的创新空中交通一揽子方案、英国民航局的 eVTOL 交付模式、中国的适航认证工作、日本修订后的路线图,以及印度新出台的垂直起降场和垂直起降飞行器指导意见。医疗与应急物流、机场至市区通道以及高端城市航线被认为是早期的强劲机遇。面临的挑战包括飞行器和运营人合格审定、BVLOS 审批、垂直起降场可用性、充电基础设施、地方许可和空域整合,以及安全、噪音、隐私、视觉影响、保险、定价和社区接受度。乘客票价必须与高端地面交通和直升机服务保持竞争力,同时还要覆盖飞行器、基础设施和运营成本。