eVTOL市场规模预计2035年达1106亿美元,Vertiport地面基础设施成扩张关键瓶颈
行业影响相较于飞机适航认证时间表,地面基础设施成本和电力供应限制正日益成为制约空中出租车运营商业化扩张速度的关键因素。
根据对市场数据、美国政府报告和公司披露信息的分析,地面基础设施而非飞行器适航认证,正成为 eVTOL 行业扩张的主要制约因素。Kings Research 预测全球 eVTOL 飞机市场规模将在 2030 年达到 201.4 亿美元,到 2035 年达到 1106.4 亿美元,2031 年至 2035 年期间的复合年增长率为 41.32%。
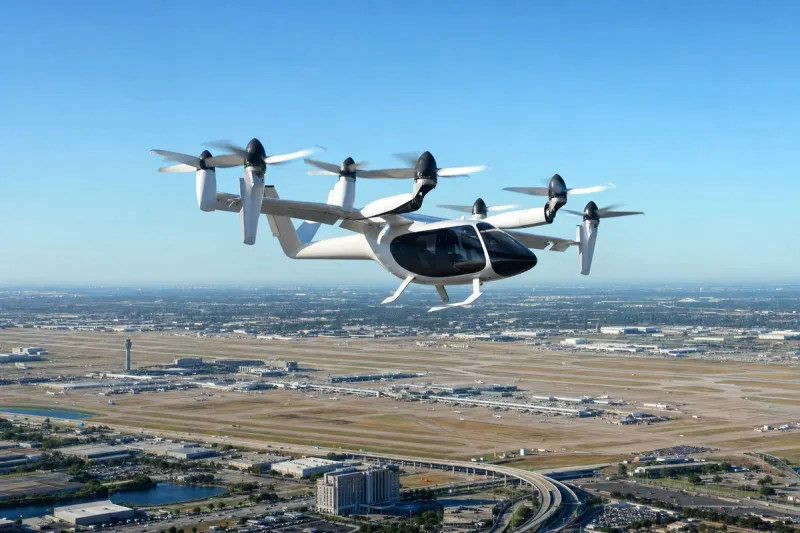
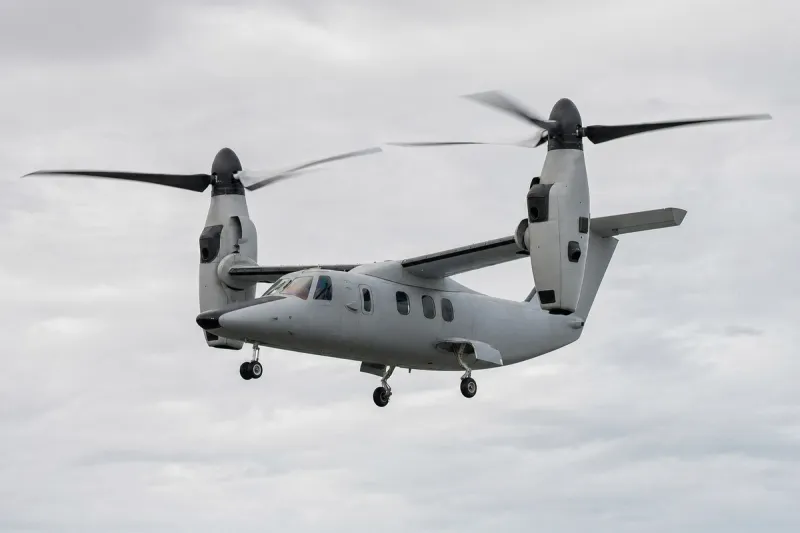
美国政府问责局(GAO) 2026 年 5 月发布的一份报告称,美国联邦航空局(FAA) 正在评估自 2018 年以来收到的 16,788 个项目中的 23 个电动推进认证项目,并已将先进空中交通(Advanced Air Mobility)纳入其《2026–2046 财年航空航天预测》。截至 2026 年年中,Joby Aviation 正在推进第 4 阶段测试,以取得型号检验授权(Type Inspection Authorization);而 Archer Aviation 成为首家为其 Midnight 飞机完成美国联邦航空局(FAA)四阶段认证流程中第 3 阶段的 eVTOL 公司,预计将在 eVTOL 整合试点计划(eVTOL Integration Pilot Program)下于 2026 年开展美国境内运营,并计划成为 LA28 奥运会官方空中出租车供应商。
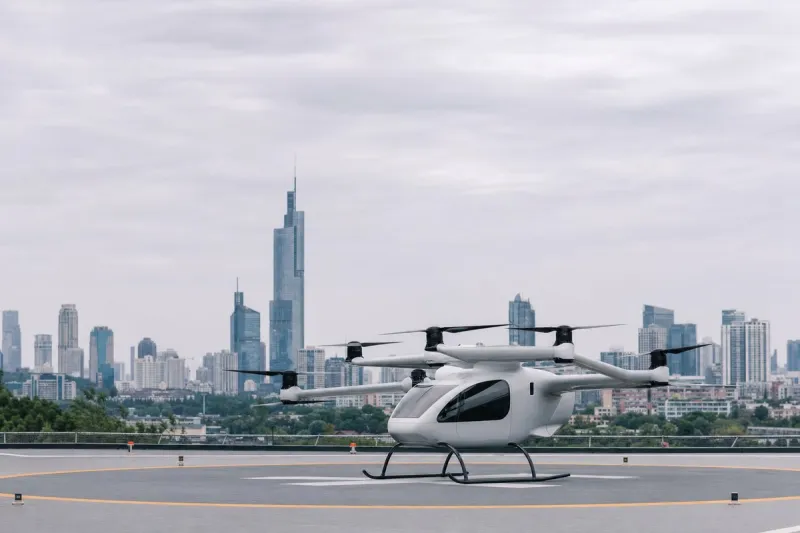
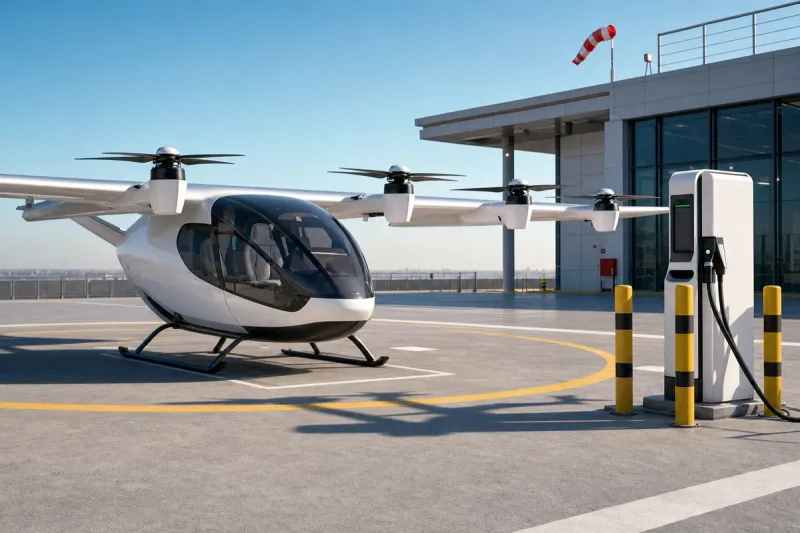
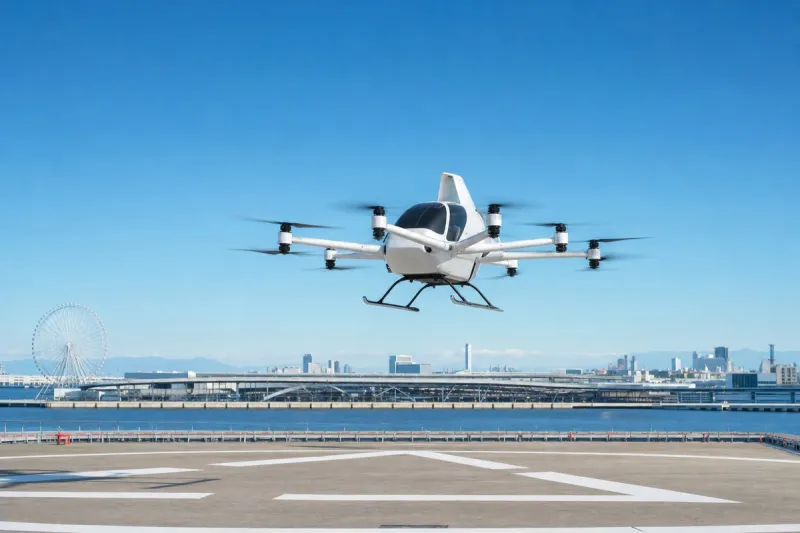
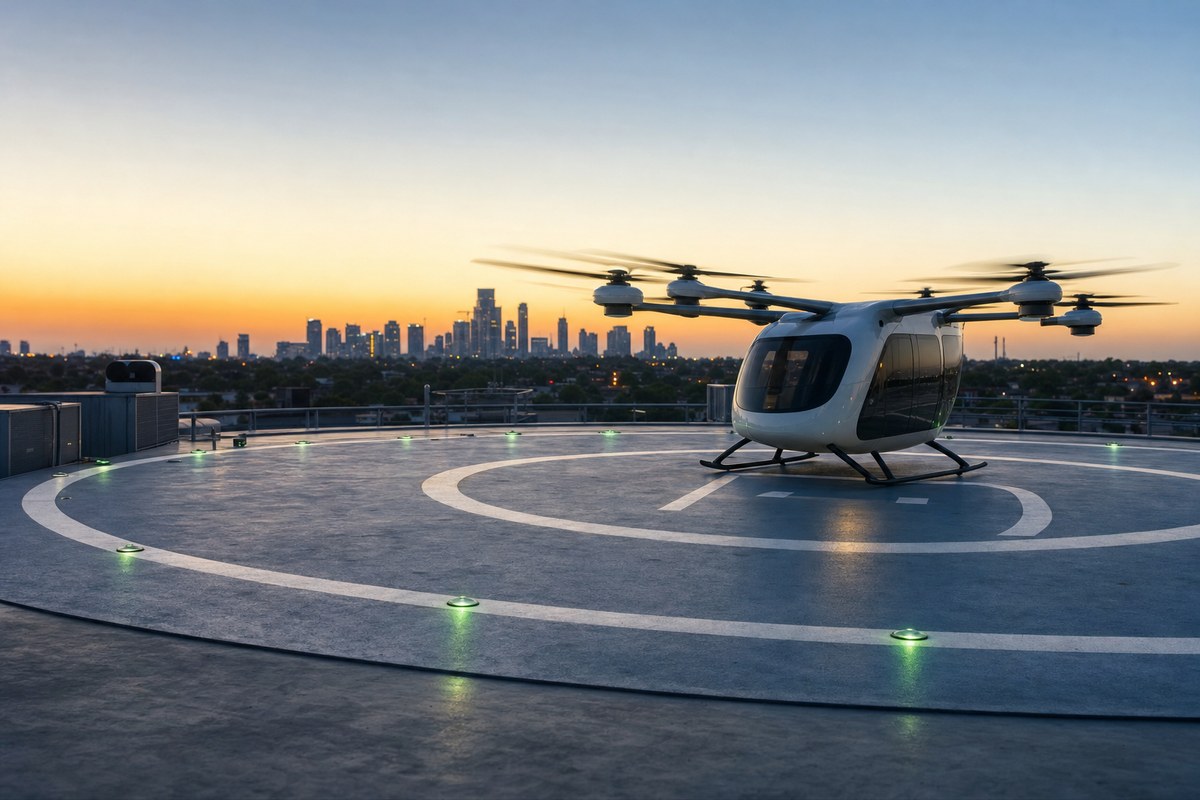
UAM Geomatics 的一项研究被美国政府问责局(GAO)引用,该研究预测到 2045 年,38 个大都市区的垂直起降场累计建设和翻新成本可能超过 45 亿美元,其中标准垂直起降场建设成本为 500 万至 1500 万美元,耗时两到四年;机场枢纽型为 1000 万至 2500 万美元,耗时三到五年;屋顶停机坪为 200 万至 800 万美元,耗时一到三年;改造型直升机停机坪为 50 万至 200 万美元,耗时六到十二个月。美国政府问责局(GAO)还报告称,公开披露的全球先进空中交通投资从 2019 年的 1.8 亿美元增长到 2021 年的 58 亿美元。
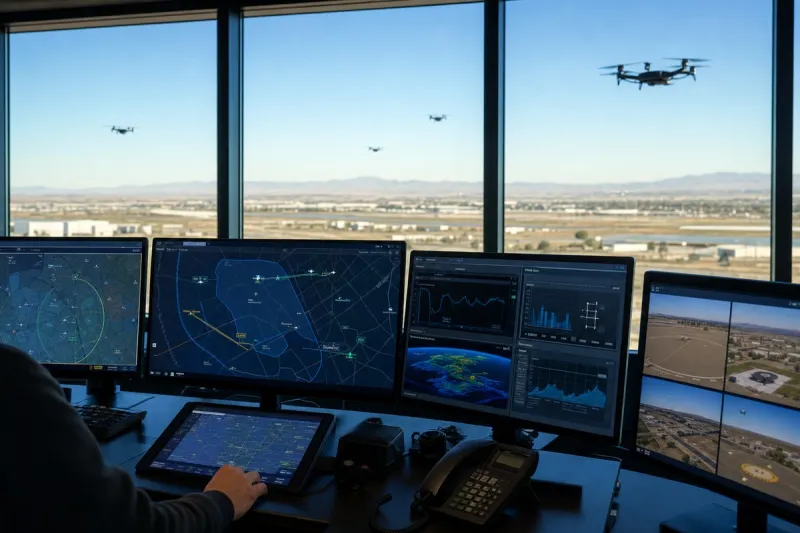
分析人士指出,电力供应、空域整合和监管明确性是其他障碍,并指出单个垂直起降场需要兆瓦级电力,这推动了对现场太阳能顶棚、电池储能和电网升级的投资,同时空域管理系统必须与实体停机坪完成整合,才能获得安全认证。基础设施即服务租赁、公私合营伙伴关系,以及将停机坪整合进商业地产开发项目,被认为是目前正在考虑的主要融资机制。