全球飞机增压系统市场预计2032年规模达129.77亿美元,复合年增长率6.32%
行业影响从引气式增压架构向电动增压架构的转变,标志着商用、国防和公务航空机队正更广泛地迈向更电气化的飞机系统。
全球飞机增压系统市场预计将从 2020 年估计的 61.154 亿美元增长到 2025 年的 84.505 亿美元,并到 2032 年达到 129.7742 亿美元,复合年增长率为 6.32%。这一增长涵盖商用航空、国防平台和公务航空,驱动因素包括机队更新换代、从引气式向电动增压架构的转变、监管要求日趋严格,以及运营商对客舱空气质量和全生命周期经济性的日益关注。
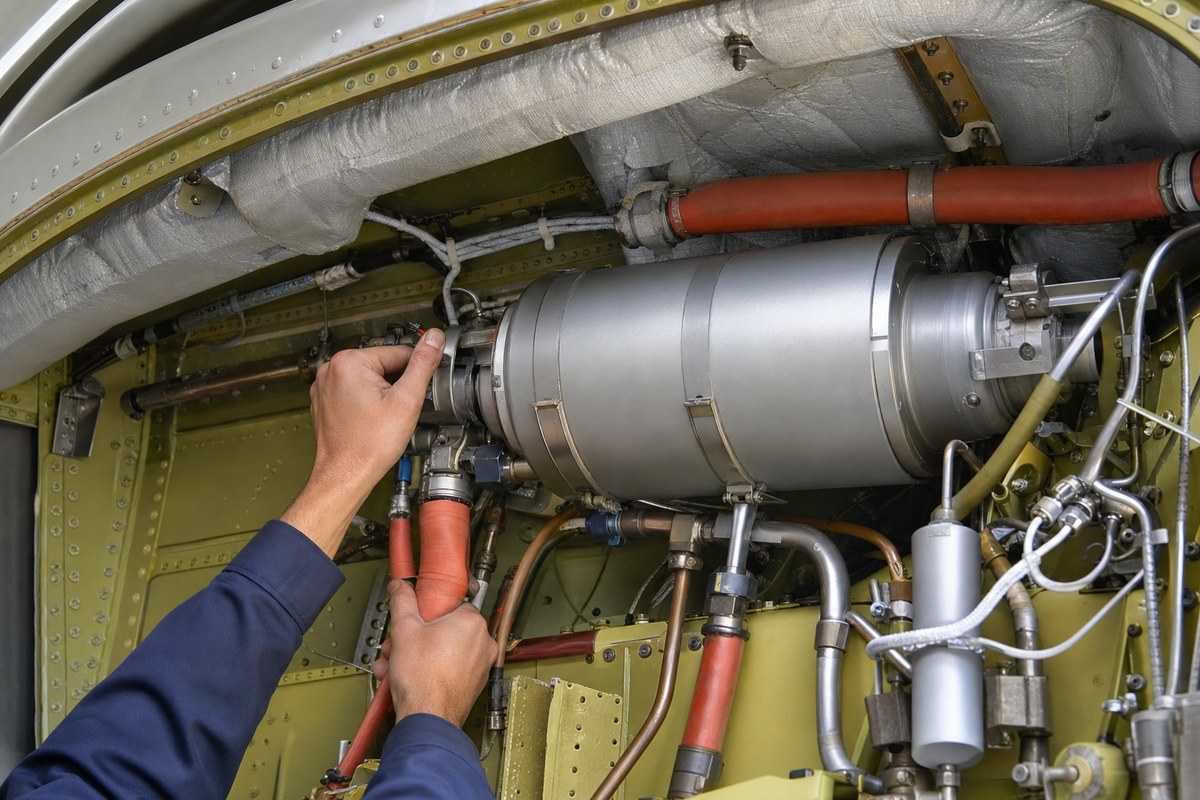
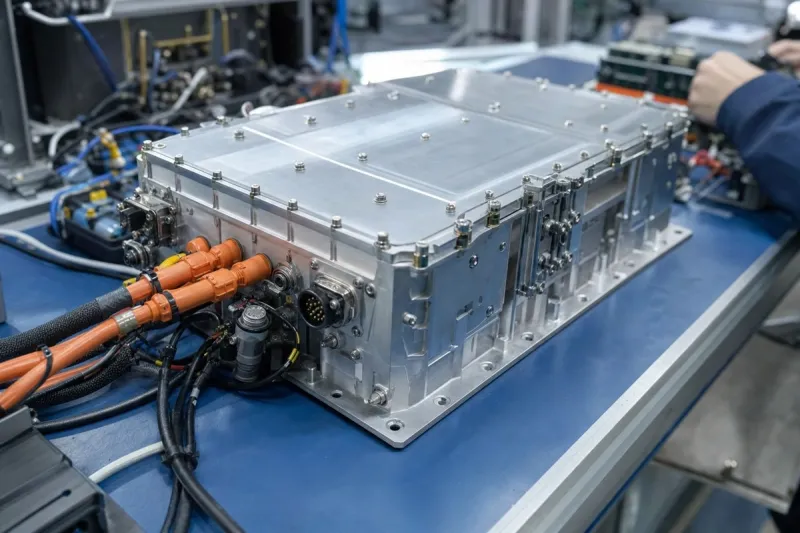
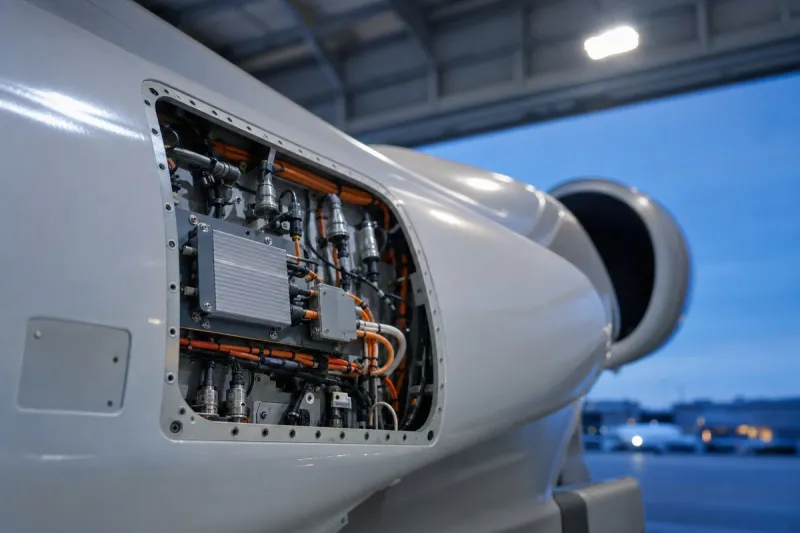
市场正从传统的发动机引气系统转向更电气化甚至全电动的增压解决方案,无刷直流电机技术和数字控制架构因其在减重、提高可靠性以及实现基于状态的维护方面的潜力而获得越来越多的采用。窄体飞机、支线客机和公务机对系统供应商各有不同的需求,其中窄体机型通过新造生产和改装活动,产生了最大的需求量。
在现有主要厂商中,Honeywell Aerospace 已开发出第四代数字式客舱压力控制系统,采用无刷直流电机技术,适用于货运机、大型运输机、支线客机、公务机、军用及通用航空平台。RTX 旗下的 Collins Aerospace 提供集成式空气管理系统,将排气阀、客舱压力控制器和安全阀集成于电动及气动配置中,覆盖商用、军用、固定翼及直升机平台;而 Safran Group 则专注于自动化系统。
监管框架要求增压客舱在正常运行期间维持规定的客舱压力高度限制,并在故障情况下保护机上人员,包括强制配备泄压装置,而围绕客舱空气质量和烟雾事件预防日益严格的审查,也在影响系统架构的设计。阀门、控制器、传感器和执行器的供应链脆弱性,促使业界更加重视多源采购策略和长期供应商合作关系,运营商在评估系统时不仅考量采购成本,还综合权衡重量、燃油效率影响、维护负担以及备件供应情况。