全球飞机除冰市场预计将从2025年的14.5亿美元增至2035年的25.5亿美元
行业影响除冰支出正从采购除冰液转向自动化、可生物降解化学品和机载防冰系统,因此供应商的优势既取决于液体销量,也取决于合规能力和可持续产品的研发。
事件详述
Strategic Revenue Insights Inc. 发布了一份全球飞机除冰市场报告,涵盖 2026 年至 2035 年的产品类型、除冰液类型、应用领域、终端用户和区域。报告由首席分析师 Anirudh Singh 撰写。研究结合了对除冰液生产商、设备制造商、机场与地面服务商以及航空公司的一手访谈,以及所覆盖区域的二手数据。
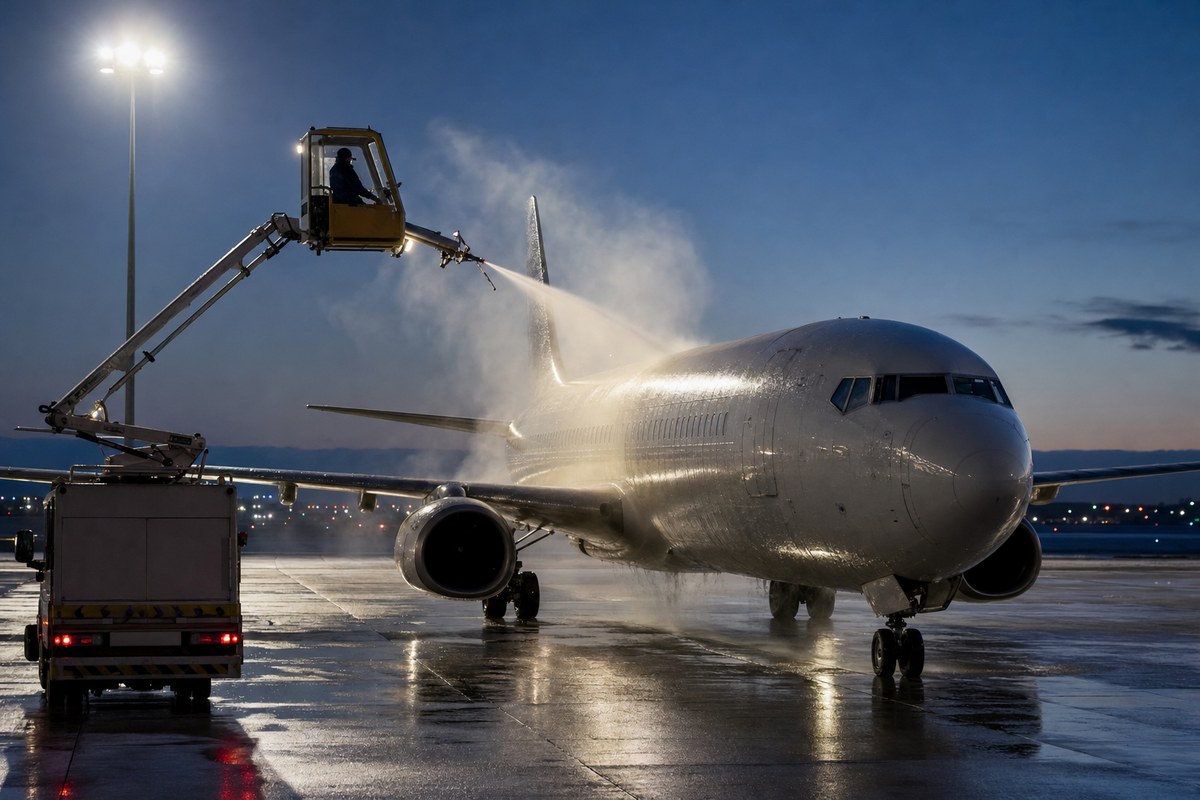
该市场 2025 年的规模为 14.5 亿美元,预计到 2035 年将达到 25.5 亿美元,复合年增长率为 5.80%。
分板块来看,除冰液是规模最大的类型,机载防冰系统则是增长最快的类型。商业航空是最大的应用领域,机场与地面服务商是最大的终端用户。北美是最大的区域市场,亚太则是增长最快的区域。除冰液涵盖 Type I、Type II、Type III 和 Type IV,应用领域包括商业航空、军用航空以及通用与公务航空。报告覆盖的终端用户有机场与地面服务商、航空公司和飞机原始设备制造商。
报告列出的增长驱动因素包括:法规严格要求通过除冰防止结冰、对安全与运营效率的需求、气候变化带来的极端天气日益频繁、自动化系统与环保除冰液的进步,以及新兴市场的航空业增长。制约因素包括先进除冰技术的研发与部署成本高、昂贵的合规成本可能使小型企业处于劣势、原材料价格波动,以及可持续解决方案所需的研发投入。
涉及的企业与趋势
报告列出的主要企业有 Clariant AG(瑞士)、Dow Inc.(美国)、Cryotech Deicing Technology(美国,General Atomics 的子公司)、Kilfrost Limited(英国)、LNT Solutions Ltd.(英国)和 JBT Corporation(美国)。
报告提到的趋势包括:转向可生物降解、毒性更低的除冰液,利用物联网与人工智能进行实时监测和预测性维护,亚太地区需求上升,本地化生产与分销,以及制造环节自动化程度提高。
行业影响与后续观察
除冰是一项由法规驱动、受天气左右的服务。需求跟随的是安全规定和冬季运行条件,而不单是飞机利用率,这也解释了为什么一个成熟品类能保持 5.80% 的年增速。增长来自处理冰雪方式的改变,并非采购内容的骤然扩张。
最大的板块是除冰液,增长最快的是机载防冰,两者并存,说明边际上正在发生缓慢的替代。除冰液供应商面临向可生物降解、低毒产品重新配方的压力,而这项配方改良工作,正是报告所列制约因素中的研发负担。小型供应商承担这笔合规和研发成本时,消化的余地更小;地面服务商和机场买家则要在设备自动化与人工、除冰液用量成本之间权衡。
区域分布关系到产能建在哪里。北美目前占比最大,亚太增长最快,本地化生产与分销本身也是报告点名的趋势。接下来值得跟踪的信号是:亚太是否会出现新的除冰液生产和分销产能,以及转向可生物降解产品的趋势是否会体现在地面服务商的采购中。