General Dynamics与Textron第三季度销售强劲、积压订单充足,供应链制约依然存在
行业影响订单充足的同时,发动机、挤压型材和零部件仍是瓶颈,说明公务机产量受限于供应商产能而不是需求,增长因此转向后市场服务和产品换代。
事件详述
通用动力(General Dynamics)和德事隆(Textron)都公布了截至 9 月的季度业绩,两家的订单储备都很健康,也都提到供应链问题仍在持续。庞巴迪(Bombardier)将在下周发布业绩,预计同样表现不错。
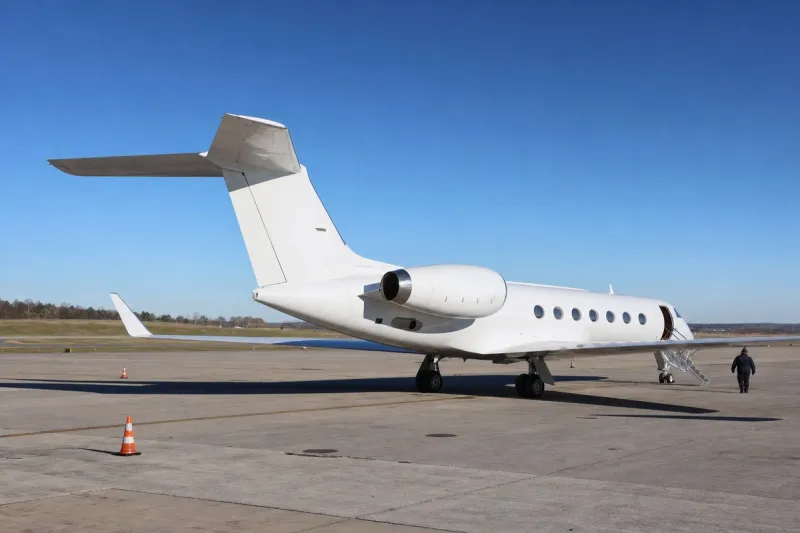
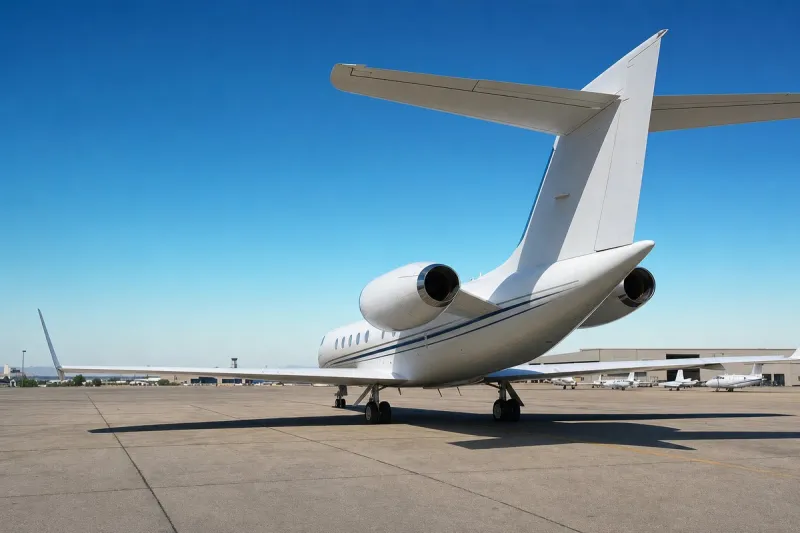
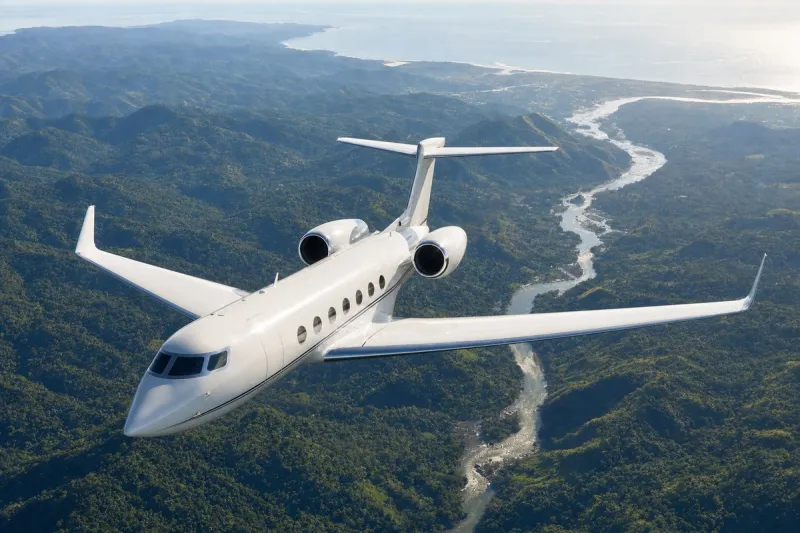
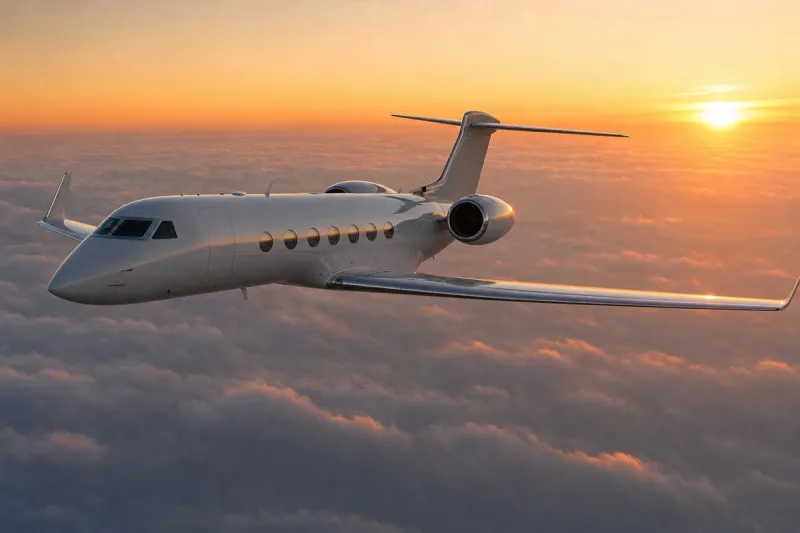
通用动力航空航天板块包括湾流(Gulfstream)和 Jet Aviation,季度营收 35.4 亿美元,同比增长 9.3%。营业利润增加 8300 万美元,达到 5.13 亿美元,利润率为 14.5%。湾流交付 40 架飞机,比上年同期多 1 架,该板块的订单出货比达到 1.4 倍。季末湾流的订单积压增加 14 亿美元,达到 254 亿美元。
德事隆航空营收增长 14%,达到 17 亿美元,交付 51 架喷气机,比上年同期多 9 架。板块利润增长 4%,达到 1.79 亿美元,订单积压为 80 亿美元。德事隆首席执行官 Lisa Atherton 表示,航空业务的第三季度订单是 2023 年以来最高的,尽管利率上升、地缘政治紧张,需求并没有走软。
湾流前九个月的飞机订单比 2025 年增长超过 30%。即将卸任的首席执行官 Phebe Novakovic 现为执行董事长,她说美国、西欧和东南亚的客户都表现出「非常活跃的兴趣」。中东是例外,那里的客户「仍在订单储备中保持活跃,但迟迟不下订单」。
巴航工业公务航空(Embraer Executive Aviation)公布订单积压创下 82 亿美元的纪录,比上一季度增长 5%,比 2025 年 9 月增长 12%。
供应链与产能
Atherton 说,德事隆的制约因素归结为「三四个关键的供应问题」,主要是发动机、挤压型材、翼梁和地面电源车。
通用动力总裁 Danny Deep 将接任 Novakovic 出任首席执行官,他表示,只要供应商跟得上,公司的产能、劳动力和设施足以在 2030 年生产 200 多架飞机。若要超过这个数字,需视需求情况追加投资。
产品换代与后市场
两家制造商都处在产品换代期。通用动力将在 2027 年中前后结束 G280 的交付,其接替机型 G300 预计在当年年底前后获得适航认证,Deep 仍预期 2027 年会好于 2026 年。德事隆的三个 Gen3 轻型喷气机项目已累计完成 1200 多小时试飞,Atherton 预计这些机型将在 2027 年上半年投入运营。
后市场已成为一个关键增长领域。德事隆的零部件和服务营收增加 4900 万美元,达到 6.52 亿美元,通用动力则表示湾流和 Jet Aviation 的服务收入都有增长,其美国 FBO 的业务尤其强劲。
行业影响与后续观察
两家制造商都说需求健康,点出的限制因素却是同一个:供应商。德事隆指向发动机、挤压型材、翼梁和地面电源车,通用动力则把 2030 年 200 多架的产量与供应商能否跟上挂钩,可见交付量由零部件供应决定,而不是订单量。订单积压持续增长,每个季度的交付量却只多出几架,这就是看得见的结果。
这也决定了增长出现在哪里。新机产量受限,零部件、服务和 FBO 业务就承担了更多盈利动能,德事隆零部件和服务营收升至 6.52 亿美元,通用动力描述的美国 FBO 业务强劲,都与此一致。中东是唯一订单兑现较慢的地区,区域结构值得持续关注。
接下来有明确日期的节点包括:下周的庞巴迪业绩、2027 年中前后结束的 G280 交付与当年年底前后预计取得的 G300 认证,以及德事隆 Gen3 轻型喷气机在 2027 年上半年投入运营。一些经纪人看到买家出现早期的紧张情绪,关注点集中在人工智能公司估值可能回调和美国中期选举上,这种情绪是否传导到订单,将在未来几个季度的订单数据中看出来。