Aero Asset:2026年上半年双发直升机零售销售量同比增长8%,库存降至五年低点
行业影响双发直升机库存收缩与销售活动升温同时出现,正把市场推向对卖方有利的局面,并将各重型细分市场的交易价格中位数推至多年高点。
事件详述
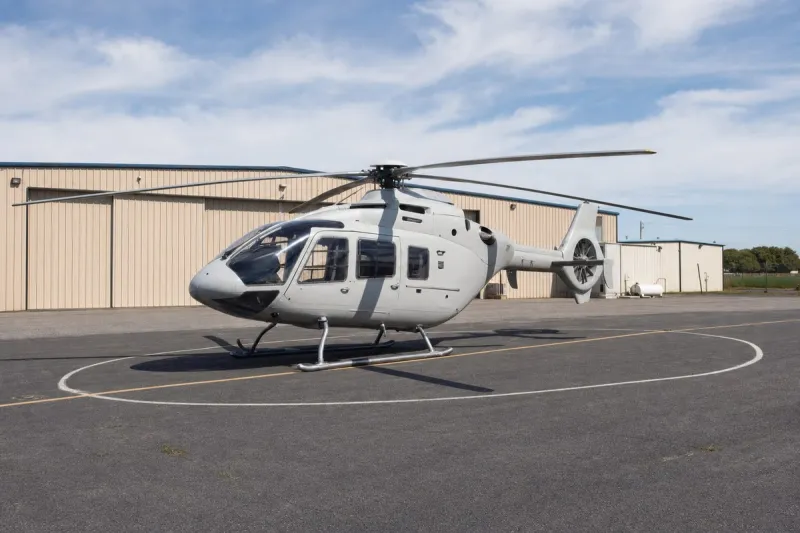
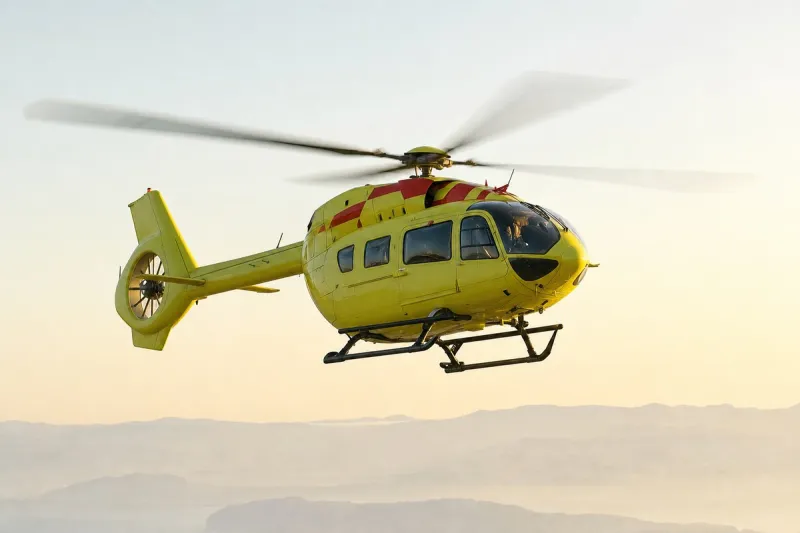
直升机市场情报公司 Aero Asset 发布了《2026 年上半年双发直升机报告》,报告显示,2026 年上半年双发直升机细分市场的零售销量同比增长 8%,而可售库存下降 33%,降至五年来最低水平。
整体交易价格中位数同比上涨 6%,双发机型定价升至 2023 年末以来的最高点。重型双发机型交易价格中位数创五年新高,轻型和中型细分市场表现则喜忧参半。期内中型和重型双发市场销售活动更为强劲,而轻型双发销量走软。三个级别的库存均出现下降,其中可售轻型和中型双发机型均降至五年最低点。
北美占全部交易量的 46%,仍是 2026 年上半年最大的销售市场。欧洲录得区域增长最强劲的表现,零售销量较 2025 年上半年增长 75%。
总部位于多伦多的该公司市场研究副总裁 Valérie Pereira 表示:「尽管上半年交易活动有所增加,但最重要的变化是待售供应持续收缩。供应已降至五年最低点,而定价持续走强,为卖方创造了有利的环境。」
行业影响与后续观察
销量上升与库存下降同时出现,是二手设备市场中典型的收紧模式:可售单位的减少速度快于需求萎缩速度时,卖方便掌握议价优势,价格随之走强,这正是此处重型双发定价创五年新高、整体价格中位数上涨 6% 所反映的情况。
在双发直升机转售市场中,买家通常要为任意时点上市的有限数量维护良好的飞机展开竞争,因此可售库存下降 33% 会对定价产生远超销量增幅本身的放大效应。各细分市场之间的分化同样值得关注:重型和中型双发机型销售走强的同时库存降至五年最低,而轻型双发机型销售走软,说明这轮收紧并非在各机型级别间均匀发生。欧洲零售销量猛增 75%,而北美交易占比稳定在 46%,也表明各地区的需求压力正在以不同速度累积。
接下来的走向取决于是否有更多机主因价格走强而将双发飞机投放市场,抑或供应在下半年继续保持紧张。Aero Asset 的下一期半年报告将显示,五年最低的库存水平是会持续,还是会随着卖方对 Pereira 所述有利定价环境作出反应而开始缓解。