中东航司飞机利用率年内累计下降逾17%,但9月降幅收窄
行业影响区域内的飞机利用率正按航线网络形态分化:依赖区域内短程航线的承运人,在航线两端都处于冲突影响区时损失最大,而航程较远、机队仍在扩充的运营方则能消化冲击。
事件详述
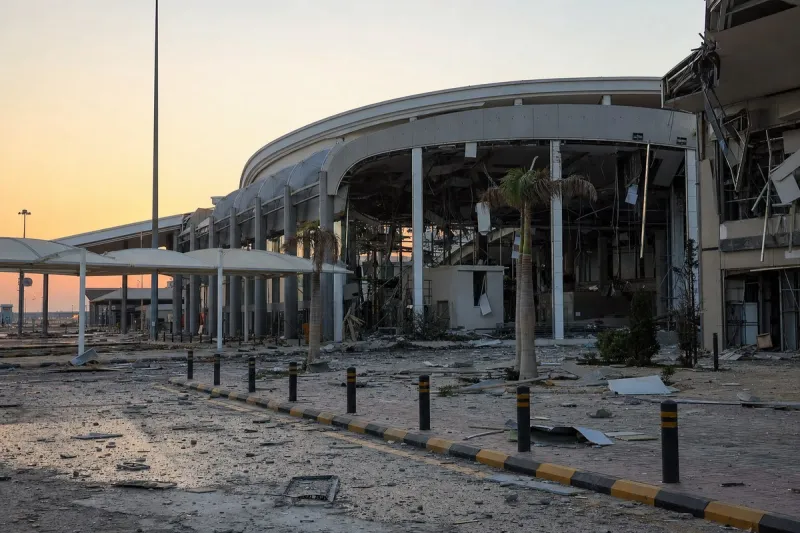
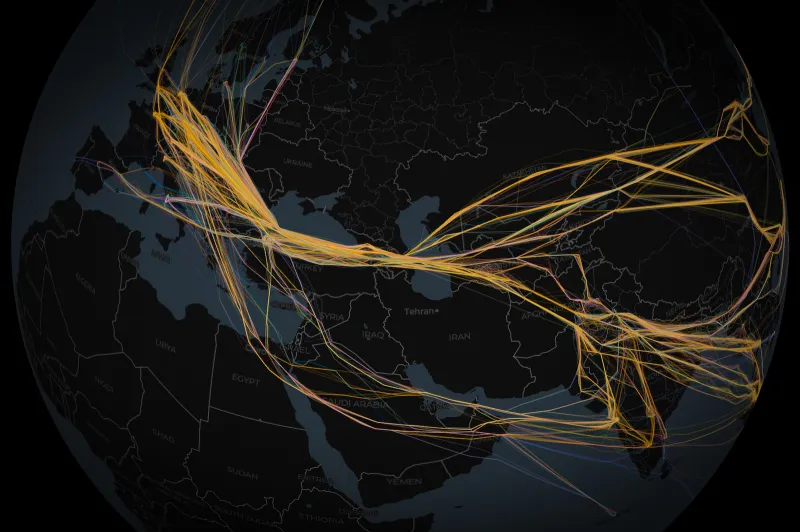
一项关于中东飞机利用率的分析,对比了区域内运营方在 2026 年 9 月与 2025 年 9 月的飞行情况。该分析发布时,中东冲突已爆发六个月,且沙特阿拉伯近期的局势升级已影响到航空运输基础设施。
2026 年 1 至 9 月,中东航班起降架次总体较 2025 年同期下降逾 17%。差距大部分出现在 2026 年第二季度,而将 2026 年 9 月与 2025 年 9 月相比,这一差距正在收窄。
以窄体机为主的承运人,包括 FlyDubai、Flyadeal 和 Flynas,2026 年的航班量仍低于 2025 年。「海湾连接型」承运人的恢复情况似乎要好一些:阿联酋航空 2026 年的利用率仅比 2025 年低 2%,阿提哈德航空增长近 10%,皇家约旦航空增长 25%。
这一增幅的一部分被归因于在役机队的扩大:阿提哈德航空的机队增加 15%,皇家约旦航空增加 6%。皇家约旦航空的增长还得益于搭载普拉特·惠特尼 PW1000G(GTF)发动机的飞机可用数量增加,以及其地理位置远离被认为是冲突中心的伊朗和目前的沙特阿拉伯。该分析基于 Aviation Week 的 Tracked Aircraft Utilization 数据库编制。
行业影响与后续观察
结果出现分化,与航线网络的几何形态有关。以窄体机为主的运营方在中东境内及周边飞行大量航线,当一条航线的两端都可被视为位于受冲突严重影响的地区时,需求下降,利用率随之走低。连接遥远地区的长航程中转承运人受这一效应的影响较小,这也有助于解释,为什么阿联酋航空接近 2025 年的水平,而区域内的窄体机承运人却没有。
机队规模和发动机可用性同样左右着结果。阿提哈德航空和皇家约旦航空飞得更多,部分原因是在役飞机更多;皇家约旦航空还受益于 GTF 动力飞机的可用数量增加。因此对区域航空而言,利用率既反映需求,也反映供给侧的运力,单个承运人的起降架次上升本身并不意味着市场已经复苏。
接下来最值得看的是 9 月差距收窄的幅度。沙特阿拉伯的局势升级刚刚发生,而该分析把冲突中心定位在伊朗和目前的沙特阿拉伯,因此此后几个月与 2025 年的对比,将显示在这一地理格局变动之际,收窄趋势能否延续。