两家印度中小企业ROCE超30%,分别布局私人包机与飞行员培训赛道
行业影响此类筛选表明,交易清淡的航空小盘股仍能录得出色的资本使用效率,但监管依赖和产能转化为营收的滞后,使流动性与波动性风险持续偏高。
事件详述
FlySBS Aviation 和 Flywings Simulator Training Centre 是两家印度小盘航空企业,通过了一项财务质量筛选:要求资本回报率(ROCE)高于 15%,资产负债率低于 0.5,经营性现金流和自由现金流为正,三年销售额与利润增速均高于 10%,市值高于 1 亿印度卢比。
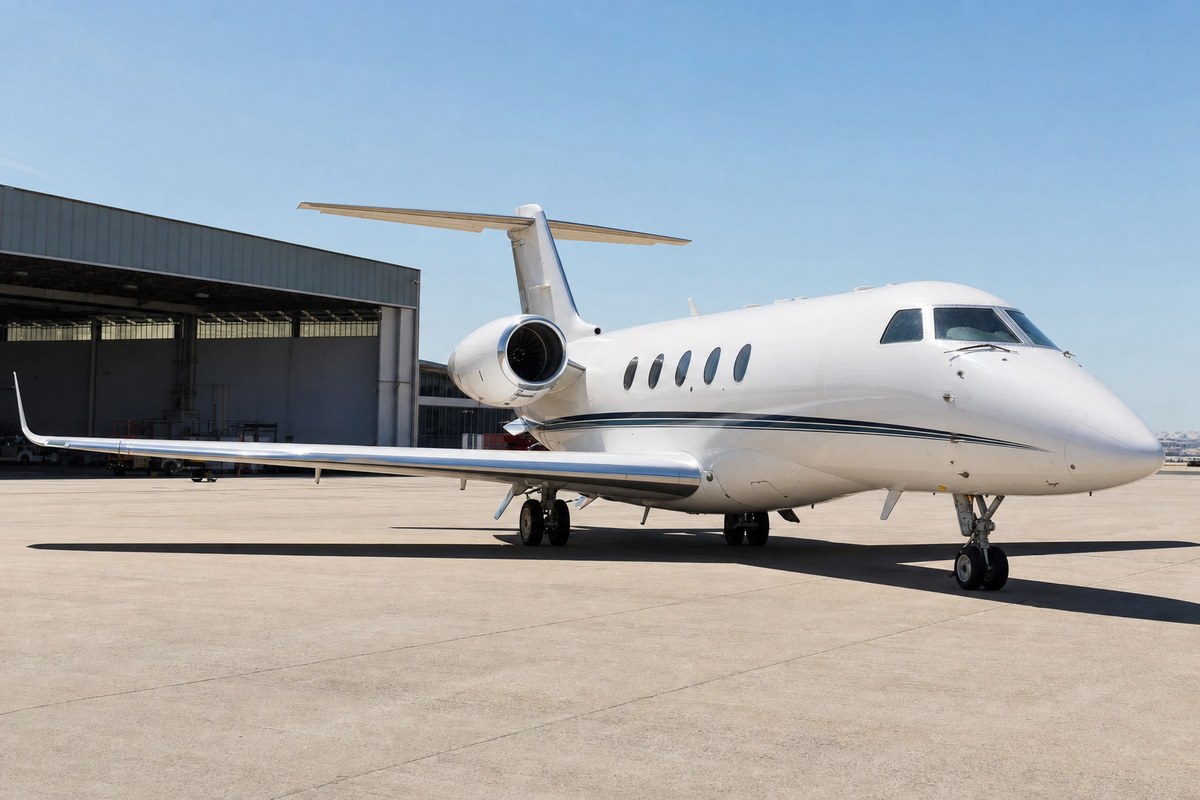
FlySBS Aviation 总部位于金奈,持有 DGCA 颁发的航空运营人许可证,经营私人非定期公务机包机业务。该公司三年销售额复合年增长率为 111%,利润复合年增长率为 160%,资本回报率为 32.5%,资产负债率约为 0.12。应收账款周转天数为 44 天。FY26 营业收入同比增长 64.3%,达到 3.185 亿印度卢比,高于此前的 1.939 亿印度卢比;税后利润增长 113.9%,达到 6070 万印度卢比,高于此前的 2841 万印度卢比。企业客户占 FY26 营收的 92.17%,国际业务贡献了 86.7% 的营收。
Flywings Simulator Training Centre 总部位于古尔冈,提供以模拟器为核心的航空培训,涵盖客舱机组、飞行员及安全项目,同时经营维修(MRO)业务。该公司三年销售额复合年增长率为 33%,利润复合年增长率为 39%,资本回报率为 33.2%,资产负债率约为 0.12。应收账款周转天数为 144 天。FY26 营收增长 21.3%,达到 2451 万印度卢比,高于此前的 2021 万印度卢比;税后利润增长 6.1%,达到 1143 万印度卢比,高于此前的 1078 万印度卢比。其扩张重点是靠近孟买的 Taloja MIDC 新培训基地,预计将配备全动飞行模拟器。
两家公司都带有 SME 上市股票的典型风险,包括流动性偏低、股价波动、对 DGCA 监管审批的依赖,以及产能增加与营收兑现之间的滞后。两家公司的财务业绩均按半年度披露,而不是按季度。
行业影响与后续观察
这对案例展示了印度航空小盘股中一个反复出现的类型:细分领域运营商——一家包机公司和一家兼营模拟器培训与维修业务的企业——通过了严格的资本效率筛选,但在交易流动性和披露频率上结构性偏薄。高资本回报率与低杠杆表明其核心业务无需大量借贷即可创造回报,但这种效率与集中度风险并存,因为 FlySBS 92.17% 的营收来自企业客户,86.7% 来自国际业务。
包机与培训业务的经济模式都依赖监管的持续性:FlySBS 的航空运营人许可证与 Flywings 培训及维修业务所需的 DGCA 审批,都是营收得以实现的前提条件,不只是走个手续,这也是两家公司都将审批依赖列为具名风险的原因。Flywings 144 天的应收账款周转天数与 FlySBS 的 44 天相比,也说明培训与维修业务的现金转化周期比包机计费要慢得多,尽管二者的资本回报率相近。
值得留意的是 Flywings 位于 Taloja MIDC 的新基地投入使用的进度,新增的全动飞行模拟器产能需要时间才能转化为可计费小时数;同时,两家公司均按半年度披露财报,意味着关于增长与利润率的下一次可验证数据要到下一次例行披露时才会出现。