公务机收入增长而交付量平稳,大客舱制造商领跑
行业影响营收与订单积压的增速超过交付增速,说明这一板块的业绩由大客舱机型的价格与需求而非交付数量驱动,客舱较小的制造商因此较难分享这部分增长。
事件详述
2026 年上半年的公务机市场数据显示,营收和订单积压的增速超过了交付量的增速,增长集中在大客舱细分市场。美国公务航空协会(NBAA)称,今年前六个月全行业确认订单积压同比增长 13%,新机交付量增长 5%。Forecast International 报告称,六家主要公务机制造商 2025 年全年合计交付 728 架,2026 年上半年又交付 317 架。
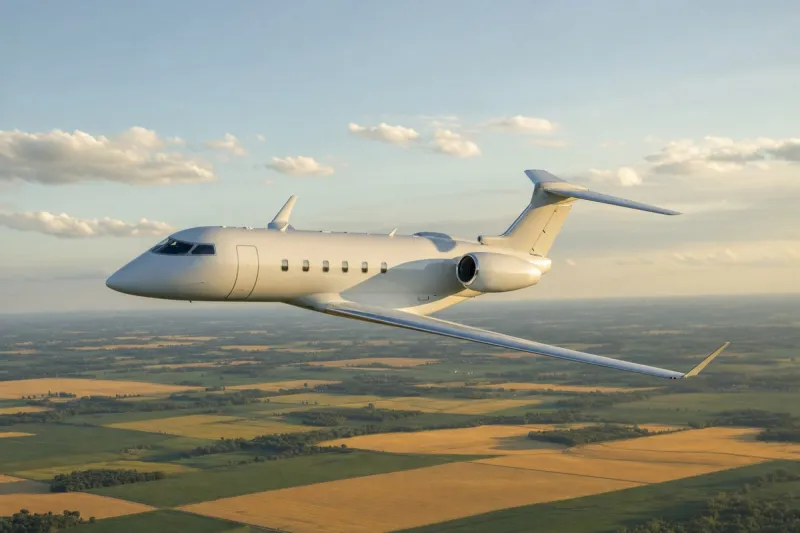
Aviation International News 报道,General Dynamics 的航空航天部门(含 Gulfstream)2026 年第二季度营收同比增长 15.1%,达 35.25 亿美元,利润增长 26.6%,达 5.1 亿美元。上半年航空航天业务营收合计 68 亿美元,增长 11.8%。Forecast International 报告称,Gulfstream 的订单积压 2026 年同比增长 17%,Bombardier 的订单积压在 2026 年第一季度同比增长 43%。
据 Embraer 向美国证券交易委员会提交的文件,其公务航空订单积压在 2026 年第一季度同比基本持平。该公司第一季度营收达 14.47 亿美元,增长 31%,创一季度纪录;确认订单总积压升至 321 亿美元的历史新高,增幅超过 22%。Embraer 的全年目标是交付 160 至 170 架公务机,合并营收指引为 82 亿至 85 亿美元。第一季度共交付 44 架,其中商用喷气机 10 架,公务机 29 架。
NBAA 引述的业内人士对此给出了解释。Mesinger Jet Sales 的 Jay Mesinger 表示,燃油成本上升和不确定性不再像以往那样拖累销售;Rolland Vincent Associates 的 Rolland Vincent 则称,新一代创业者想要更大、更快的飞机。PNC Aviation Finance 的 Keith Hayes 提醒,买家若以当前价格和融资条件勉强升级到大客舱机型,日后想再换购更大机型时可能负债过重。
行业影响与后续观察
订单积压增长 13% 而交付仅增长 5%,是供给受限板块的典型特征:订单簿拉长的速度快于工厂把订单变成飞机的速度,营收更多跟着价格和机型结构走,而不是跟着交付数量走。大客舱项目处在这一趋势的顶端,高价机型抬高了每架交付带来的营收。Embraer 这个季度从另一侧印证了同样的判断:营收和总积压都创纪录,公务机订单积压却没有增长。
NBAA 引述的消息来源描述的买家画像表明,需求来自拥有飞机的意愿,而不是短期运营成本的考量。燃油价格和整体不确定性不再像过去那样拖慢购机,新一代创业者买家追求更大、更快的飞机。这支撑了市场高端的订单簿,风险也随之集中在这一端。Hayes 对买家负债过重的警告属于融资端的担忧:在当前价格和条件下勉强升级到大客舱机型的机主,日后换购更大机型可能更困难。
下一个具体的观察节点是 Embraer 全年 160 至 170 架公务机的交付目标,对照其第一季度仅 29 架的公务机交付量,剩余季度的交付爬坡速度将见分晓。Gulfstream 和 Bombardier 的大客舱订单积压会不会继续拉大与交付量的差距,要等下几个季度的财报才能看到。