全球公务航空专业融资市场规模预计从2025年52亿美元增至2034年256亿美元,年均复合增长率达18%
行业影响巴塞尔资本规则下银行业不断收缩,正推动公务机融资从传统银行转向非银行专业贷款机构及资产证券化贷款结构,影响遍及各主要区域机队。
全球商务航空专业融资市场在 2025 年估值为 52 亿美元,预计到 2034 年将达到 256 亿美元,复合年增长率为 18.0%。飞机贷款平台在 2025 年占据最大细分市场份额,达 52.4%,而北美以 47.3% 的营收份额领先,这反映出全球最大的注册公务机机队及深厚的机构投资者基础。在美国市场,据估计 2025 年新增商务航空融资中有 60%–65% 由非银行专业贷款机构发起,高于十年前不足 30% 的水平。
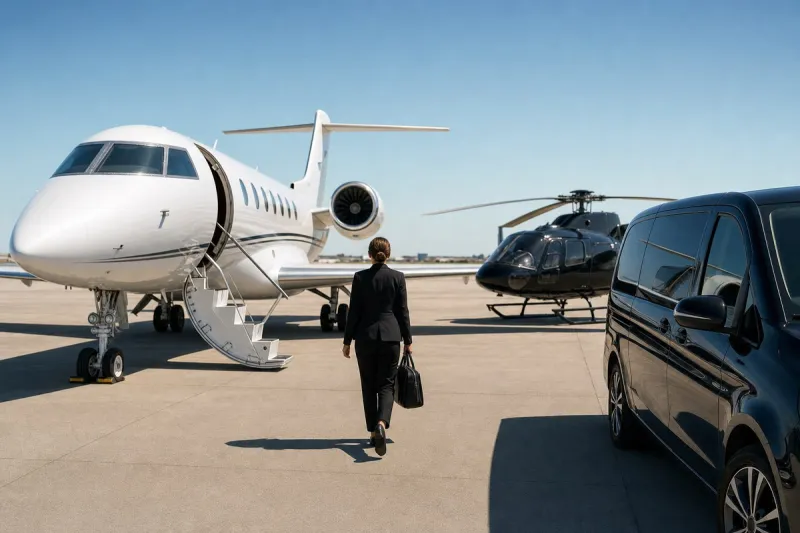
需求增长的驱动因素包括私人公务机出行的增加、机队更新需求,以及另类资本市场的发展。在巴塞尔III(Basel III) 和巴塞尔IV(Basel IV) 收紧资本要求的背景下,商业银行已从该细分市场撤退,仅在美国估计每年就产生超过 150 亿美元的贷款缺口。可覆盖的资产组合涵盖北美超过 24,000 架注册公务机、欧洲超过 8,000 架,以及亚太地区不断增长的机队规模,预计到 2034 年全球融资抵押品总价值将超过 800 亿美元。2025 年全球新交付公务机估计约为 850–900 架,出厂总价值超过 220 亿美元。
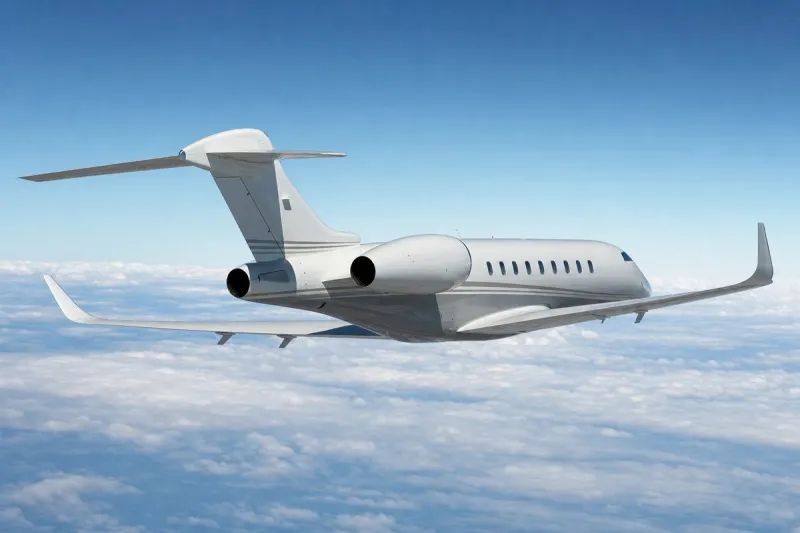
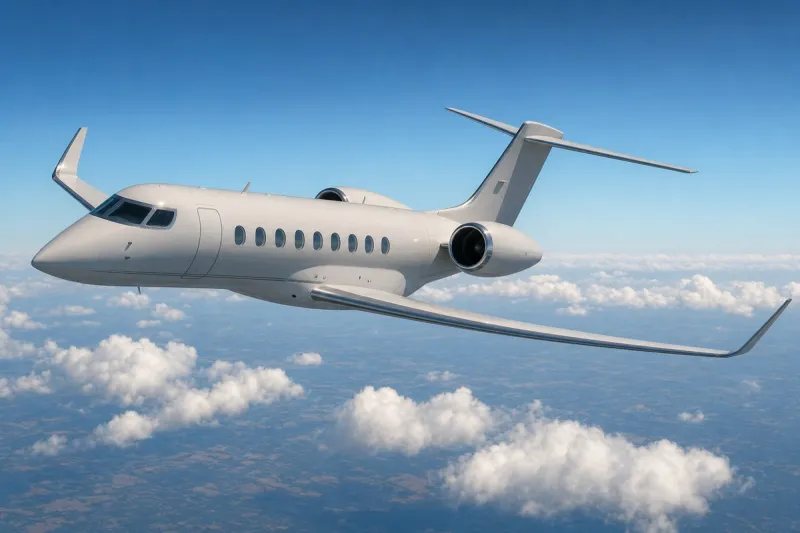
Global Jet Capital 在专业融资服务商的竞争格局中领先,业务活动主要集中在 Gulfstream G650/G700、Bombardier Global 7500 以及 Dassault Falcon 宽体机型细分市场,这些机型的单机资产价值通常超过 5000 万美元。欧洲是第二大市场,得益于约 4,500 架注册公务机以及英国、瑞士、德国和法国集中的超高净值财富人群。亚太地区是增长最快的地区,过去五年中国、印度、东南亚和澳大利亚的公务机注册量均以两位数的年增长率增长。巴西和墨西哥在拉丁美洲合计拥有超过 2,000 架注册公务机的机队规模。
投资组合证券化被视为一项具有变革意义的结构性发展,它使专业贷款机构能够将多样化的飞机贷款和租赁打包为评级分层证券,从而回收资产负债表空间,并吸引固定收益投资者。