Joby Aviation周三发布第三季度财报,投资者关注产能爬坡,股价年内下跌逾六成
行业影响尚未商业运营的 eVTOL 开发商,估值取决于订单变成已造飞机的速度,因此季度产量数据比需求表态更能左右整个细分板块的市场情绪。
事件详述
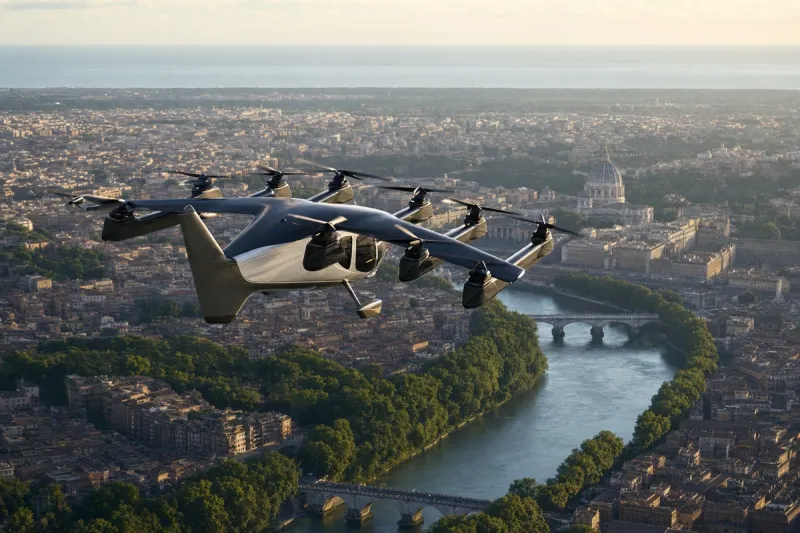
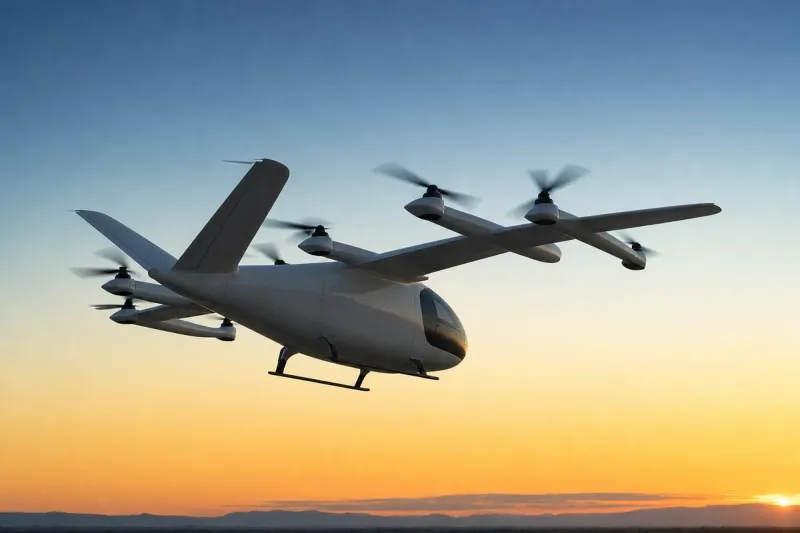
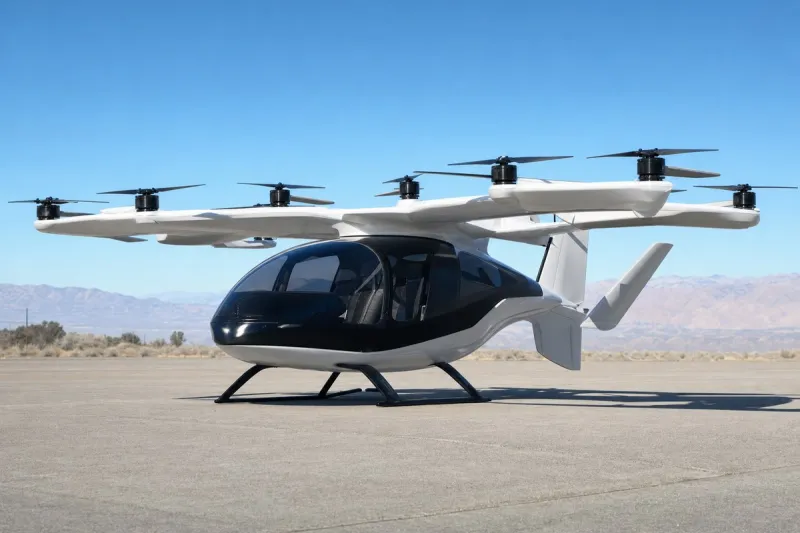
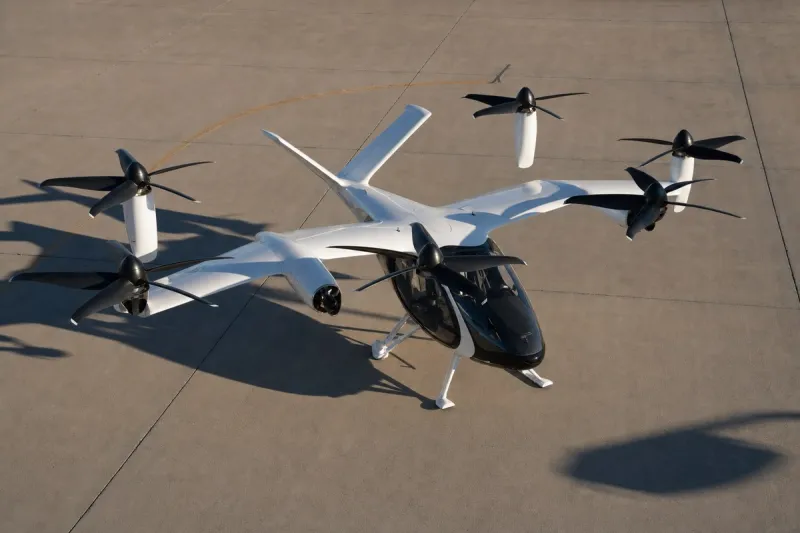
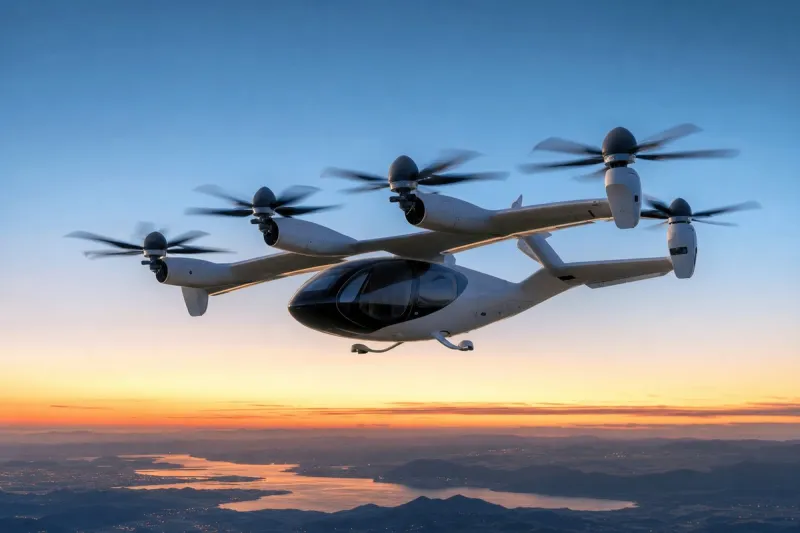
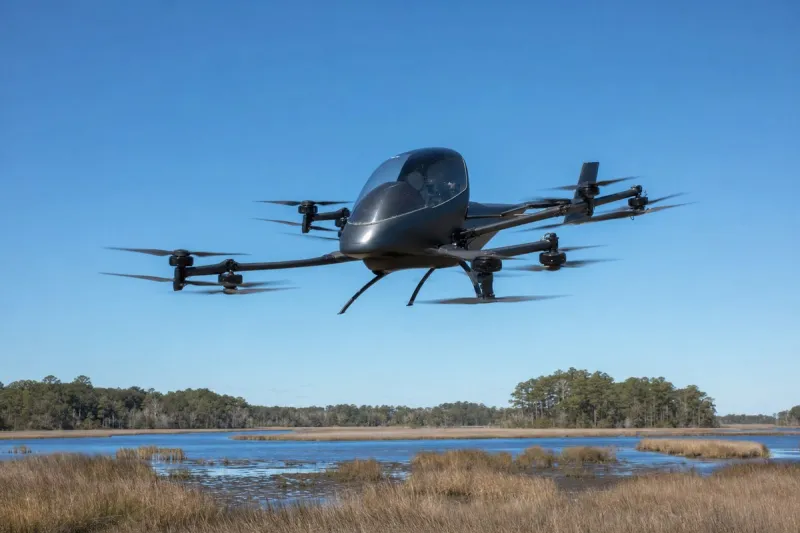
Joby Aviation Inc.(JOBY)定于周三公布第三季度业绩。这家电动空中出租车开发商手握大量订单,投资者关注的是它能否把订单变成交付的飞机,而其股价今年已下跌逾 60%。
据 Fiscal.ai 汇编的市场一致预期,分析师预计营收约 4042 万美元,每股亏损 0.25 美元。第二季度,Joby 实现营收 3864 万美元,高于 2907 万美元的预期;每股亏损 0.25 美元,市场一致预期为 0.23 美元。第二季度营收同比增长 56%。随后公司上调 2026 年全年营收指引至 1.15 亿至 1.25 亿美元,并预计下半年现金消耗为 3.85 亿至 4.15 亿美元,口径涵盖现金、现金等价物和短期投资。
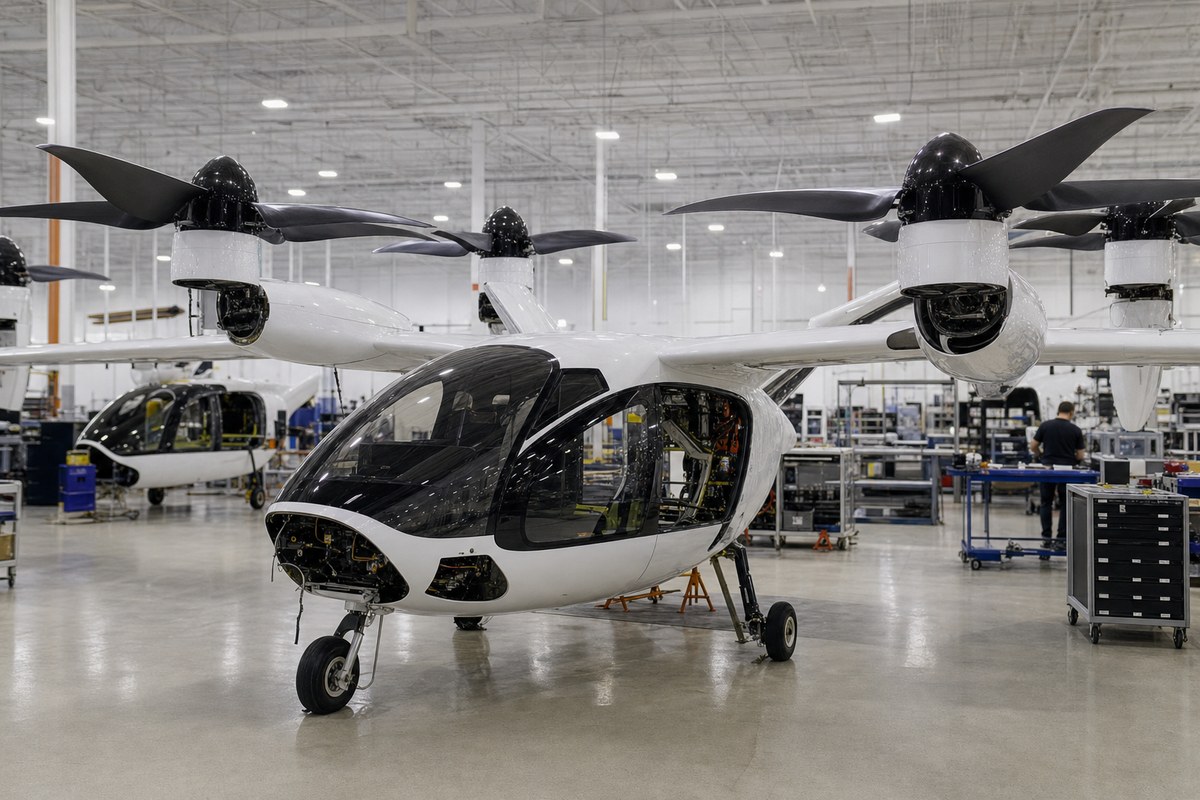
在 8 月的第二季度电话会议上,首席执行官 JoeBen Bevirt 表示,Joby 面临的飞机需求「远超」其制造能力。首席财务官 Rodrigo Brumana 说,仅得克萨斯州、佛罗里达州和纽约州这几个早期首发市场,就「足以在相当长一段时间内消化全部产能」。当时 Joby 有 5 架飞机在飞行、12 架在生产,本季度净增 4 架。管理层表示,目标是下半年至少再下线两架飞机,并「希望超额完成」。
Cathie Wood 旗下的 ARK Invest 上月连续四个交易日买入 Joby 股票,通过 ARK Autonomous Technology & Robotics ETF(ARKQ)和 ARK Space & Defense Innovation ETF(ARKX)建仓,持仓价值接近 1100 万美元。ARK 分析师 Tasha Keeney 认为,自主电动垂直起降飞机的票价最终可与传统出租车相当,并以佛罗里达州的一次演示为例:一段开车通常约需 45 分钟的行程,用时不到一半。
持股结构与分析师观点
据 TipRanks 数据,上市公司和个人投资者持有 Joby 59.89% 的股份,内部人士持有 19.71%,交易所交易基金持有 11.52%,共同基金持有 8.06%,其他机构投资者持有 0.82%。Bevirt 是最大的个人股东,持股 9.06%,其后是 Vanguard(5.76%)和执行董事长 Paul Cahill Sciarra(5.63%)。
TipRanks 显示的共识评级为持有,由 2 个买入、3 个持有和 3 个卖出评级构成,平均目标价为 10.06 美元,意味着约 109% 的上行空间。周一收盘价为 4.85 美元,上涨 0.83%;周三盘前上涨 0.21%,报 4.86 美元。
行业影响与后续观察
对一家尚未进入商业运营的开发商来说,市场看季度业绩,主要是把它当作一份制造成绩单。营收和每股亏损固然重要,但在飞行和在生产的飞机数量,才是检验管理层所说「需求超过产能」能否落到硬件上的标准。股价一年内下跌逾 60%,管理层却称需求大于供给,这说明 eVTOL 板块里订单与已交付飞机之间的距离有多大。
下半年至少再下线两架飞机的目标,管理层表示希望超额完成,这是目前最清晰的衡量标尺。8 月电话会议时是 5 架在飞、12 架在产,周三公布的最新数量将显示产能爬坡走到了哪一步。下半年 3.85 亿至 4.15 亿美元的现金消耗指引,则框定了这一爬坡还能获得多久的资金支持。
接下来的观察点,是飞机数量,以及 Joby 随业绩公布的 2026 年 1.15 亿至 1.25 亿美元营收指引是否有调整。无论上调还是下调,其分量都会超过季度营收数字本身。