加拿大MRO行业:能力基础稳固但商务、商业及军事航空战略缺口依然存在
行业影响当采购、认证与原始设备制造商网络结构把权限和工作流程导向海外维修基地时,仅靠国内 MRO 产能本身并不能把全生命周期维护工作留在国内。
事件详述
加拿大的维护、维修和大修行业雇佣约 34,800 人,约占 2024 年加拿大航空航天就业总数的 38%,其中军用 MRO 与改装是该国国防航空航天板块中规模最大的服务类别。分析人士认为,飞机持续离境接受维护和全生命周期保障的现象是战略问题,而非产能不足。
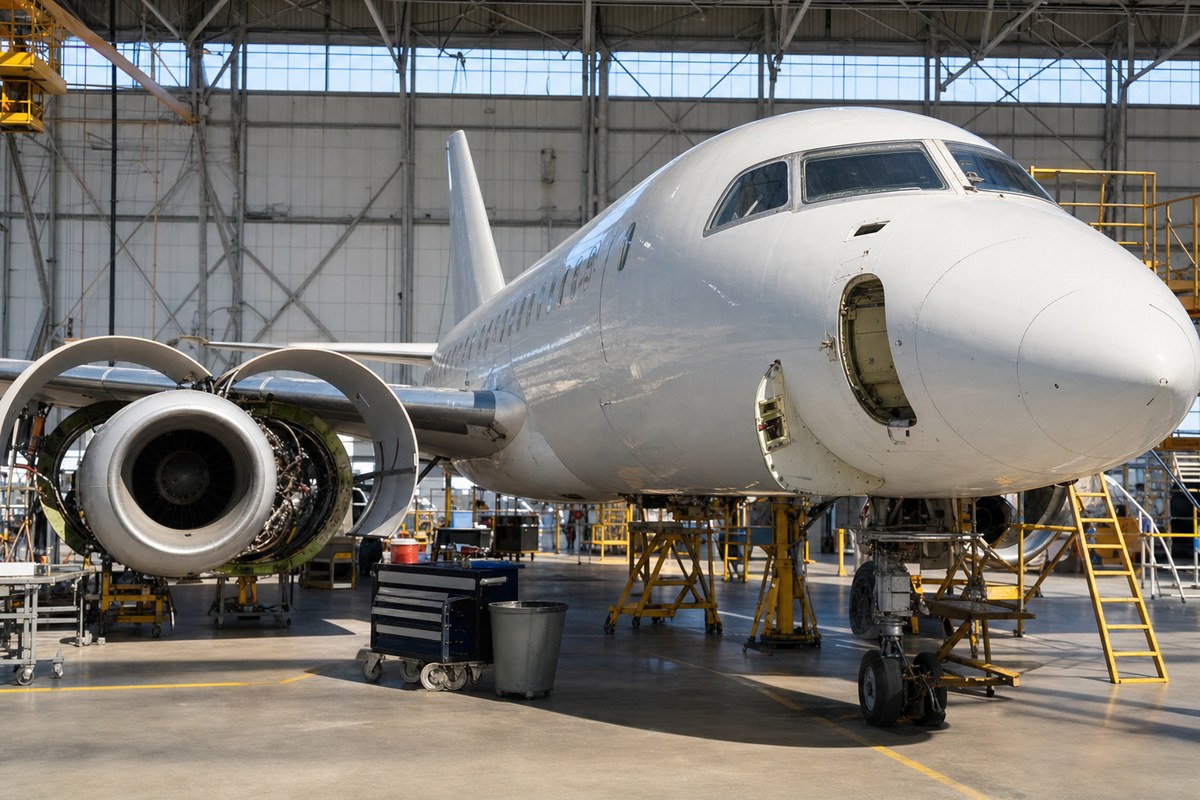
在公务航空领域,加拿大拥有世界级制造商和获批维护机构,但缺乏美国主要中心那样的生态密度——那里的大修检查、喷漆、内饰、航电升级、工程、认证与备件保障集中在一个设施或集群内完成。Skyservice 已将 Vancouver 纳入其 Bombardier 授权服务设施网络,Execaire 也已成为 Embraer 在加拿大的授权服务中心。
在商业航空领域,最主要的机会在于发动机维护:全球发动机 MRO 需求超过现有车间产能,Pratt & Whitney GTF 与 CFM LEAP 发动机承受的压力尤为突出。StandardAero 一直在扩大其位于 Winnipeg 的 CF34 与 CFM56-7B 发动机 MRO 产能,Lufthansa Technik 与 WestJet 正在 Calgary 建设一座 LEAP-1B 维护设施及测试台。
在军用航空领域,采购决策决定了车间级维护在何处进行、技术数据由谁掌控,以及未来数十年服役期内升级如何获得授权。加拿大的国防工业战略及其「建设-合作-购买」框架强调自主工业能力与国内保障,Mirabel 在 F-35 车间级维护能力方面据称已取得进展,CC-330 也获得重大保障合同,军用航空基础设施与培训方面的投资也在继续增加。
行业影响与后续观察
这里所描述的模式是:与美国的深度整合为加拿大运营方带来了市场准入,但随着时间推移,全生命周期维护的主导权逐渐集中到海外主承包商、境外维修基地和全球原始设备制造商网络手中。这是数十年采购与认证选择所形成的结构性结果,并不能证明国内技师或设施水平不足。
每个细分领域体现这一机制的方式各不相同。公务航空需要的是密度——多种能力集中在同一地点,让运营方能够在一处完成大修检查、喷漆、内饰和航电工作,而无需为每项服务跨境往返。商业发动机 MRO 则是一场产能竞赛:GTF 与 LEAP 平台的积压订单,使得 Winnipeg 与 Calgary 项目这类新车间投资在商业上具备合理性,与任何政策推动无关。军用保障维护则完全不同:其格局由采购阶段就已固定的合同条款和技术数据控制权决定,因此 F-35 与 CC-330 机队的车间选址实际上在任何一架飞机投入使用之前就已确定。
接下来的走向取决于国防工业战略中的「建设-合作-购买」框架能否转化为已签署的保障合同,以及 Mirabel 的 F-35 车间里程碑和 CC-330 合同能否按既定时间表推进。在商业方面,Calgary 的 LEAP-1B 设施能否推进到可运行测试台阶段,是判断新型发动机能否实现国内维护、而非继续送往海外成熟车间的更近期指标。