IBA预测2050年航空业总排放量将上升87%,达15.8亿吨二氧化碳
行业影响该预测显示,仅靠机队更新带来的效率提升无法抵消需求驱动的排放增长,可持续航空燃料的采用、运营调整与政策支持才是决定性变量。
事件详述
IBA 旗下的 NetZero 可持续发展平台预测,航空业年度尾气排放总量将从 2025 年约 8.43 亿吨 CO2 攀升至 2050 年的 15.8 亿吨,增幅约为 87%。这些数字代表「油箱到尾气」排放,未计入可持续航空燃料、碳抵消方案或其他基于市场的减排措施可能带来的影响。
尽管排放总量上升,IBA 预测机队平均排放强度将下降约 20%,从 2025 年每收入客公里约 91 克 CO2 降至 2050 年的 73 克。全球收入客公里(RPK)预计将增长 134%,从 2025 年的 9.25 万亿增至 2050 年的 21.65 万亿。全球商用客机机队预计将几乎翻倍,从 2025 年约 29,800 架增至 2050 年的逾 56,000 架,机队更新被认为是降低单机油耗的重要驱动因素。
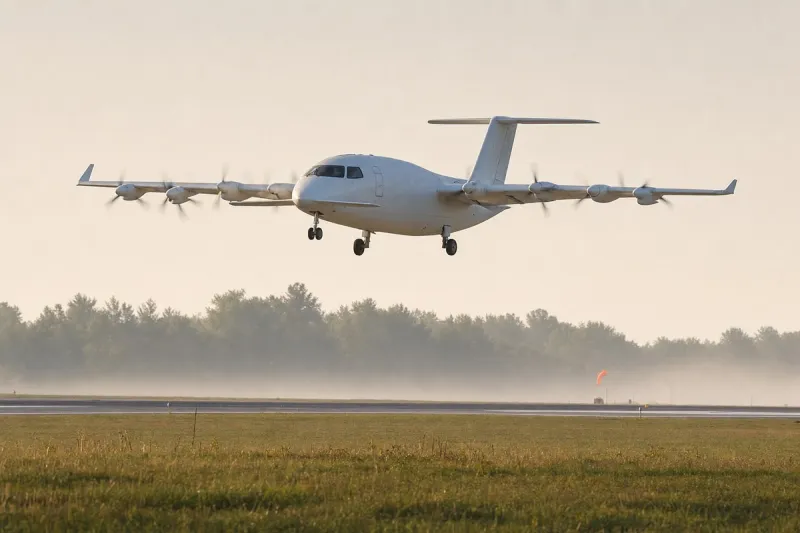
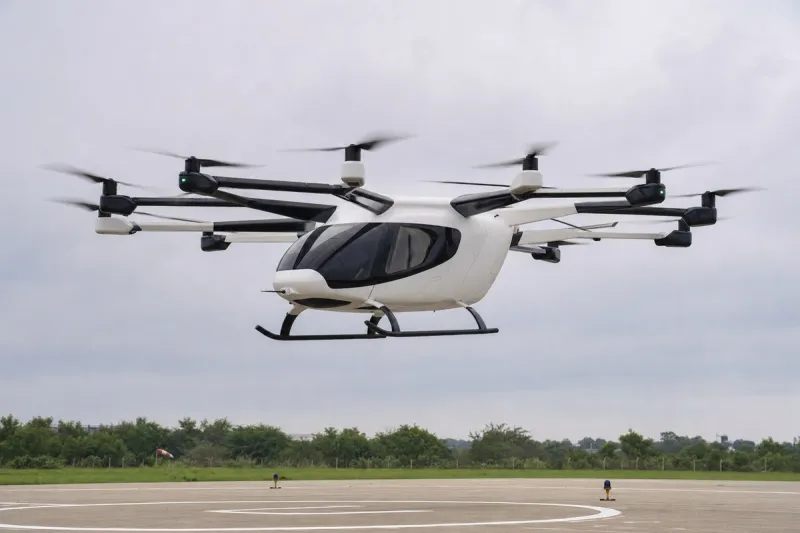
IBA 高级分析师 Archie Brown 表示,机队更新带来的效率提升将持续降低单位乘客排放,但随着航空出行需求增长,仅靠这一因素不足以压低排放总量。他补充说,要实现行业更长期的脱碳目标,需要更广泛采用可持续航空燃料,并推进进一步的运营改进与配套政策支持。按 IBA 的基线情景,零排放飞机预计要到 2046 年后才会规模化投入商业运营,到 2050 年占全球客机机队的比例约为 0.3%,运营范围也大体局限于本地和区域航线。IBA 强调,这项分析是基线预测,不是净零路径,其方法是将飞机交付与退役预测与客运需求、机队利用率和客座率的假设相结合,专用货机不在此次研究范围内。
行业影响与后续观察
这一预测揭示了商业航空脱碳数学中的结构性矛盾:机队更新确实能稳定降低单位乘客排放,但当需求增速超过效率提升曲线时,排放总量依然会攀升。20% 的强度改善叠加 134% 的流量增长,最终结果是净增长,而不是下降,这正是 87% 排放数字背后的算术逻辑。
该情景也表明零排放推进技术距离在规模上扭转这一曲线还有多远。此类飞机到 2050 年仅占机队的约 0.3%,且大多运行于本地和区域航线,短期内真正能起作用的杠杆仍是可持续航空燃料的采用、运营效率提升与政策支持——而这一基线情景并未假设三者会被全力推行,因为 IBA 将其定义为一种预测,区别于净零路径。
从现在到 2050 年的走向,将取决于可持续航空燃料产能扩张的速度、监管强制要求收紧的步伐是否快于基线假设,以及航空公司淘汰旧机型、换用支撑 20% 强度改善的高效新机型的速度。IBA 自己划出的界线——基线结果与净零路径之间的差距——正是政策与行业承诺需要弥合的部分。