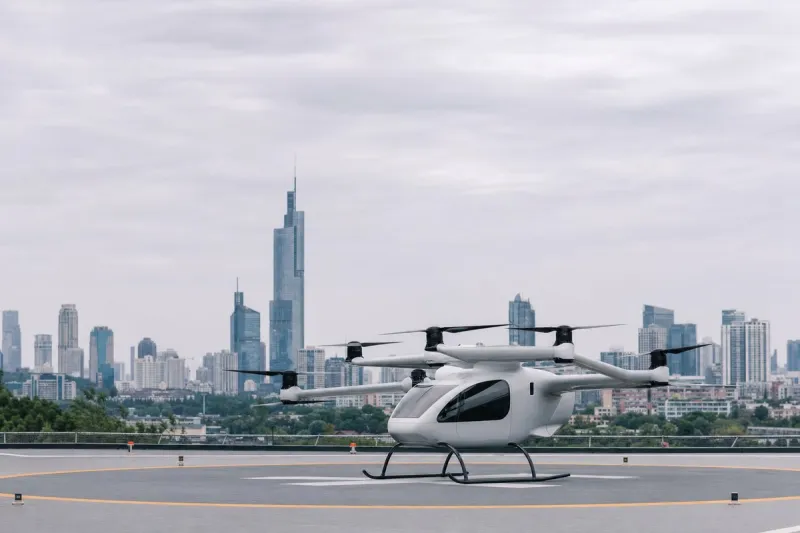
现金消耗速度成关键变量,Joby Aviation与Archer Aviation差距日益明显
行业影响eVTOL 开发商之间现金储备期限的分化正成为处于认证阶段的空中出租车公司的关键区分因素,决定哪些企业能够从优势地位而非被迫情形下把握未来融资时机。
Joby Aviation 和 Archer Aviation 均深陷 美国联邦航空局(FAA) 认证流程之中,如今区分二者的与其说是飞机性能,不如说是财务续航能力。截至 2026 年 6 月 30 日的三个月里,Joby 通过股权与债务联合发行筹集约 12 亿美元后,账面现金及短期投资达到 23 亿美元——其中包括约 5290 万股新股(每股 11.35 美元)以及 6 亿美元、票面利率 0.75% 、2032 年 2 月到期的可转换票据。Joby 公布净亏损 2.45 亿美元,其中包含一笔规模较大的非现金认股权证重估费用,调整后 EBITDA 亏损为 1.97 亿美元。
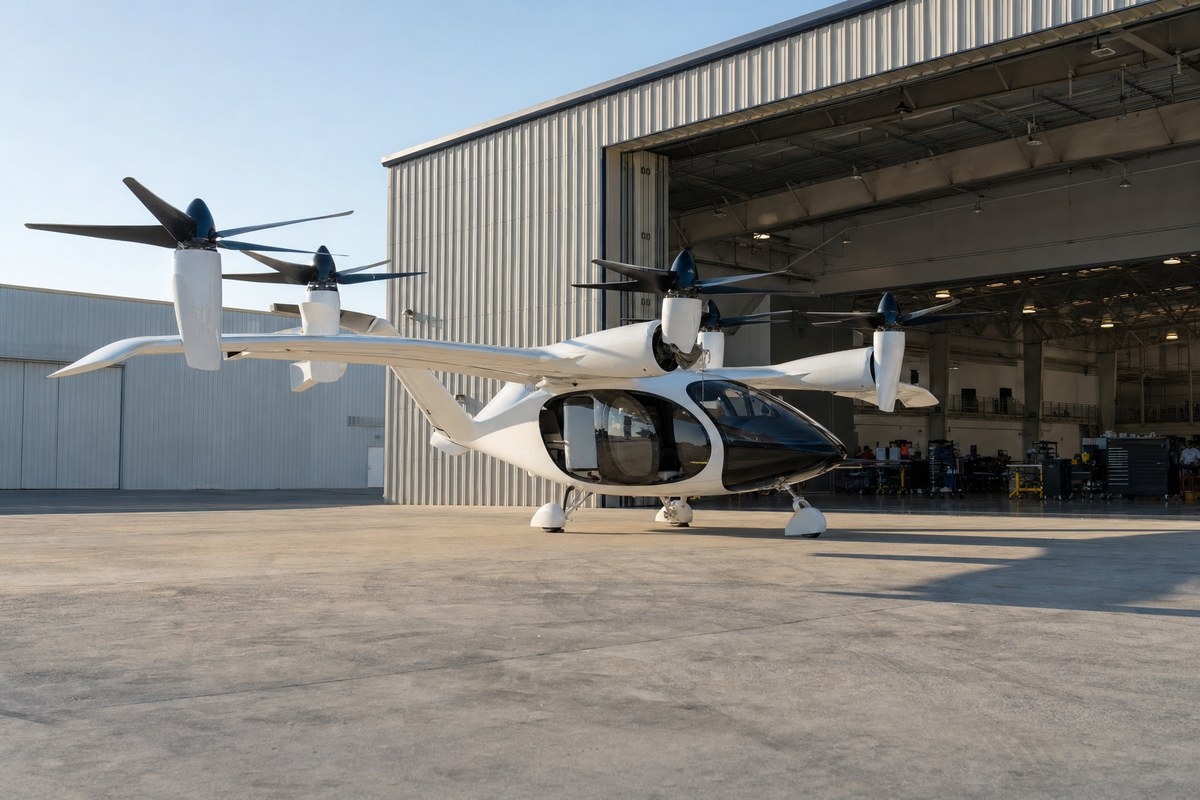
Archer 同期公布净亏损 2.632 亿美元,调整后亏损为 1.771 亿美元。剔除非现金项目后,两家公司每季度在工程、测试运营和制造方面的支出均约为 1.8 亿美元。按此速度,Joby 的储备可在不进行新一轮融资的情况下支撑近两年,而 Archer 表示其现有流动性应能支持未来至少十二个月的运营,但长期增长可能仍需额外资本。
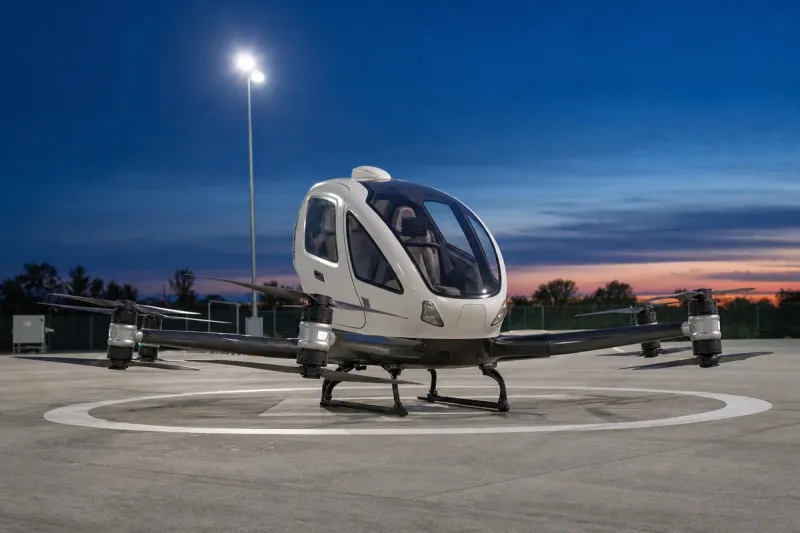
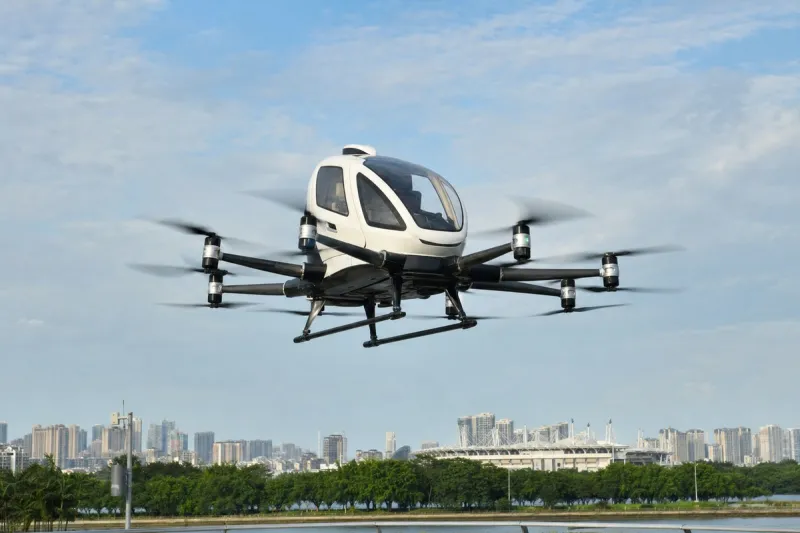
Lilium 是一家德国 eVTOL 开发商,此前融资超过十亿美元,但一项救助交易告吹后,该公司已于 2025 年初停止运营,期间既未获得认证也未产生收入。相比之下,中国的 EHang 在 2025 年第四季度实现了其双座自动驾驶飞行器 EH216-S 的创纪录交付,并于 2026 年 3 月报告了首次季度盈利,主要来自观光和短途飞行,而总部位于上海的 Volant 则在 2026 年 5 月完成了一轮超过 3 亿美元的 C 轮融资。
Archer 表示仍预计将于 2026 年 在美国启动初步商业运营。如果收入能在其需要再次融资之前到位,与 Joby 的现金差距将会缩小;若不能,它将不得不在一个已经消化其最新季度亏损的市场中出售股权,而 Joby 则保留了更大的灵活性,可自行把握未来任何融资时机。