全球公务机市场2025年规模达270亿美元,预计2035年增至605亿美元
行业影响报告把增长归因于机队更新、共享使用的拥有模式和可持续发展投入,所以制造商之间的竞争正在转向效率、客舱品质和服务网络,不再只看新机交付。
事件详述
据 ResearchAndMarkets.com 发布的一份市场研究报告,全球公务机市场 2025 年规模为 270 亿美元,预计 2035 年将达到 605 亿美元,复合年增长率为 8.3%。报告共 180 页,预测期为 2025 至 2035 年。
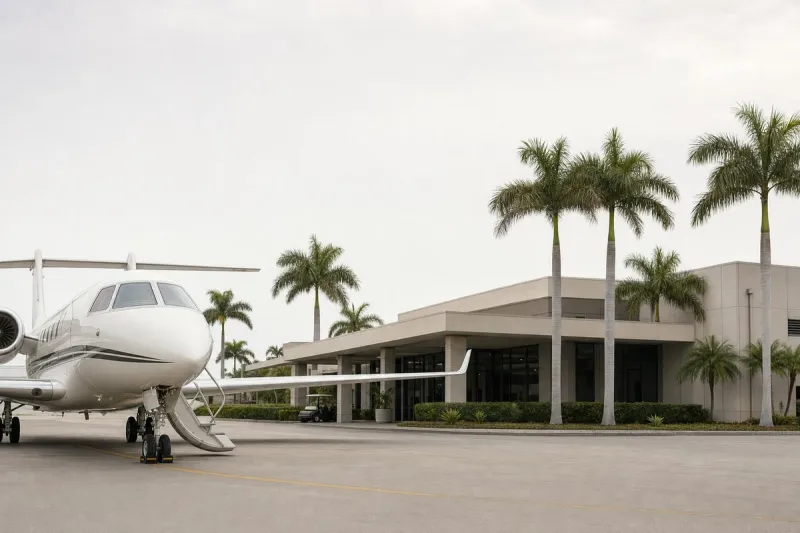
报告认为,企业高管、私人客户和包机运营方对高效、灵活、定制化航空出行的需求不断上升,推动了增长。报告还提到,财富持续积累,企业业务也向商业航班连通性有限的偏远和欠发达地区扩展。共享使用和按需使用等灵活的拥有模式正在扩大客户基础,而商业航空的种种制约,如客流量上升和航线灵活性不足,同样推动了公务机的采用。
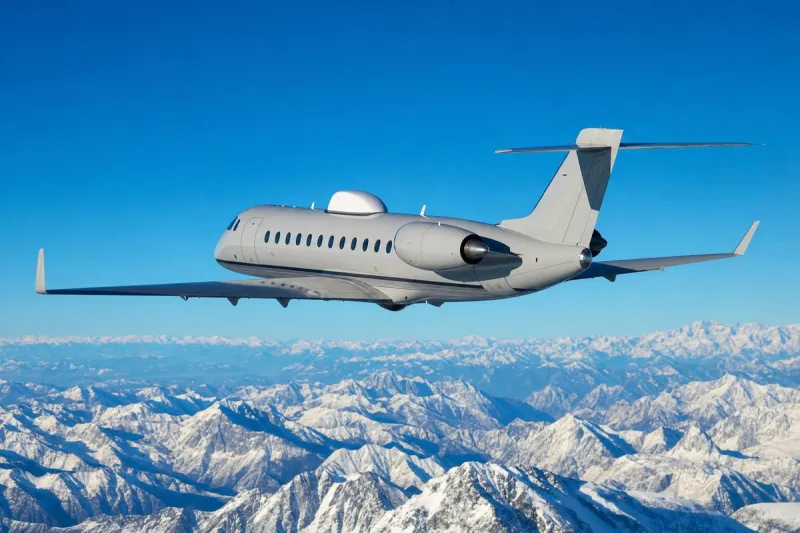
制造商推出的机型航程更远、巡航速度更高、燃油经济性更好,客舱舒适度也有提升,运营方因此加快更新老旧飞机,机队更新随之提速。可持续发展的影响越来越大,行业正在投资新一代飞机,这些机型燃油效率更高、气动设计更先进,并能兼容替代航空燃料。
超轻型喷气机类别预计在 2026 至 2035 年间以 16.5% 的复合年增长率增长,是增速最快的细分市场之一。报告将其与经济型短途出行、区域连通、入门级私人航空以及运营方主导的服务需求联系起来。航程 2,500 至 5,500 公里的中程机型 2025 年创收 98 亿美元,北美占当年全球收入的 50.6%,背后是成熟的公务航空生态、集中的企业机构和数量众多的高净值人士。
涉及企业
报告列出的企业包括 Bombardier Inc.、Gulfstream Aerospace Corporation、Textron Inc、Dassault Aviation SA、Embraer、Piper Aircraft、Boeing、Cessna Aircraft Company、Honda Aircraft Company、Piaggio Aerospace、Pilatus Aircraft Ltd、Daher、Airbus、Eclipse Aerospace 和 Cirrus Aircraft。
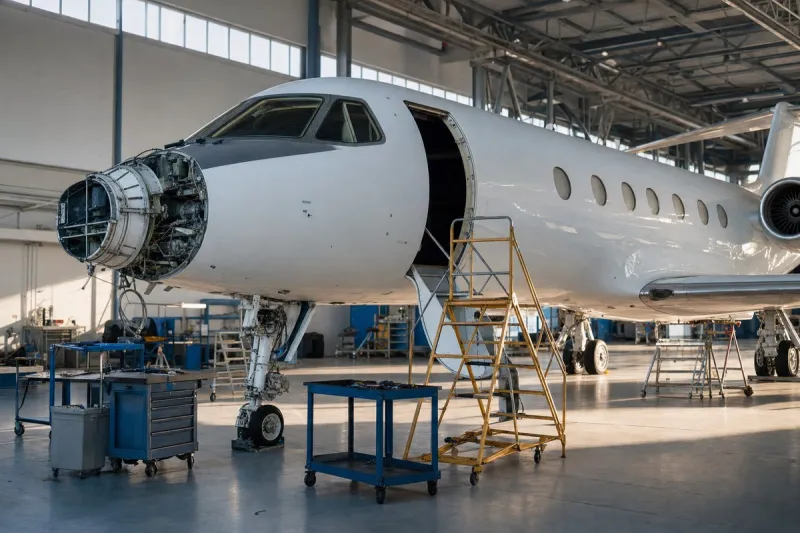
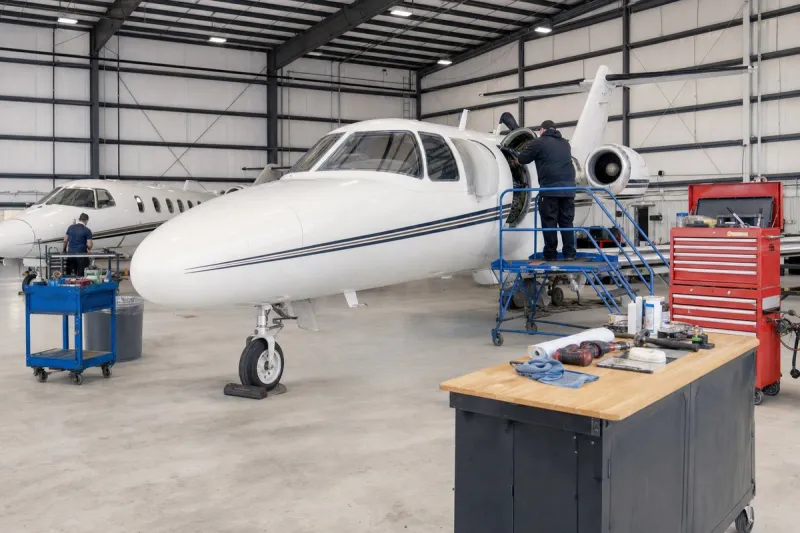
报告称,主要制造商正把产品创新、合作伙伴关系、机队现代化和服务拓展放在优先位置,其中包括扩大维护、维修和大修网络。
行业影响与后续观察
这类预测描述的是一个细分市场:它的增长既取决于造出多少飞机,也取决于飞机以什么方式被使用。共享和按需模式让更多用户用上公务机,却不必各自购买一架,这也是报告把客户基础的论点与机队更新的论点并列的原因。
报告对维护、维修和大修网络的强调,指出了制造商眼中可持续的收入来源:不断更新的存量机队在交付之后很长时间内都需要保障。因此,竞争既体现在服务覆盖和效率提升上,也体现在新产品发布上。
超轻型喷气机 16.5% 的数字是 2026 至 2035 年的预测复合年增长率,其基数相对于中程机型 2025 年的 98 亿美元很小。整体 8.3% 的增速和北美 50.6% 的份额,是日后核对市场数据时的两个参照数字。