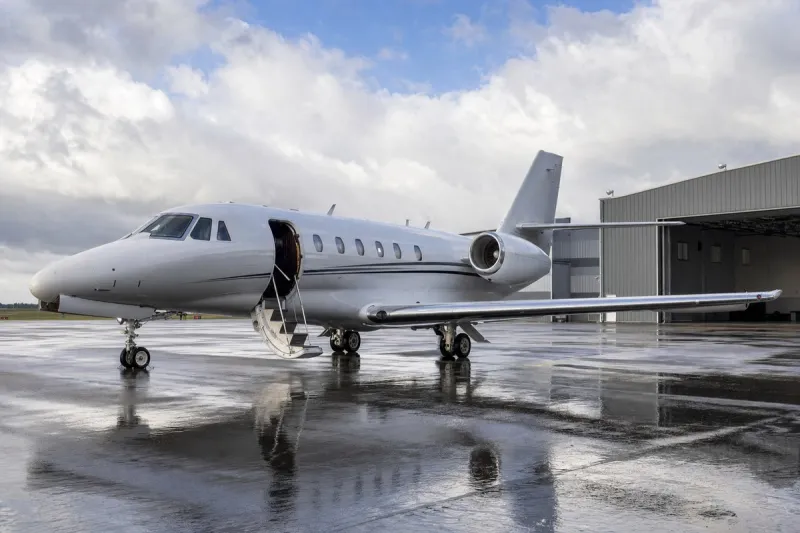
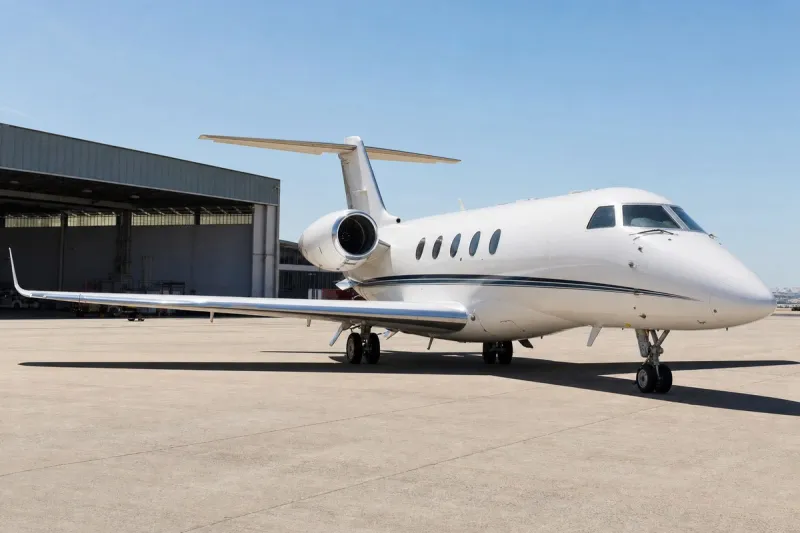
Fujairah机场凭借开放天空与低流量策略在阿联酋MRO市场占据细分地位
行业影响随着海湾主要航空公司越来越多地把重型维修转入自营,那些承接第三方及公务机 MRO 业务、又不拥堵的机场,在争夺稀缺机库空间时面对的竞争因此减轻。
事件详述
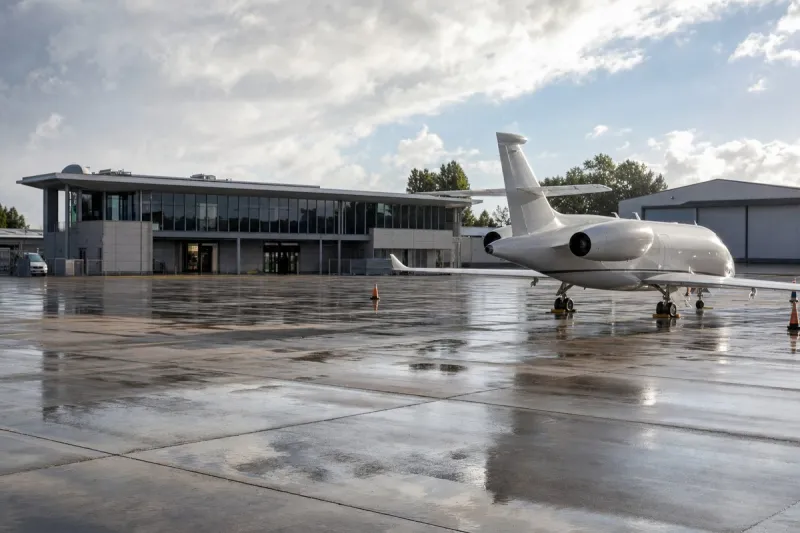
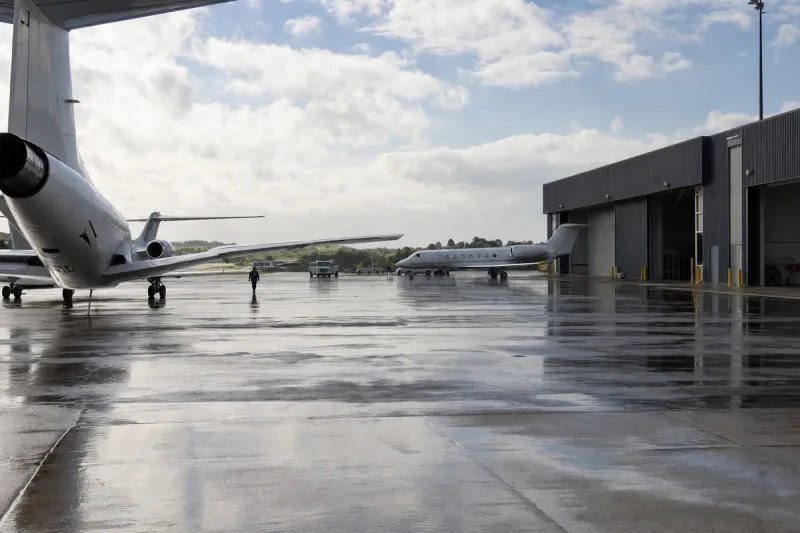
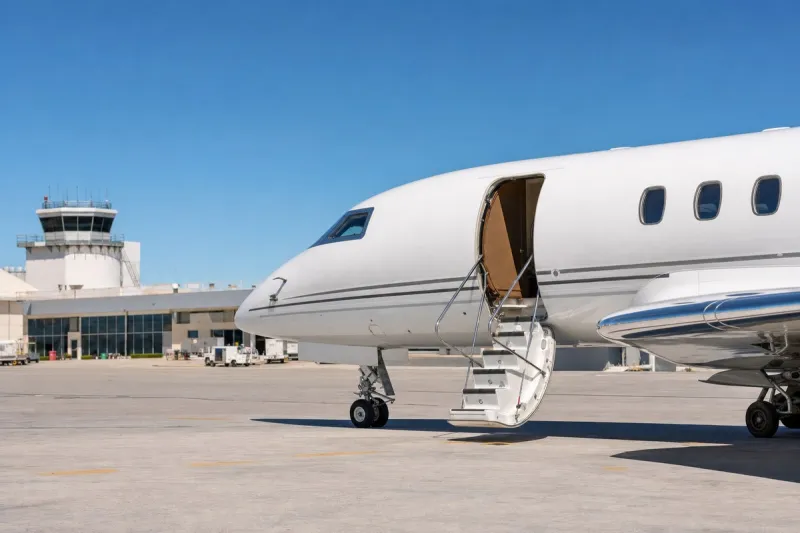
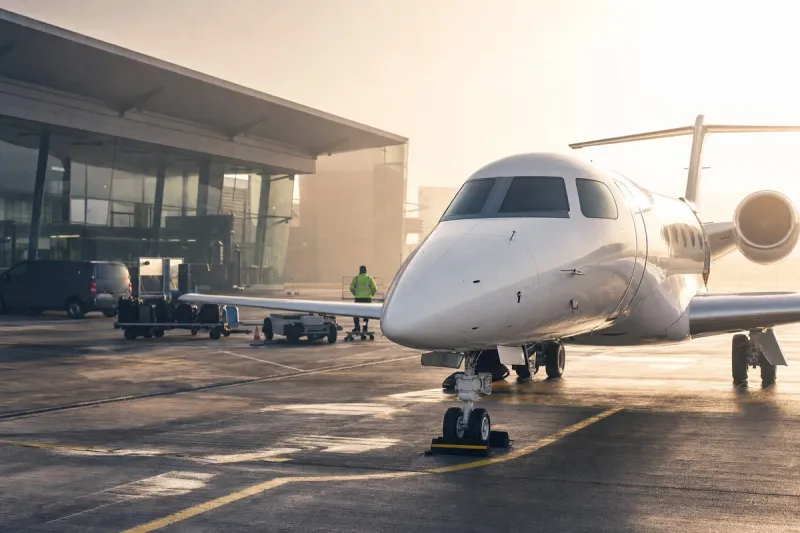
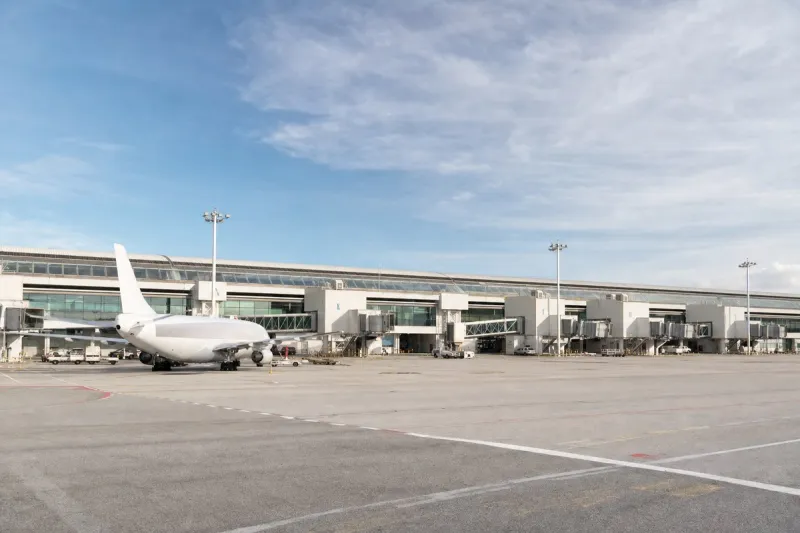
富查伊拉国际机场(FJR)按开放天空政策运营,无需时刻协调,机场方面将这一模式与区域内那些拥堵枢纽形成对照。该机场拥有一条 12300 英尺跑道,自称起降不受限制,设计容量约为每年 200 万人次——这一数字从未被真正逼近过。相比之下,迪拜国际机场(DXB)2025 年运送旅客量创纪录达到 9520 万人次,业内跟踪机构称其正逼近约 1 亿人次的实际容量上限。
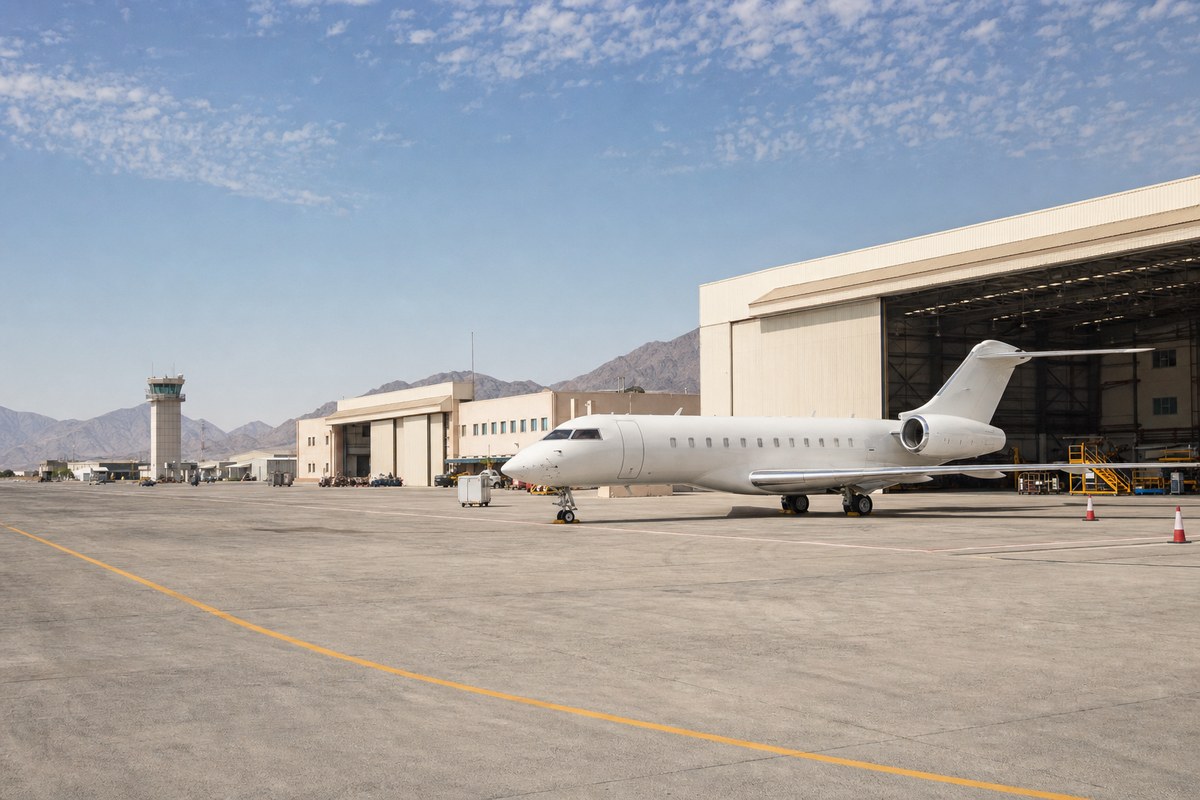
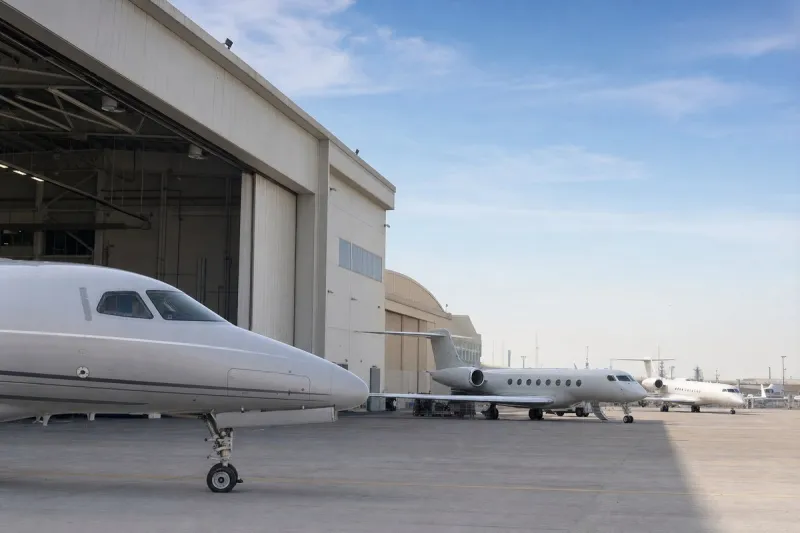
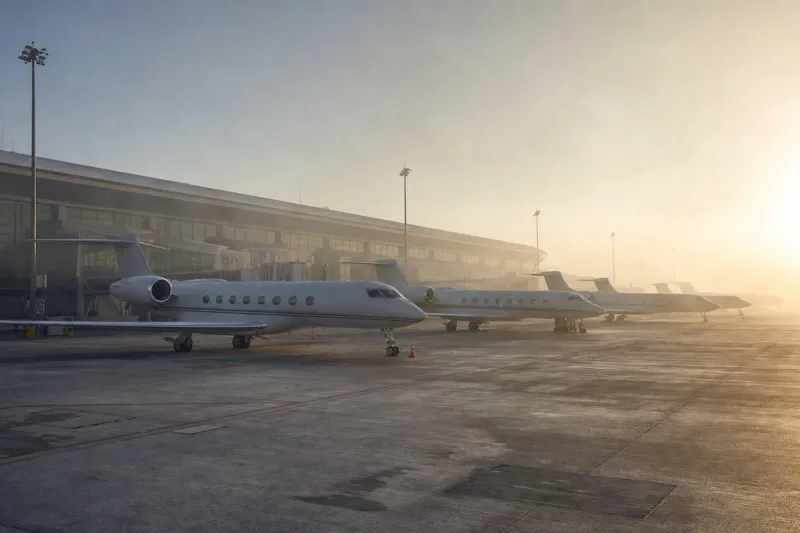
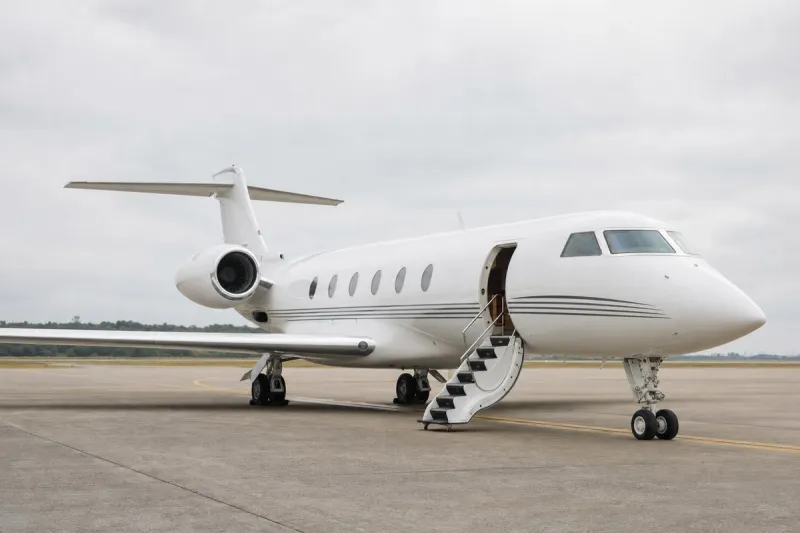
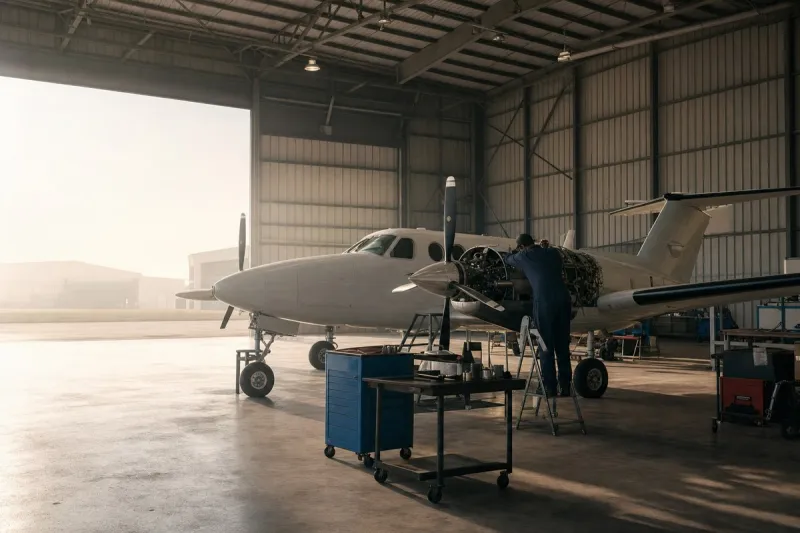
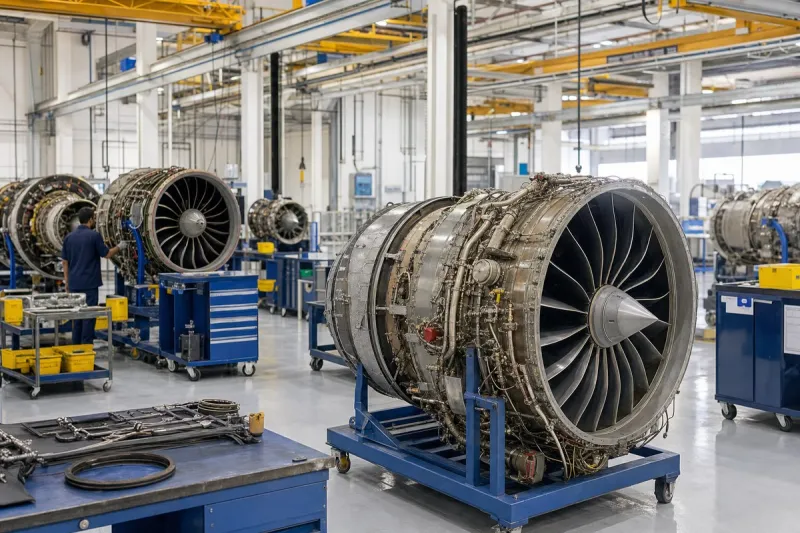
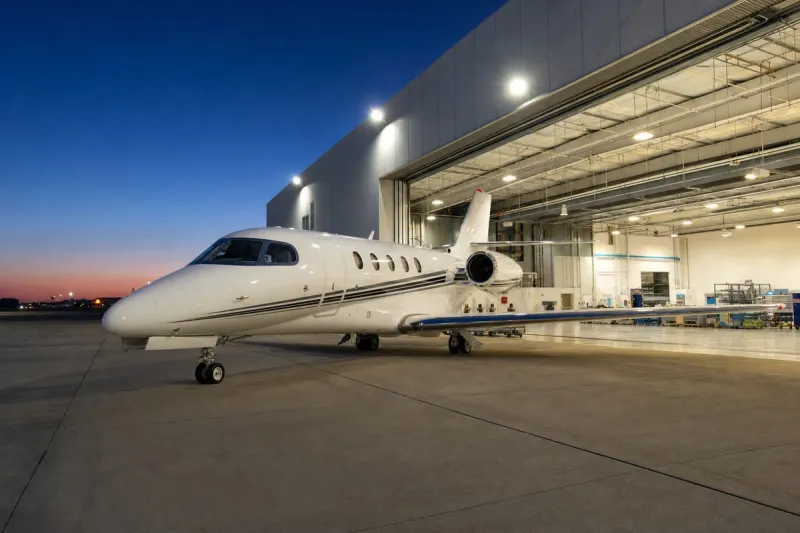
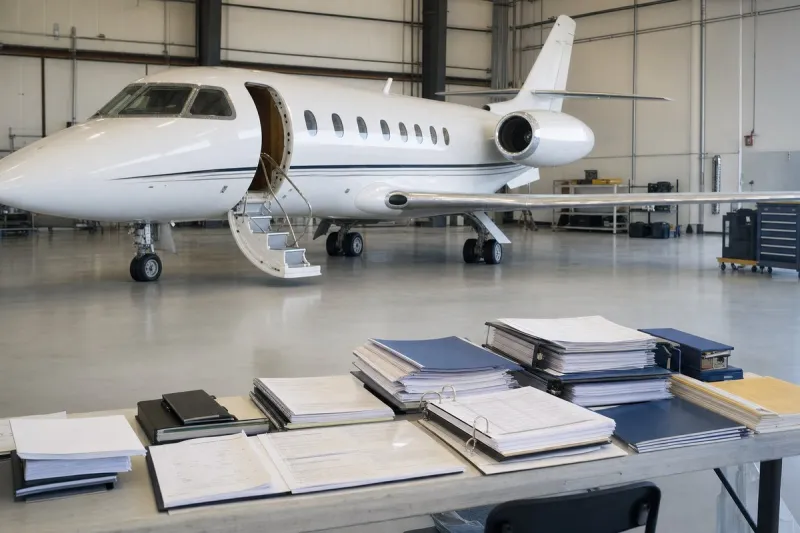
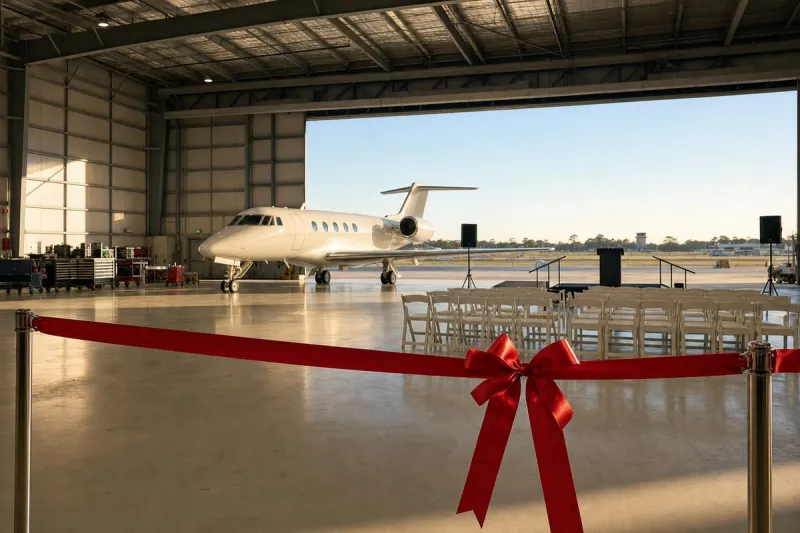
Jet Aviation 自 1998 年起在阿联酋运营,2017 年在富查伊拉开设专属维修基地,主要面向中东地区商用及军用运营方,提供贝尔直升机保障及基地与航线维修服务。行业名录显示,该机场共有两家 FBO 服务商、两家维修服务商、一家包机运营商、两家机上配餐公司及两家飞机清洁公司。在该地区运营的包机经纪商指出,富查伊拉 100 英里范围内可供随需包机调用的私人飞机超过 29 架,机型以 Learjet 60、Hawker 800XP、Legacy 600、Challenger 604、Falcon 900DX 及 Gulfstream G300 最为常见。
富查伊拉地处北部酋长国机场群之中:拉斯海玛国际机场相距 37 海里,Al Saqr Field 相距 43 海里,沙迦国际机场相距 46 海里。沙迦同样在增设公务机专属产能,Gama 新开设的商务航空中心即以周转迅速、机库容量充裕著称。阿联酋飞机 MRO 市场 2025 年规模约为 30.6 亿美元,预计将以约 5.09% 的年增速增长,到 2032 年达到约 43.3 亿美元;而整个中东 MRO 市场规模约为 105.5 亿美元,由 25 至 30 家一级服务商及逾 100 处大型基地提供服务。
该行业的主要投资集中在迪拜,包括阿联酋航空在迪拜南部斥资 51 亿美元建设的工程综合体,以及 flydubai 面积达 32600 平方米的维修中心。阿联酋航空工程部门运营 12 座机库,支持一支 255 架飞机的机队,并为逾 30 家外部航空公司提供合同维修服务。卡塔尔航空的维修基地可同时容纳 12 架飞机,其中包括 A380;捷成航空(Jazeera Airways)表示维修成本已占其总成本近 40%。包括 Oliver Wyman 在内的分析机构指出,整个中东与欧洲地区机身重型维修所需的机库空间正出现短缺,制约着行业增长。
行业影响与后续观察
富查伊拉的处境反映出海湾航空基础设施正出现的一种结构性分化:容量吃紧的超级枢纽集中承接宽体机运力与重大 MRO 投资,而那些不拥堵的中小机场则承接公务机及专业维修业务,这类业务并不需要依托年吞吐千万旅客级的航站楼。一座实行开放天空、无需时刻协调、跑道规模远超实际流量需求的机场,恰恰因为区域内最大机场空间告急而显出其价值。
富查伊拉所服务的细分领域——第三方及公务机 MRO、包机保障、直升机维修——所依赖的正是迪拜及同类机场如今已不再拥有的闲置产能。随着阿联酋航空、卡塔尔航空等主要航空公司把更多自身宽体机与窄体机维修转入自营,独立服务商争夺的机库空间进一步收紧,而 Oliver Wyman 指出的中东与欧洲机库短缺,让任何一处闲置机位在任何地方都变得更加珍贵。
富查伊拉的这一细分优势能否进一步深化,取决于是否有更多运营方效仿 Jet Aviation,在当地设立专属基地,也取决于沙迦等邻近机场——Gama 刚刚在那里新开设商务航空中心——吸引同类溢出需求的速度。下一个值得关注的信号,将是新入驻租户宣布落户富查伊拉或其北部酋长国邻近机场,还是继续涌向迪拜那个更为拥挤的 MRO 集群。