海湾地区私人包机市场预计2026年底年收入达42亿美元,GCC运营商加速扩张
行业影响海湾地区机队与牌照数量的快速增长正超过机组、机库与基础设施的承载能力,暴露出可能制约运营商扩张速度的结构性瓶颈。
事件详述
据航空咨询机构 WingX Advance 预测,GCC 六国的公务机包机行业到 2026 年底年收入将达 42 亿美元,海湾市场自 2022 年以来已增长 34%。据欧洲空中导航安全组织(EUROCONTROL)及区域追踪数据,沙特阿拉伯 2025 年公务机起降超过 14800 架次,较上一年增长 28%,该国民航总局(GACA)仅 2025 年一年就为公务包机公司发放了 11 张新的航空运营人执照——超过此前五年的总和。
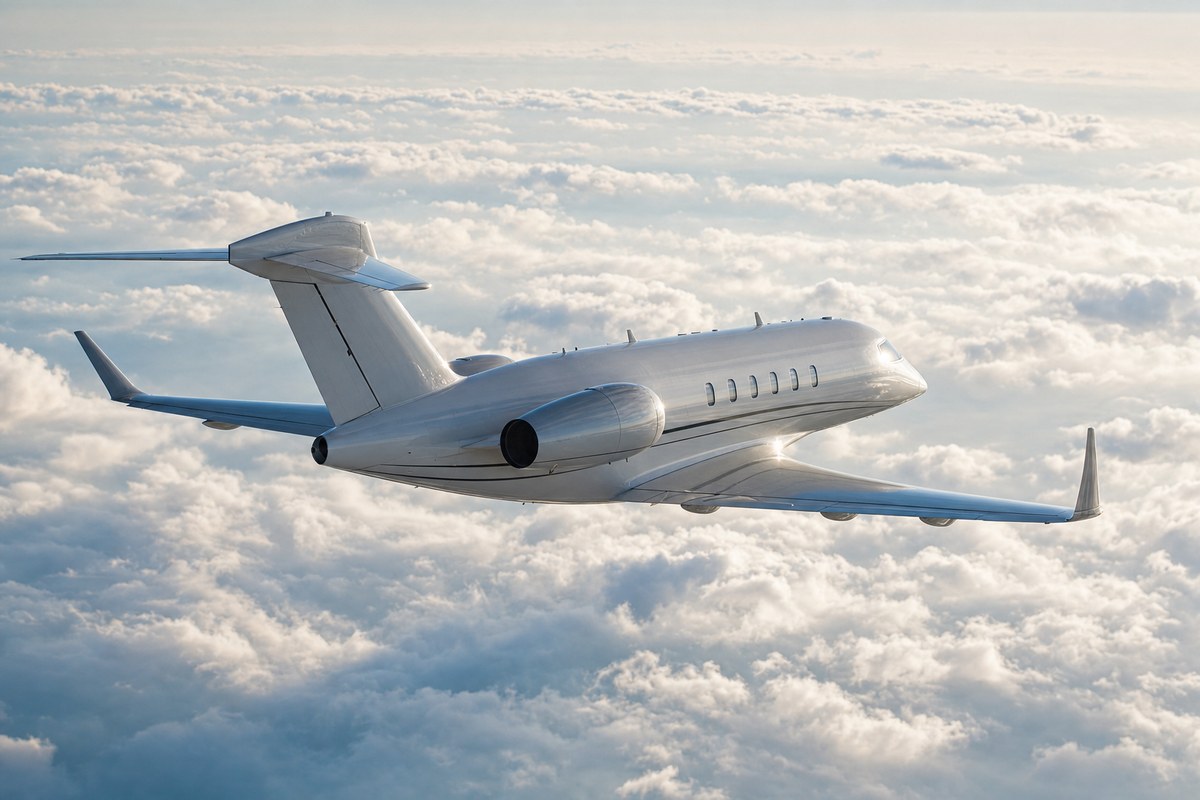
总部位于迪拜、由 Adel Mardini 创立的 Jetex,截至 2026 年初已在全球运营 38 处 FBO 站点,其中包括利雅得哈立德国王国际机场及马斯喀特的新设施,2025 年海湾地区始发航班小时数同比增长 41%,沙特阿拉伯占该增长的近三分之一。阿布扎比的 Royal Jet 运营着一支 16 架飞机的机队,其中包括为国家元首配置的 Boeing Business Jets,2025 年披露包机运营与飞机管理业务收入约 1.9 亿美元。总部位于利雅得、隶属沙特阿拉伯航空公司的 SAUDIA Private Aviation,其托管机队自 2023 年以来已翻倍至 22 架,并于 2025 年末获得一份为 NEOM 相关投资峰会代表提供包机服务的合同,价值 4500 万美元。
由 Thomas Flohr 掌控的 VistaJet 已于 2026 年 1 月在吉达设立专属沙特业务台,配备阿拉伯语客户经理及符合伊斯兰教法的合同结构。伯克希尔·哈撒韦旗下的 NetJets 于 2025 年年中在阔别十年后重返海湾市场,向阿联酋和沙特居民提供其欧洲机队的份额共享产品;一架 Bombardier Challenger 350 的十六分之一份额起价约 110 万美元,月度管理费为 1.8 万美元,NetJets 在头八个月内签下超过 40 名海湾地区份额共享客户。Elit'Avia 表示,其 2025 年新签飞机管理合同中有 60% 来自沙特和卡塔尔的家族办公室。
Gulfstream Aerospace 于 2025 年向 GCC 地区业主交付 19 架飞机,其中包括 7 架单价 7800 万美元的 G700。Bombardier 在 2025 年迪拜航展上披露,中东客户按价值计占其全球订单积压的 22%。Dassault Aviation 在迪拜任命了专职海湾销售总监,并一直向阿布扎比和多哈的主权财富基金高管展示其航程达 7500 海里、预计于 2026 年末投入使用的 Falcon 10X。在二手市场上,据经纪商 Avpro 和 Jetcraft 估计,一架 2022 年产的 Gulfstream G650ER 面向海湾买家出售时报价为 5600 万至 5800 万美元,而在美国约为 5200 万美元。利雅得新建的萨勒曼国王国际机场预计将于 2027 年末部分投入运营,将设有专门的公务航空航站楼,设计日起降量达 600 架次。据中东公务航空协会数据,到 2028 年 GCC 公务航空机队估计还需增加 1200 名合格机组人员,迪拜阿勒马克图姆国际机场及利雅得现有机场的机库空间已趋于饱和,2025 年可持续航空燃料在海湾 FBO 加注的航空燃料总量中占比不足 0.3%。
机队、交付与定价
制造商数据显示,海湾地区需求正在同时重塑原始设备制造商(OEM)的订单簿与二手市场定价。Gulfstream 交付的 19 架飞机与 Bombardier 按价值计占比 22% 的订单积压,表明买家正以价格区间高端下单,而 G650ER 在海湾转售交易中相对于美国售价的溢价,说明稀缺性已经蔓延到新机交付渠道之外。VistaJet 与 NetJets 建立区域专属业务台并重新推出份额共享产品的举措,表明运营商将沙特和阿联酋客户的需求视为持续性需求,而非孤立的大额一次性采购。
行业影响与后续观察
这里呈现的规律是:该地区正从公务机包机的目的地,转变为拥有自身运营商与机主基础的市场,牌照、机队与 FBO 增长同步加速,而非某一项指标单独领先。这正是成熟包机市场的典型发展路径:执照发放与机队扩张吸引份额共享和管理公司进场,进而促使制造商建立专属区域销售架构,并在本地需求超过可用库存后推高转售价格,使其高于其他地区。
与增长数字同时被提出的这些制约因素,将决定这一扩张能持续多快。到 2028 年估计缺少 1200 名合格机组人员,迪拜和利雅得的机库空间已经饱和,可持续航空燃料占加注量不足 0.3%,这些都指向基础设施与人力资源的增长滞后于订单簿和牌照发放的步伐。
萨勒曼国王国际机场专属的公务航空航站楼设计日起降量为 600 架次,目标是在 2027 年末实现部分运营,这是检验产能说法最明确的既定里程碑。GACA 的执照发放速度能否在 2026 年保持下去,机组培训项目能否扩大规模以弥补 2028 年的缺口预估,将决定 42 亿美元的收入预测能否在瓶颈成为硬约束之前得以实现。