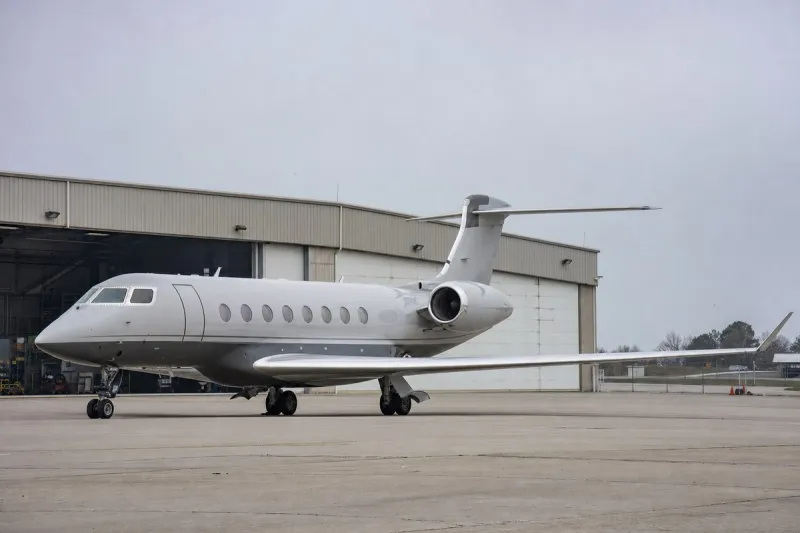
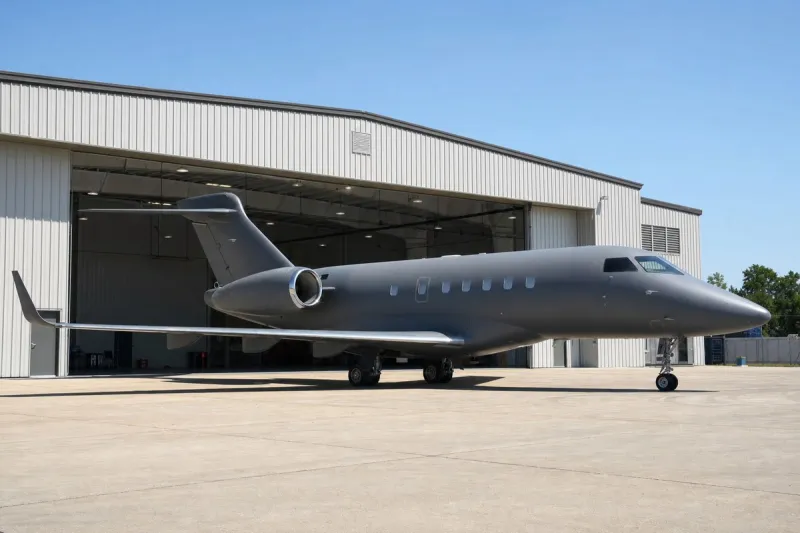
清算人追踪到用Banco Master资金购买的Gulfstream G700,Vorcaro被捕后该机两度转售
行业影响此事表明,分时产权结构与快速转售链条可以让一架高价值公务机两度易手,而破产清算程序却难以及时追踪资金去向。
事件详述
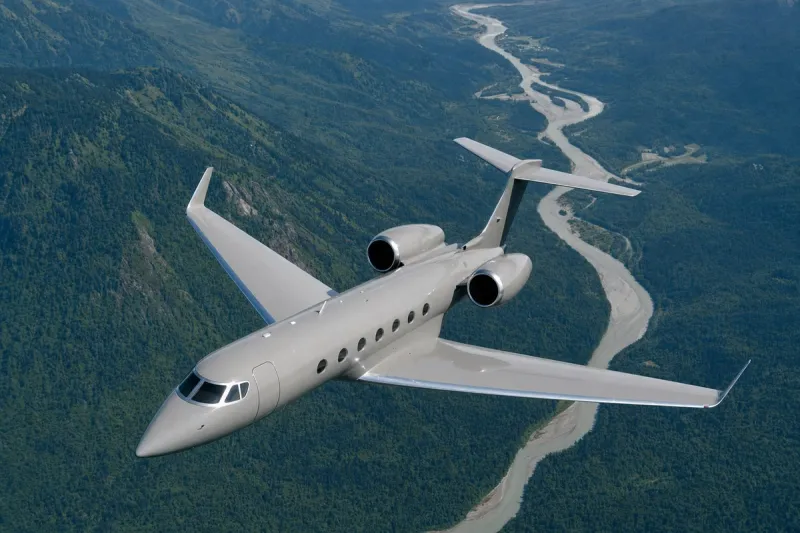
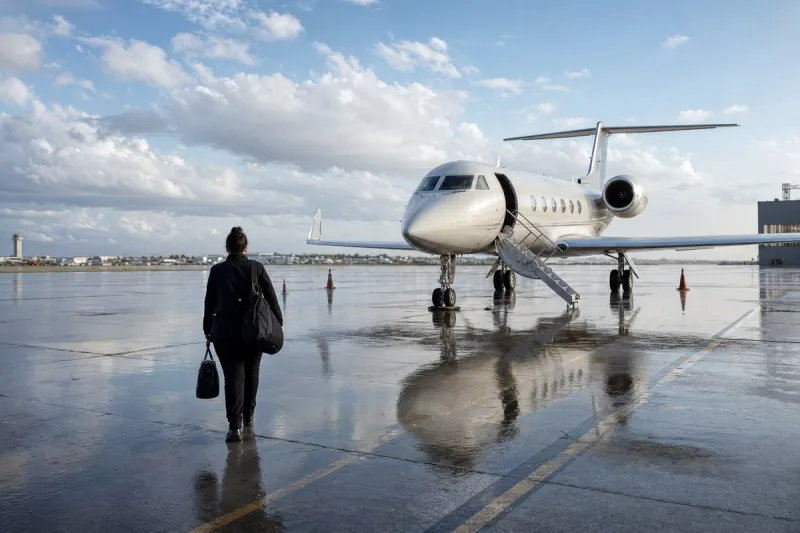
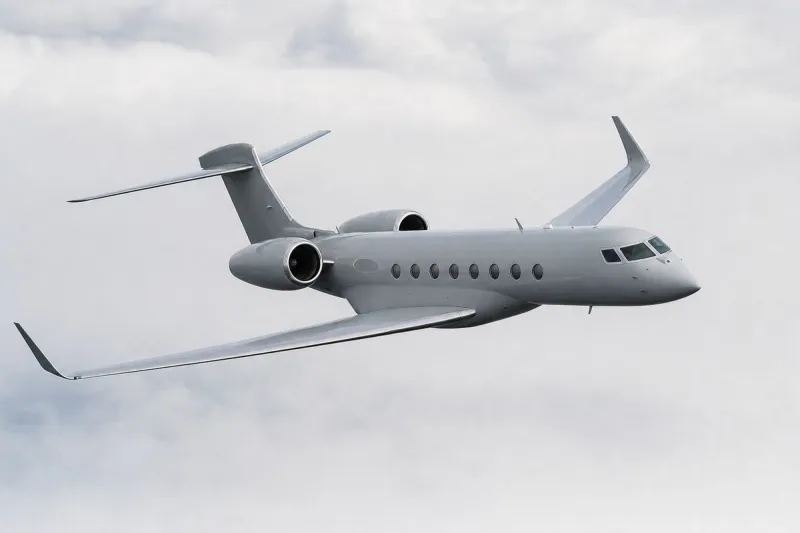
Banco Master 银行的清算方 EFB Regimes Especiais 于 2026 年 10 月 2 日向美国一家破产法院提交申请,追溯一架序列号为 87039、价值 7944.09 万美元 的 Gulfstream G700 公务机背后的资金流向,调查人员称该机是银行家 Daniel Vorcaro 用从 Banco Master 银行资金中挪用的款项购得。
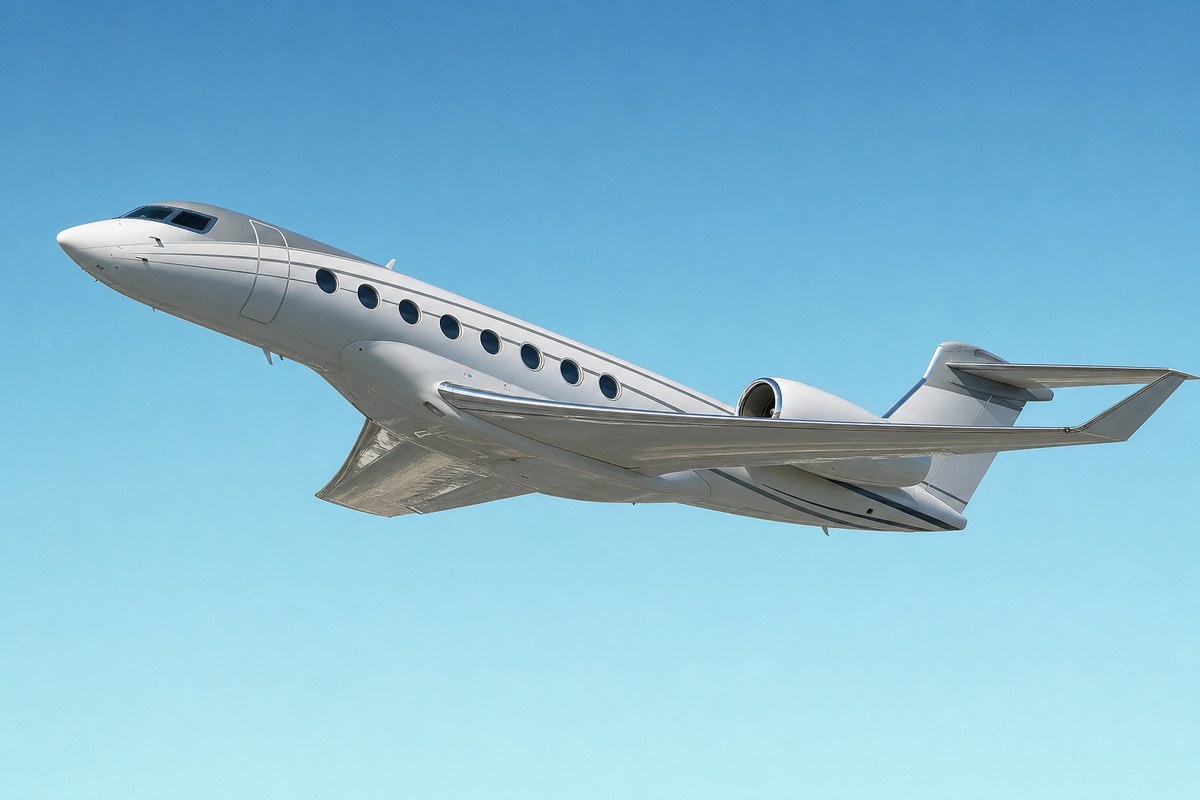
申请书指出,全部购机资金均从 Banco Master 银行资金中提取,通过该行在纽约摩根大通(JPMorgan Chase)的账户兑换为美元,再汇往 Gulfstream Aerospace。资金途经一系列投资基金,包括 Fundo Astralo、Fundo Máxima 和 FIP Lunar,以及包括 Entre Investimentos e Participações Ltda. 和 Super Empreendimentos 在内的空壳公司,调查人员称这些实体是没有合法商业目的的资金通道。2023 年 12 月,原名 Prime Aviation 2 的公司 Domus 签署了这架新飞机的购买合同。调查人员称 Domus 是由 Vorcaro 控制的特殊目的实体,其名义所有权由 Entre Investimentos 持有,而后者则由 Antônio Carlos Freixo Júnior(绰号「Mineiro」)控制,此人被认定为共谋者,已签署认罪协议。Vorcaro 用该机前往迈阿密和撒丁岛等地私人出行。
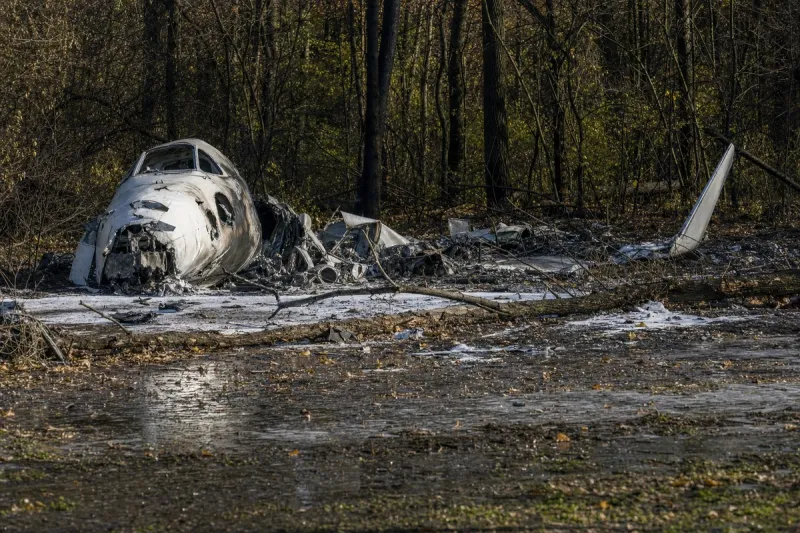
该飞机于 2025 年 6 月交付,并在巴西航空器登记系统中登记在 PS-MGG Administração de Bem Próprio S.A. 名下,这是由 Vorcaro 控制的分时产权结构中的一家公司。2025 年 11 月 6 日——在 Vorcaro 被捕前 11 天、巴西中央银行下令对 Banco Master 实施清算前 12 天——该机的追踪应答机被关闭。此后该机被发现藏匿于法国与瑞士边境的 Basel-Mulhouse-Freiburg 机场一座私人机库内。
在清算方推进经美国法院批准的证据开示程序期间,PS-MGG 于 2025 年 12 月 31 日以 8600 万美元将这架 Gulfstream G700 卖给 Jetcraft Global (UK) Limited。2026 年 2 月 17 日,Jetcraft 当天即将该机以 8750 万美元 转售给 Flexjet LLC。Flexjet 将款项转入由美国 Insured Aircraft Title Services(IATS)管理的托管账户,该账户已向 PS-MGG 转付至少 4200 万美元,账户中仍留存约 4200 万美元。清算方获得了 Flexjet 与 Jetcraft 之间的往来邮件,双方均在邮件中承认该机的实益所有人为 Vorcaro,且这笔交易是在 Banco Master 清算丑闻持续发酵期间进行的。Vorcaro 的法律团队拒绝置评。
清算方寻求的救济
EFB Regimes Especiais 在申请中请求法院对 IATS 账户中约 4200 万美元设立保护机制和衡平留置权,以防止资金被转移耗散。申请还寻求依据巴西破产法——第 11.101/2005 号法律和第 6.024/1974 号法律——以及适用的美国州法律撤销相关欺诈性转让,并要求 PS-MGG 就其参与资产转移计划赔偿损失并吐出不当得利。
事件经过
EFB Regimes Especiais 提交申请,追溯资金流向,并就剩余资金寻求留置权。
Jetcraft 当天将飞机以 8750 万美元转售给 Flexjet LLC;资金汇入 IATS 托管账户。
PS-MGG 以 8600 万美元将飞机卖给 Jetcraft Global (UK) Limited。
巴西中央银行下令对 Banco Master 实施清算。
Daniel Vorcaro 被捕。
该机的追踪应答机被关闭,此后被发现藏匿于 Basel-Mulhouse-Freiburg 机场一座私人机库内。
飞机交付,并在巴西登记在 PS-MGG Administração de Bem Próprio S.A. 名下。
原名 Prime Aviation 2、由 Vorcaro 控制的公司 Domus 签署新 Gulfstream G700 的购买合同。
行业影响与后续观察
在跨境资产追索案件中,公务航空领域一再遭遇同一障碍:一架飞机变更登记地、机库和名义所有人的速度,往往快于破产程序在不同司法辖区法院间的推进速度。一架飞机先后流转于多个基金、空壳公司和一个分时产权载体,又在七周内两度转售,这说明即便标的资产本身从未实际消失,其交易纸面记录也可能变得极其单薄。
高价值公务机交易通常依赖托管账户——正如此案中 IATS 所持有的那个账户——正是因为产权和留置权问题可能在交易完成后才浮现;而如今这一机制恰恰成了清算方试图借力的支点,因为约 4200 万美元仍滞留账户中,尚未全部支付。邮件显示 Flexjet 与 Jetcraft 双方均知悉该机在一桩持续发酵的清算丑闻期间实益归属于 Vorcaro,这很可能影响法院今后在类似案件中如何评估「善意买受人」抗辩。
后续走向取决于美国破产法院如何裁决清算方就 IATS 账户资金提出的衡平留置权请求,也取决于巴西破产法能否适用于撤销那些触及美国州法律的转让行为。另一条值得关注的线索是 Mineiro 的认罪协议,这名被指名的共谋者如提供配合性证词,可能直接印证清算方请求法院认定的所有权链条。