Archer Aviation Q2净亏损2.62亿美元,收购Boeing旗下资产或带来稳定营收
行业影响早期 eVTOL 开发商仍依赖外部资金和收购来的营收来源弥补缺口,直到获得认证的空中出租车业务能够产生可持续收入为止。
事件详述
Archer Aviation 第二季度净亏损 2.62 亿美元,营收仅为 500 万美元,现金储备减少约 2.15 亿美元。该公司当季获得 1400 万美元利息收入,是其运营营收的三倍。
Archer 已同意收购 Boeing 的三家子公司——Insitu、SkyGrid 和 Wisk Aero。Insitu 一家的年营收就超过 2 亿美元,且已实现盈利。根据协议条款,Boeing 将获得 Archer 16.5% 的股份,并成为其战略合作伙伴。
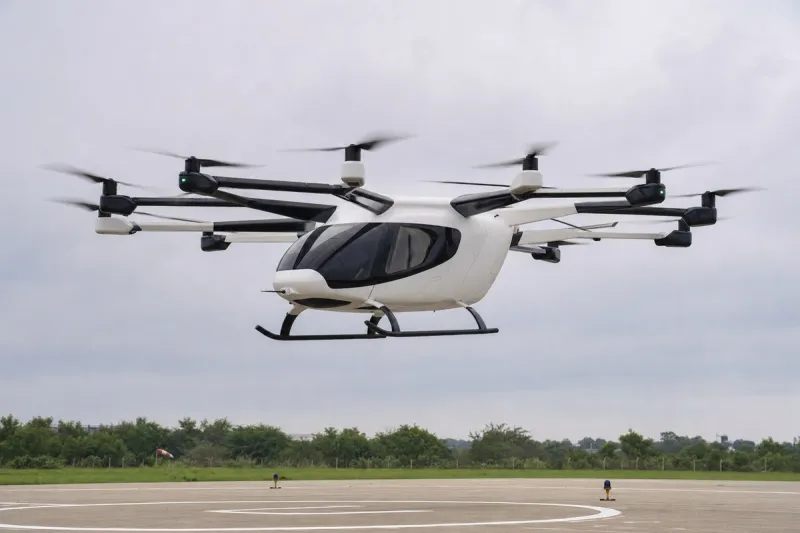
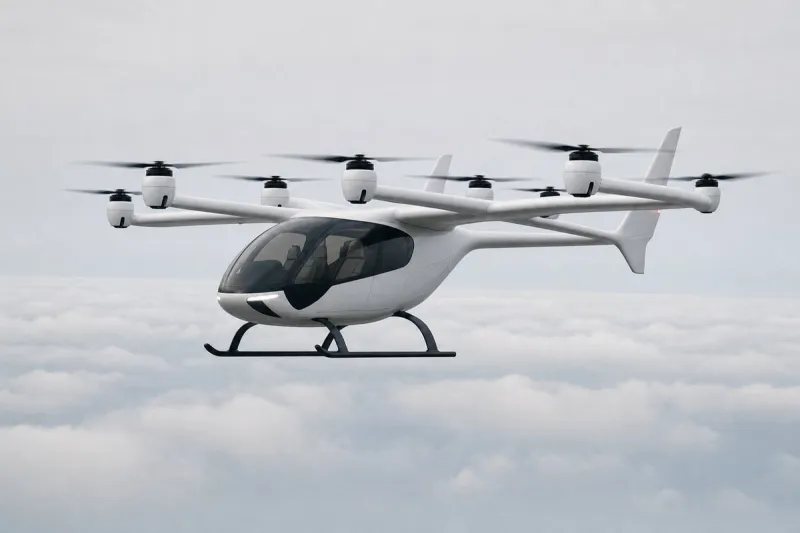
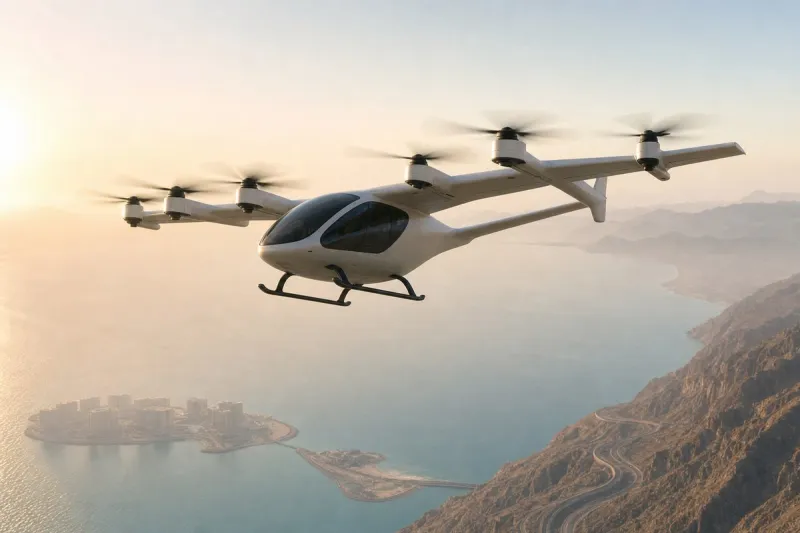
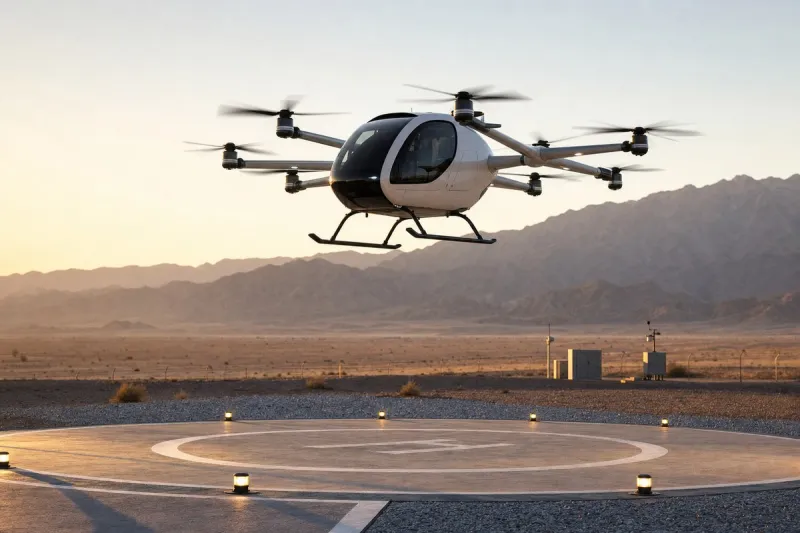
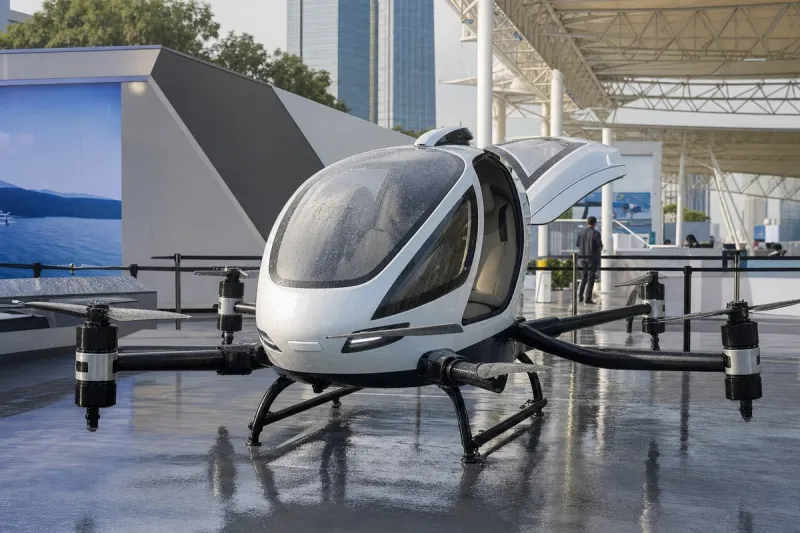
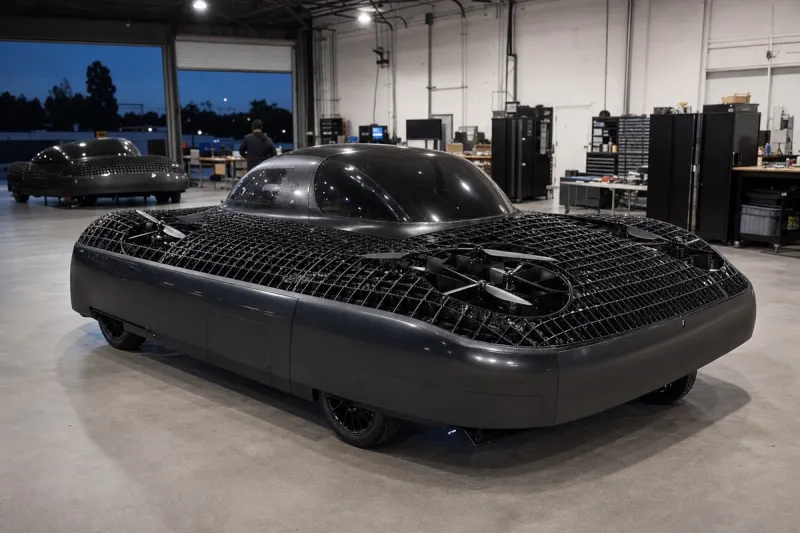
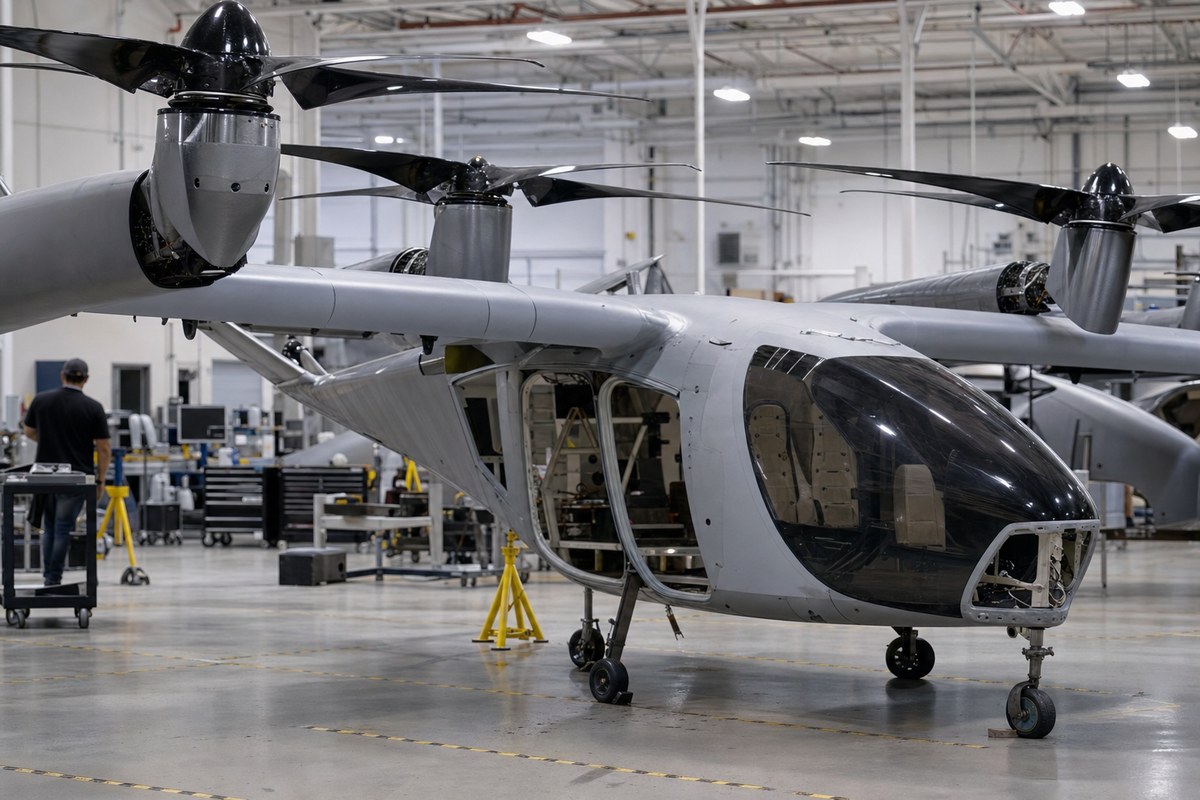
Archer 成为首家完成美国联邦航空局(FAA)四阶段型号认证流程中第三阶段的 eVTOL 制造商。其 Midnight 飞机采用 12 倾转 6 电动分布式推进平台,可搭载四名乘客及一名飞行员执行空中出租车业务。
Ark Invest 旗下的 Ark Innovation ETF 近期增持 Archer Aviation 约 335 万美元,此时该股股价已较高点下跌约 62%,年内累计下跌 31%。Archer 是该 ETF 第 30 大持仓,占投资组合约 1.2%。Canaccord 在第一季度业绩公布后维持买入评级,将目标价从 13 美元下调至 12 美元;Needham 在第四季度业绩公布后维持买入评级,将目标价从 10 美元下调至 9 美元。
行业影响与后续观察
Archer 本季度的表现展现出未产生营收的飞机开发商共有的模式:认证进度领先商业现金流数年,亏损靠融资活动填补,而不是靠运营收入支撑。FAA 的分阶段型号认证流程会让先行者获得可信度,但认证本身并不能带来营收,这正是 Archer 转向收购的原因——收购 Insitu 现有的盈利营收基础,以此弥补缺口,直到 Midnight 飞机真正载客运营为止。
Boeing 这笔交易也说明,战略性股权持有正被越来越多地用来让大型制造商的利益与处于认证阶段的新进入者绑定,使 Boeing 直接持有 Archer 进展中的财务权益,双方关系不再只是简单的供应商往来。ETF 持续买入与股价下跌同时出现,说明部分投资者押注的是通向预计年营收5 亿美元的多年时间线,而着眼点不在当前财报数字上。
接下来取决于 Boeing 收购交易能否按既定条款完成、Insitu 营收并入 Archer 财报的速度,以及 Midnight 能否按实现商业空中出租车服务所需的时间表,推进完成 FAA 剩余的认证阶段。