Strait of Hormuz关闭推动航空燃油价格涨逾120%,全球航司2026年大规模削减运力
行业影响此事表明,真正区分能够消化燃油冲击的航空公司与被迫立即削减运力和航班的航空公司的,是套期保值覆盖率,而非乘客需求本身。
事件详述
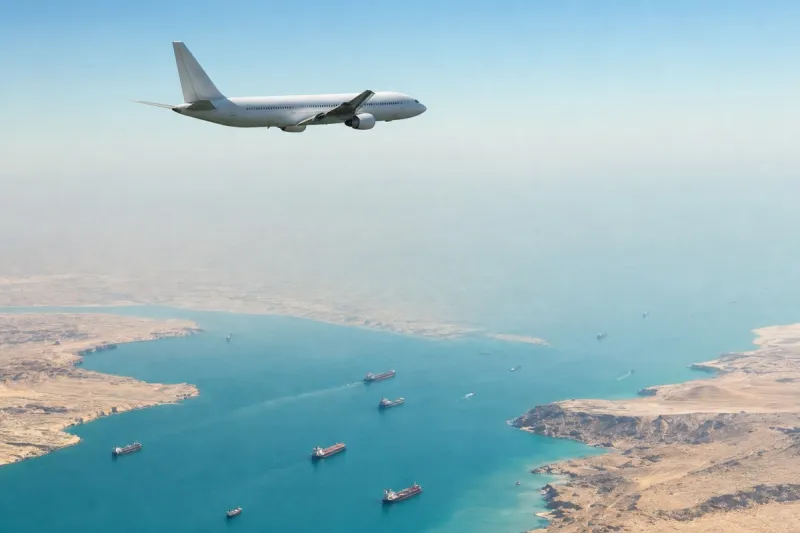
国际航空运输协会(IATA)数据显示,2026 年 2 月 28 日霍尔木兹海峡关闭使全球市场每日减少约 1,000 万桶原油供应,约占全球消费量的 10%。航空煤油价格上涨超过 120%,4 月初一度达到每吨 1,838 美元,随后稳定在每吨 1,500 美元以上;柴油和航空煤油的炼油利润率也从中断前的每桶约 15-20 美元升至约 50-80 美元。中国对成品油出口的限制进一步收紧了国际供应。
预计 2026 年全球航空客运量将达约 52 亿人次,同比增长 3.9% 至 4.4%,但国际航空运输协会(IATA)警告,此次危机可能使 2026 年全球航空公司利润减半。美国航空(American Airlines)首席执行官罗伯特·艾索姆(Robert Isom)警告称,持续高企的燃油价格可能迫使公司进一步调整运力;该公司第四季度燃油支出预计将比此前预估高出约 10 亿美元,全年盈利预期已从此前的每股亏损 0.40 美元至盈利 1.10 美元下调至每股调整后亏损 0.65 美元至盈利 0.65 美元,该预期基于每加仑 3.75 美元的假设平均燃油价格。美联航(United Airlines)削减运力约 5%,首席执行官斯科特·柯比(Scott Kirby)警告油价可能维持高位。
美国以外,加拿大航空(Air Canada)以燃油经济性为由暂停了多伦多和蒙特利尔至纽约 JFK 的航班。韩亚航空(Asiana)从航班计划中取消 22 个航班,大韩航空(Korean Air)进入应急管理模式。国泰航空(Cathay Pacific)削减运力约 2%,旗下香港快运(HK Express)降幅达 6%,澳洲航空(Qantas)第四季度国内运力削减约五个百分点。法荷航集团(Air France-KLM)表示,2026 年燃油支出预计将达 9.3 亿美元,比此前预期高出约 2.4 亿美元,其中单季度增幅预计达 1.1 亿美元,集团将运力增长预期从 3%-5% 下调至 2%-4%。瑞安航空(Ryanair)已就 2027 年 4 月前约 80% 的燃油需求以约每桶 67 美元的价格完成套期保值,但仍警告持续高油价可能使单位成本上升约 5%;易捷航空(easyJet)则报告 3 月出现意外的 2,500 万英镑燃油成本冲击,并将最低票价上调 2 至 3 英镑。
谁做了套期保值,谁没有
法荷航集团(Air France-KLM)已就 2026 年预期燃油消耗量的约 67% 完成套期保值,汉莎航空(Lufthansa)的覆盖率为 86%,澳洲航空(Qantas)报告 2027 年上半年套期保值比例为 85%,国泰航空(Cathay Pacific)表示套期保值与燃油附加费覆盖了其第二季度燃油成本增幅的约一半。美国各航司已大多放弃燃油套期保值,因而更直接暴露于现货价格波动之下。分析师指出,持续高企的燃油成本可能加速机队更新,使以 A320neo、737 MAX、A350 和 787 等更省油机型替换旧机型的经济性进一步增强。
行业影响与后续观察
此事表明,石油市场的单一供应冲击足以压过原本增长的需求基础:预计的 52 亿乘客量和 3.9%-4.4% 的增长率,在航空煤油炼油利润率较中断前几乎翻倍后,仍不足以维持航班计划不变。航司的航班安排正由燃油成本敞口而非座位需求驱动,二者在本轮周期中出现明显脱节。
套期保值覆盖率正成为区分吸收了冲击的航司与被迫立即削减运力的航司之间最明显的分界线。汉莎航空(Lufthansa)86% 与澳洲航空(Qantas)85% 的覆盖率,与套期保值极少的美国航司形成鲜明对比,这一差距直接体现在谁只削减了个位数百分比的运力,谁则整条航线停飞,如加拿大航空(Air Canada)暂停的多伦多和蒙特利尔至纽约 JFK 航线。
接下来要观察的是炼油利润率能否维持在每桶 50-80 美元的高位,以及中国的出口限制是否会放松,这两者将直接决定航司是否会将当前的运力削减延续至后续季度。美国航空(American Airlines)调整后的盈利区间与法荷航集团(Air France-KLM)下调的增长预期,为随着本季度推进进行验证提供了具体参照点。