欧盟航空安全局(EASA)数据显示,ReFuelEU Aviation在首个强制报告年度超额完成2% SAF最低要求
行业影响合规数据表明,即便供应仍集中在少数枢纽机场、且依赖非欧盟原料,强制配比门槛依然可以达标,这使生产产能成为真正的制约因素。
事件详述
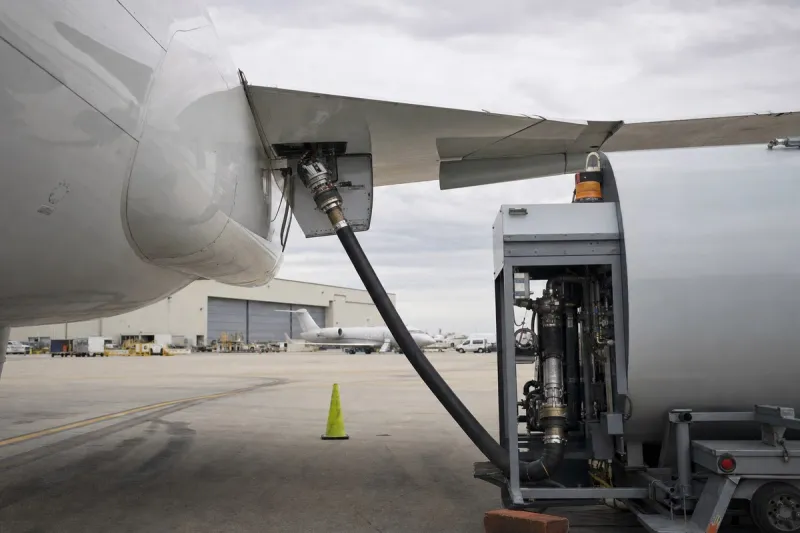
根据 EASA 数据,欧盟在 ReFuelEU Aviation 法规下的首个强制报告年度内超过了可持续航空燃料混合比例的最低要求,2025 年欧盟机场交付的逾 3900 万吨燃油中,SAF 占比达到 2.79%——较 2024 年几乎增长了六倍。该法规自 2025 年起生效,要求符合条件的运营方使用至少 2% 的混合 SAF,此前从 2024 年 1 月 1 日起有过一个为期 12 个月的自愿报告期。
燃油供应商的报告合规率接近 90%,93% 的航空器运营方履行了报告义务,高于自愿报告期内的 74%。EASA 指出,不合规情况多与小型公务机运营方、非定期运营方以及未回应主管当局要求的第三国运营方有关。该机构还提醒,提升 SAF 产能仍需加大力度。
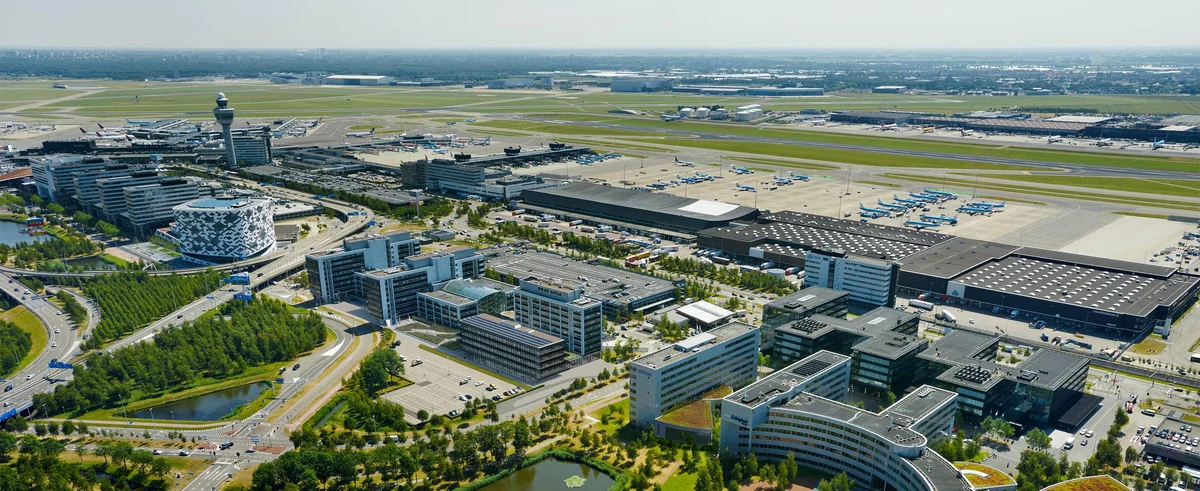
2025 年,SAF 在全部 27 个成员国的 121 个欧盟机场实现供应,意味着 79% 的欧盟机场当年获得了 SAF 交付。阿姆斯特丹史基浦机场占已追踪供应量的 29%,法兰克福占 8%,巴黎戴高乐机场占 7%。在成员国层面,荷兰获得的 SAF 份额最大(29%),其后依次是西班牙(14%)、德国(11%),意大利与法国并列第三(各 10%)。
荷兰同时也是 SAF 生产的领先国家,欧洲 SAF 总产量的 33% 产自 Neste 位于鹿特丹的工厂。EASA 指出,截至 2025 年底,至少有八个欧盟成员国拥有至少一座具备 SAF 生产能力的工厂,但尚无大型合成航空燃料工厂做出最终投资决定。2025 年欧洲使用的第一代 SAF 几乎全部通过 HEFA 工艺生产,依赖生物质与废弃食用油等原料。在欧盟机场供应的全部 SAF 中,85% 所用原料来自欧盟以外地区,其中中国占该部分供应量的 61%,其后依次为马来西亚和印度尼西亚。
行业影响与后续观察
首年即达标并不意味着底层供应链已经稳固。SAF 供应集中在少数几个枢纽机场——史基浦、法兰克福和戴高乐合计占已追踪供应量的 44%——这说明混合配比义务可以在账面上完成,而在覆盖 27 个成员国的更广泛网络中,分布依然不均;2025 年有五分之一的欧盟机场完全没有获得 SAF。
生产端的问题更具结构性。目前几乎全部产量都经由 HEFA 工艺生产,85% 的原料来自欧盟以外地区,主要是中国、马来西亚和印度尼西亚,这意味着该地区目前的合规表现依靠的是进口废油和生物质原料,而非本土合成燃料产能。EASA 自己也指出,尚无大型合成航空燃料工厂做出最终投资决定,这正是未来几年逐步提高的配比门槛将面临考验之处。
合规缺口也集中在特定群体:小型公务机运营方、非定期运营方与第三国承运人是报告不达标的主要来源,尽管运营方整体合规率已从 74% 升至 93%。针对该群体的执法是否会收紧,以及是否会有 SAF 工厂做出最终投资决定,将决定 2025 年出现的六倍增长能否在混合配比要求持续提高的情况下延续下去。