Honeywell Aerospace 在 Elliott Investment Management 施压后分拆为独立公司
行业影响此次分拆显示,维权投资者的施压能够迫使售后市场结构与利润率明显不同于多元化工业母公司的航空航天业务实现独立估值。
事件详述
霍尼韦尔航空航天已从更广泛的霍尼韦尔集团中分拆出来,该集团已更名为霍尼韦尔科技,股东所持每两股霍尼韦尔科技股票可获一股霍尼韦尔航空航天股票。此次分拆主要由维权投资者 Elliott Investment Management 推动,该机构已向公司投资 50 亿美元,并主张将航空业务置于集团结构之下已不再合理。
「今天标志着霍尼韦尔航空航天新时代的开始,」霍尼韦尔航空航天总裁兼首席执行官 Jim Currier 表示。「作为一家独立的航空航天与国防公司,我们全力投身于自己的使命:保护并推进飞行的承诺,共同创造一个更安全、更互联的世界。」在公司从事航空业务近 20 年的 Currier 对此次分拆表示欢迎。霍尼韦尔航空航天预计有机销售额将以每年约 6% 的复合增速增长,利润预计每年增长约 9%。
Jefferies 指出,利润率的提升主要得益于业务结构向高利润率售后服务的有利转移,加之运营效率的提升,不过这部分盈利能力被持续的研发投入、独立上市公司成本以及原材料成本、通胀和供应链限制等外部压力部分抵消。Vertical Research Partners 合伙人 Robert Stallard 将霍尼韦尔航空航天称为「一项优质资产」,同时指出该股预计表现将与更广泛的航空航天与国防板块保持一致。
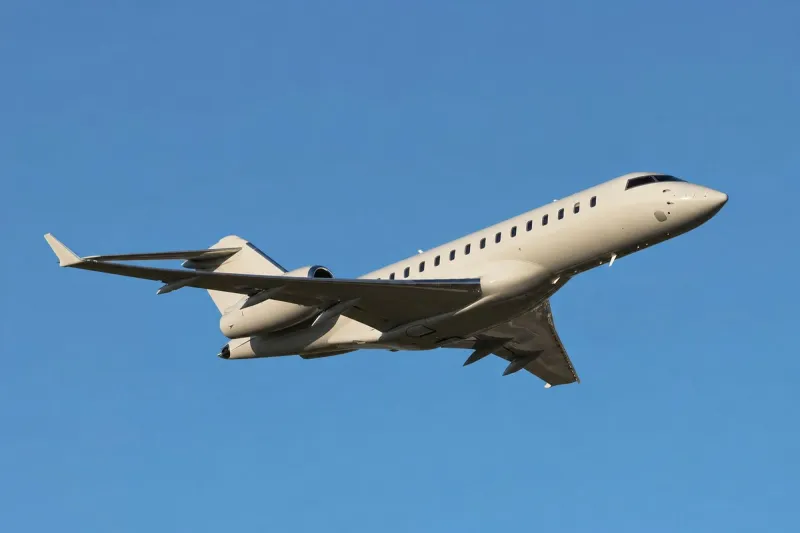
Vertical Research Partners 估计,霍尼韦尔航空航天约 20% 的营收来自公务航空,其中 24% 的总销售额来自公务机售后服务,10% 来自向公务机制造商的设备销售。相比之下,General Dynamics 约 25% 的营收来自公务航空,Textron 约为 23%,Embraer 的 Executive Jets 部门约占其销售额的 30%。Stallard 提醒,霍尼韦尔航空航天在公务机售后市场的权重高于许多同业,且该细分市场的增速可能相对温和,尤其是与大型发动机业务相比。分拆之后,客户预计不会感受到运营上的变化,仍将与相同的人员对接,唯一变化是发票上更新为橙色品牌标识。
行业影响与后续观察
Elliott 的持股及随之而来的分拆,体现了航空供应商领域更广泛的一种动态:当航空业务占比较高的部门置身于多元化工业集团之中,其增长和利润率状况可能被无关业务所掩盖,这就给维权投资者提供了主张分拆、以释放更清晰估值的空间。分析师将霍尼韦尔航空航天的公务机业务与 General Dynamics、Textron 和 Embraer 相并列,表明市场是将这家新独立的供应商与售后服务及原厂设备结构相近的同业对标,而非孤立评估。
这一细分市场的运作方式在所引用的数据中可见一斑:售后服务的利润率高于原厂设备销售,因此公司的增长前景在很大程度上取决于两者之间的比例,以及公司营收中有多少与公务机(相对于其他航空类别)相关。Stallard 提醒公务机售后市场的增速将慢于大型发动机业务,这意味着霍尼韦尔航空航天的航空业务结构相对于偏重商用或国防发动机的同业,扩张速度存在结构性上限。
后续走势将体现在:当这家独立上市公司在没有更大母公司资产负债表缓冲的情况下承担新增成本和研发支出时,此前预测的 6% 有机销售增长与 9% 利润增长能否维持。与该业务打交道的运营方和供应商,除品牌标识外,日常运营中将几乎感受不到变化,因此真正的考验在于财务表现而非运营层面,其结果将体现在该股相对于 Stallard 所用作对比基准的航空航天与国防板块的股价表现中。