IADA小组:公务机融资趋于复杂,利率、资产价值与融资结构分化加剧
行业影响随着飞机估值和融资条款按机型出现分化,贷款机构和租赁公司正从统一授信标准转向针对每位买家和每种机型量身定制的资产化方案。
事件详述
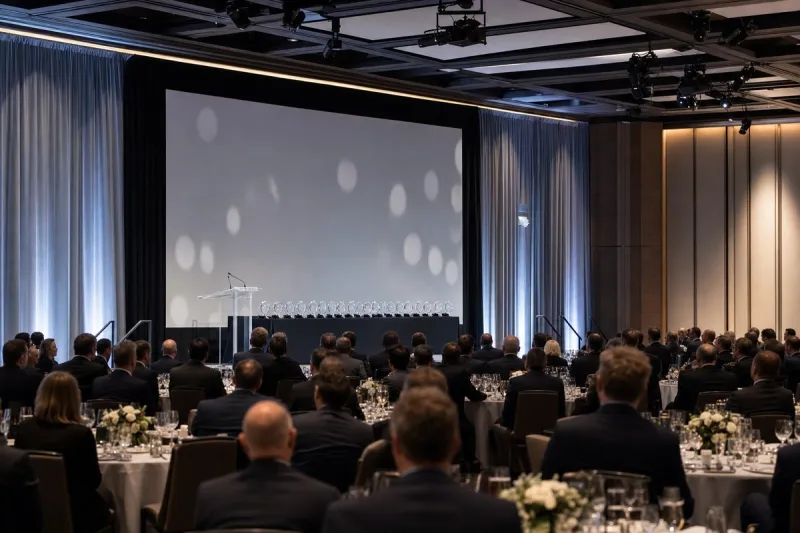
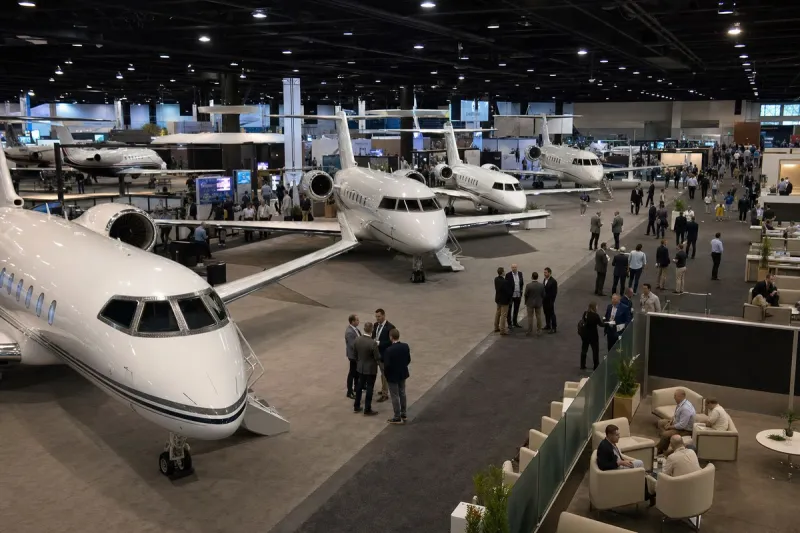
国际飞机经销商协会(IADA)召集的一场小组讨论汇聚了四位资深飞机融资高管——分别来自 PNC Aviation Finance、JSSI Aviation Capital、First American Equipment Finance 和 Global Jet Capital——共同探讨公务航空融资格局的变化。PNC Aviation Finance 的 Gentile 表示,4 月通胀率达到 3.8%,就业市场保持强劲,美国经济在 5 月新增 172,000 个就业岗位,随后通胀率升至 4.2%,他将此部分归因于与中东冲突相关的能源成本。他表示,尽管期间内波动不小,五年期和十年期掉期利率同比基本持平,未来 12 个月「利率上升的可能性远大于下降」,目前飞机融资利率处于 4% 高段区间。
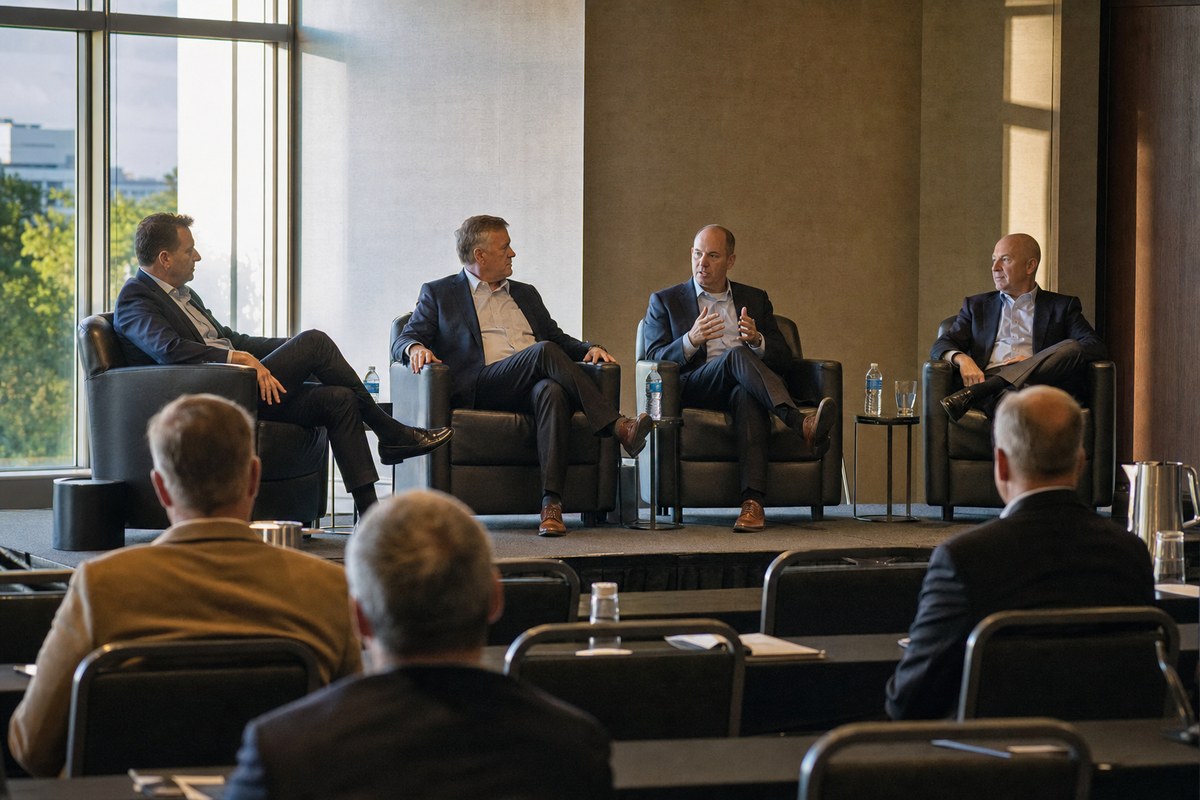
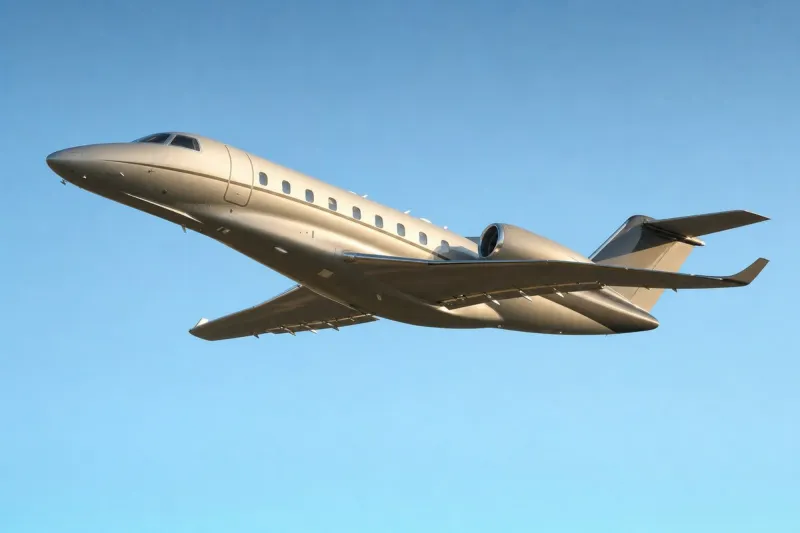
JSSI 首席投资官 Ben Hockenberg 表示,市场持续对地缘政治冲击保持淡定,并强调当下公务航空领域约有 150 种不同机型在运营,这意味任何单一的贷款价值比或估值方法都无法统一套用于全部机型。JSSI 的资产化模型依托该机构在监测维修保养计划和残值方面的经验,对每架飞机单独评估。First American Equipment Finance 的 Sarah Yarnes 介绍了一套以担保方资质为核心的授信方法,评估对象涵盖超高净值个人、企业客户及部分产权客户的流动性、杠杆率与现金流,她指出,在疫情后市场调整期间,部分客户因飞机估值变动而触及贷款价值比契约的边界,需要就追加股权出资展开讨论。Global Jet Capital 的 Mike Christie 则谈到,对于需求超出常规贷款范畴的买家,租赁是一种可行的资本解决方案。
四方观点的一个共同结论是:不存在放之四海而皆准的融资方案;最优结构取决于机型、机龄与维修保养履历、买家的财务状况、预期运营用途、运营所在司法辖区,以及机主的长期目标。Jay Mesinger 指出,视厂牌、型号和机龄而定,部分机型价格已大幅上涨,部分持平,还有部分则出现下跌。
行业影响与后续观察
小组讨论所呈现的图景是:融资市场正从一刀切的授信规则转向逐机评估,这一转变与飞机估值本身按厂牌、型号和机龄各自分化、而非同步涨跌的走势相互印证。约 150 种机型各自带有独特的残值和维修保养特征,单一的贷款价值比表格无法对其风险做出一致定价,小组中提到的贷款机构因而依赖针对维修保养计划的个性化监测,以及针对买家的现金流分析。
这种细分也解释了为何授信考量已不再局限于飞机本身:担保方的流动性、杠杆率和现金流如今与资产价值一并成为信用评估的主要依据,那些在估值上升期尚能满足契约要求的买家,一旦估值回归常态,便可能需要追加股权。租赁结构在这种环境下显得尤为重要,正因为它能将残值风险从那些需求不符合常规贷款条款的买家身上转移出去。
融资成本能否如 Gentile 所预期的那样——未来 12 个月基准利率持平或走高——取决于通胀和就业数据相较小组讨论中所引用的水平如何演变。更为持久的信号在于飞机估值本身的分化,只要各机型价格继续各自独立走势,贷款机构就会持续被推向定制化结构,而非标准化条款。