全球eVTOL与先进航空出行市场预计2035年规模达1282.2亿美元,复合年增长率24.98%
行业影响这一增长预期表明,电动推进、垂直起降场基础设施以及涵盖客运、货运和医疗领域的自主空中出行服务,正获得加速的资本和监管支持。
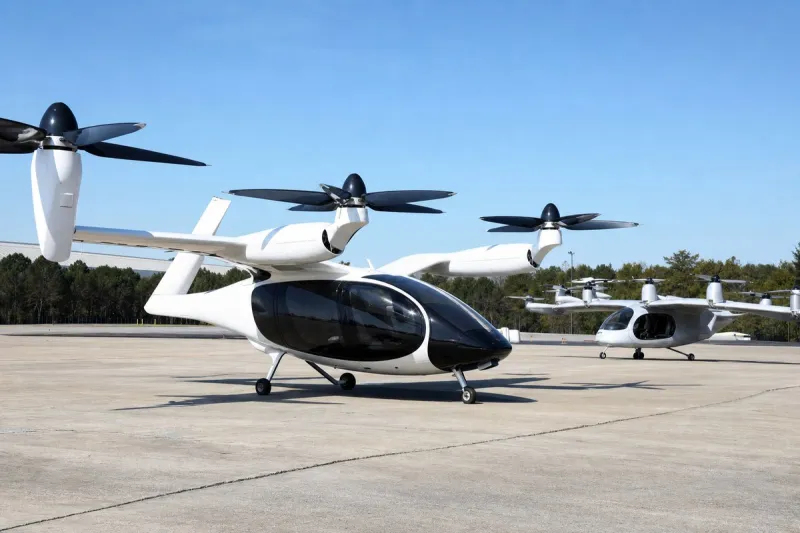
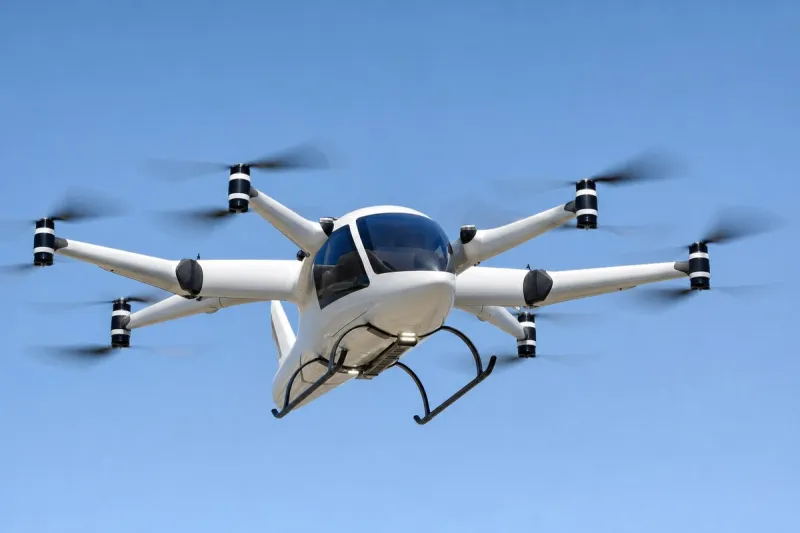
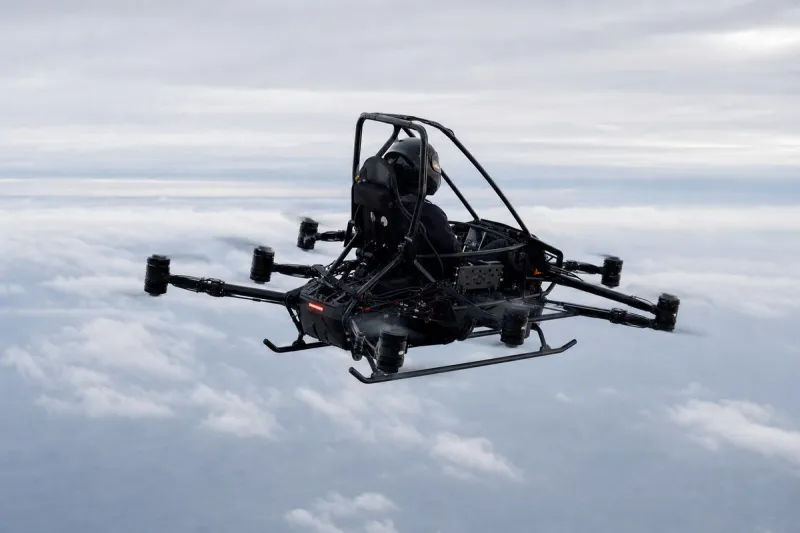
根据一份覆盖 2026 年至 2035 年的市场预测,全球 eVTOL 与先进空中出行市场预计将从 2025 年的 137.9 亿美元增长到 2035 年的 1282.2 亿美元,复合年增长率为 24.98%。该市场涵盖 eVTOL 飞行器,以及电动推进与能源系统、航电设备、飞行控制技术、充电基础设施、垂直起降场、数字化机队管理平台和商业出行服务,行业正从原型开发迈向适航认证、试飞、规模化制造、基础设施部署和初步商业化服务。

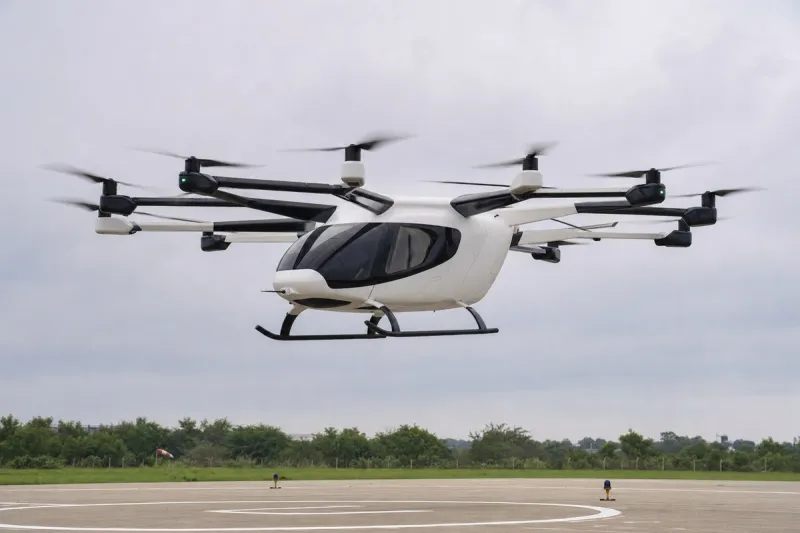
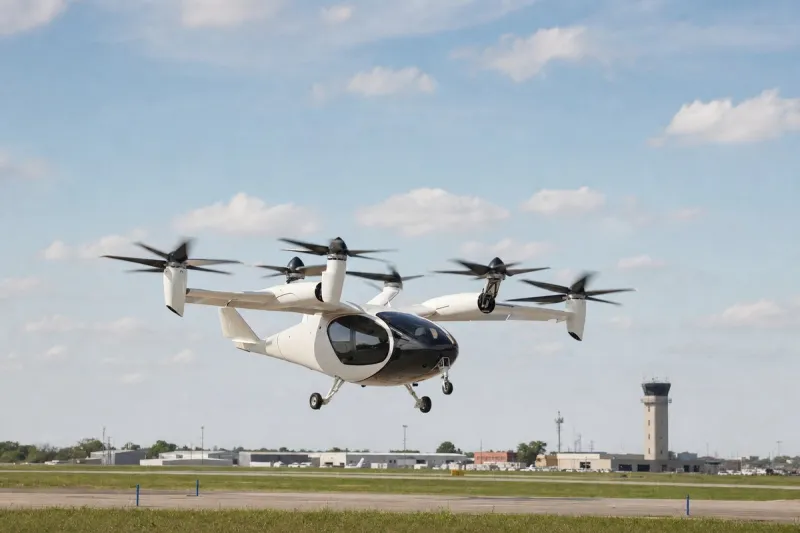
2025 年,按机型划分,多旋翼 eVTOL 飞行器以 18.65% 的市场份额领先;按推进方式划分,电池电动推进以 49.85% 占据主导;电动机与推进部件占部件收入的 18.45%;客运空中出行以 34.85% 的份额占据最大应用市场。5-7 座容量细分市场以 36.40% 的份额领先。在快速增长的细分领域中,倾转旋翼飞行器预计将以 27.10% 的复合年增长率扩张,到 2035 年份额将从 16.75% 升至 19.35%;8-15 座类别的复合年增长率最高,达 26.20%;全自主运行虽基数较小,但预计复合年增长率将达 42.10%。混合动力电动系统在 2025 年占推进市场的 28.40%,到 2035 年将以 24.55% 的复合年增长率逐步降至 27.25%。
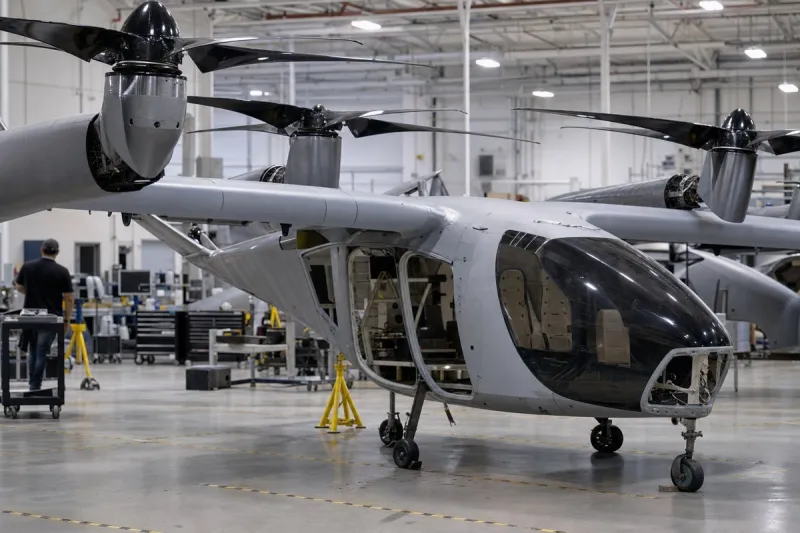
在部署方面,EHang 已交付超过 169 架 EH216,并在 21 个国家完成超过 83,000 架次飞行,而 Joby、Archer、Eve 和 Vertical Aerospace 则继续推进各自的适航认证里程碑,商业化投入运营目标定在 2026 年至 2028 年之间。Archer 报告称拥有 18 亿美元流动资金,用于支持其计划中的美国空中出租车运营;Eve 则开展了一项全尺寸原型机测试项目,计划完成近 300 次验证飞行。在欧洲,欧盟航空安全局(EASA) 于 2025 年出台的框架提供了更明确的适航认证与运营指引;在美国,美国联邦航空局(FAA) 的动力升力飞行员规则及实践规则已于 2024 年生效,该机构 2026 年的 eIPP 项目将对涵盖客运、货运、自动化及医疗响应任务的先进空中出行(AAM) 展开评估。商业空中出行运营商是该市场中规模最大的终端用户群体。