报告预测:公务机维护市场到2030年将以5.8%的年复合增长率增至307.1亿美元
行业影响维修支出正转向以数据驱动、基于状态的维修方案和外包作业,这使维修车间的经济效益不再只取决于机队规模,还与缩短停场时间以及北美以外地区的机队增长挂钩。
事件详述
据 The Business Research Company 发布的一份市场报告,全球公务机维修市场预计将从 2025 年的 230.6 亿美元增至 2026 年的 245 亿美元,年复合增长率为 6.2%。报告预计,该市场到 2030 年将达到 307.1 亿美元,年复合增长率为 5.8%。
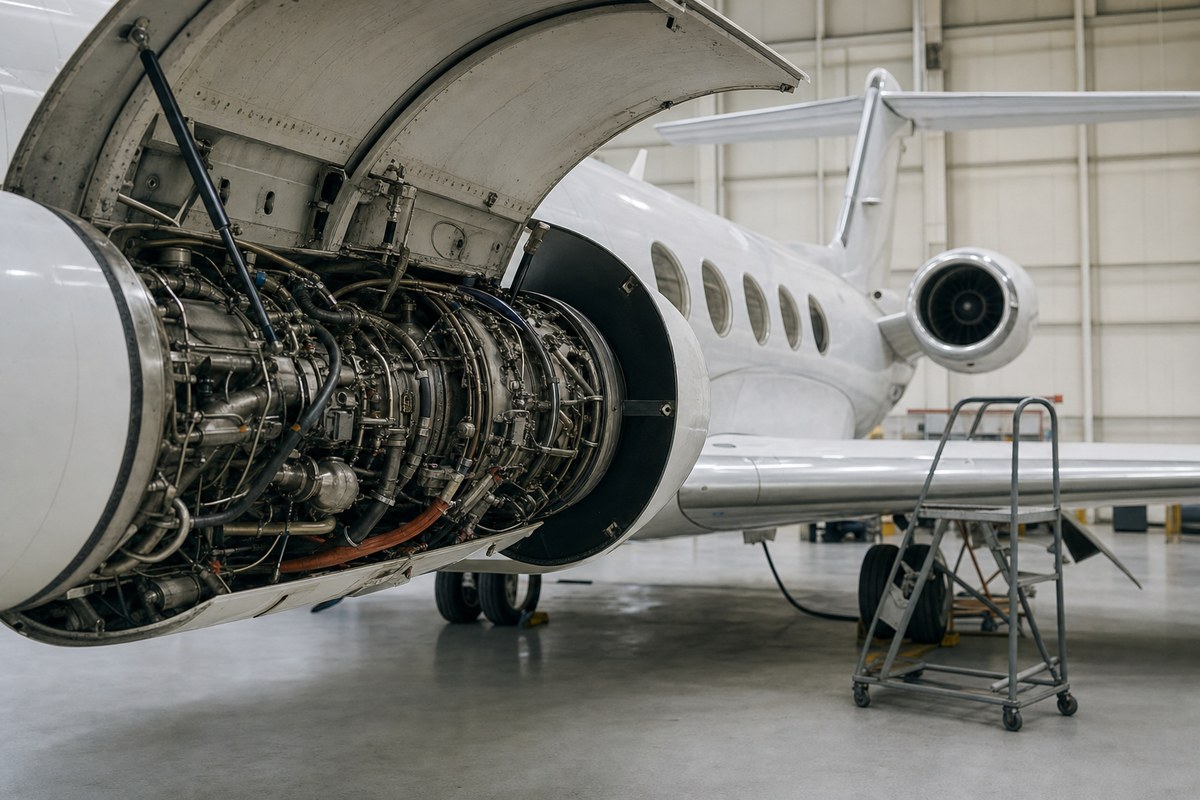
报告将过去的增长归因于公务机数量增加、公务航空活动增多、对飞机安全标准的重视提高、定期检查需求上升以及飞机使用范围扩大。报告认为,未来的增长与预测性维修方案的更广泛采用、延长飞机使用寿命的意愿、实时健康监测系统的更多应用、对专业化服务的需求以及缩短飞机停场时间的需要有关。预测性维修和基于状态的维修方式正逐渐获得认可,维修任务外包也被报告列为趋势之一。
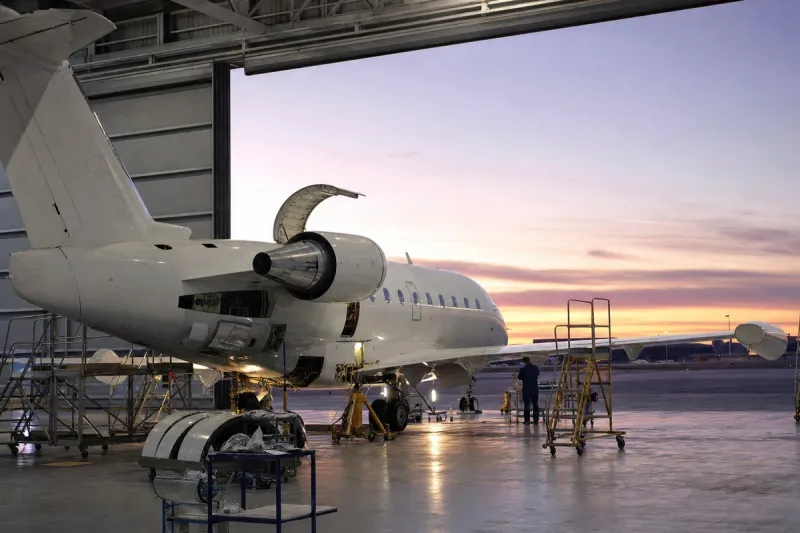
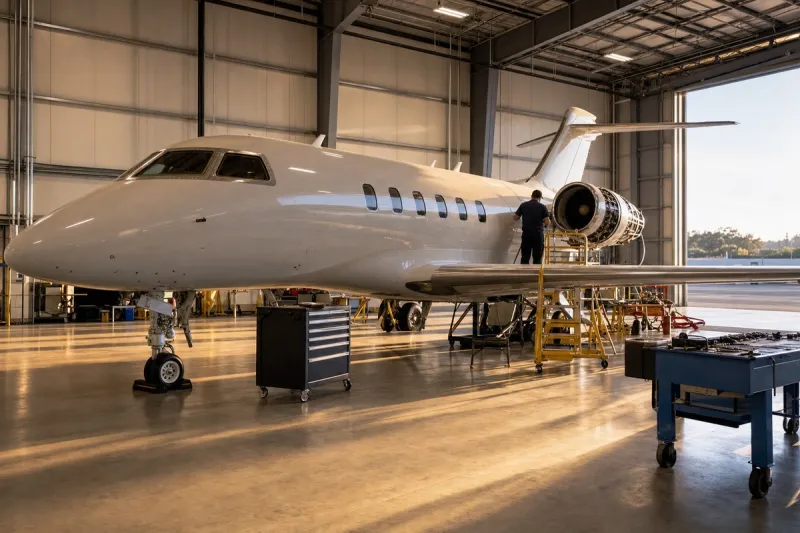
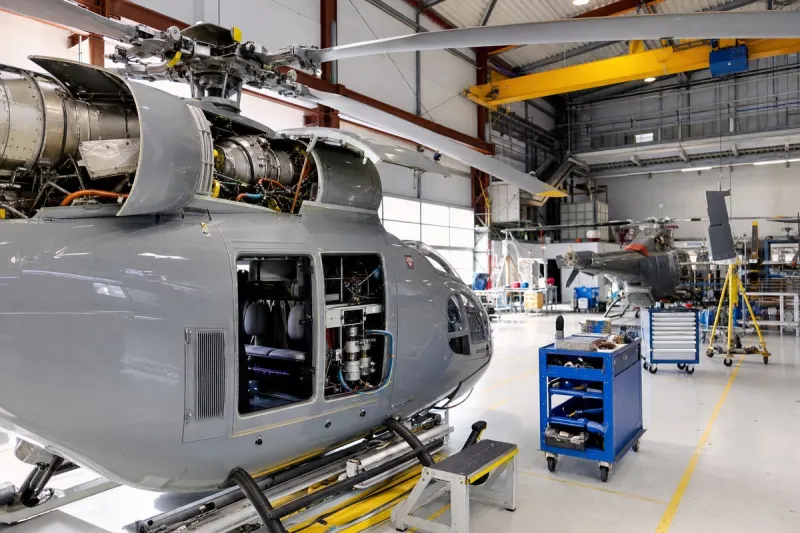
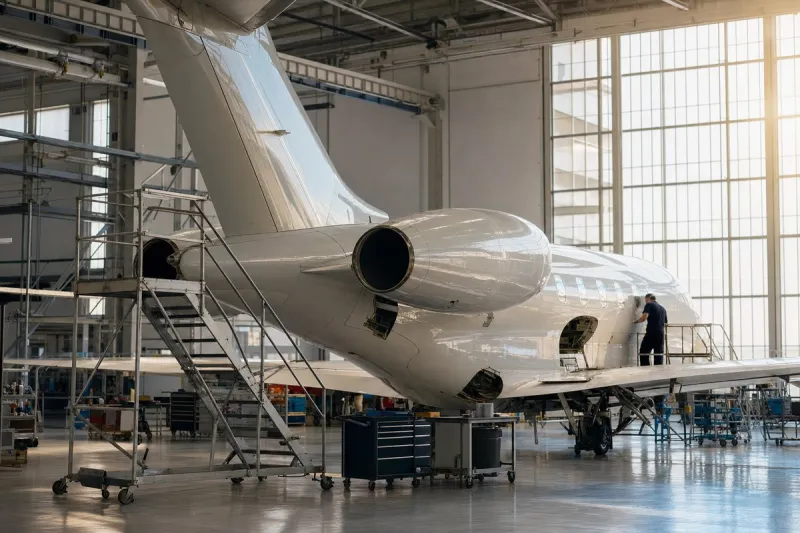
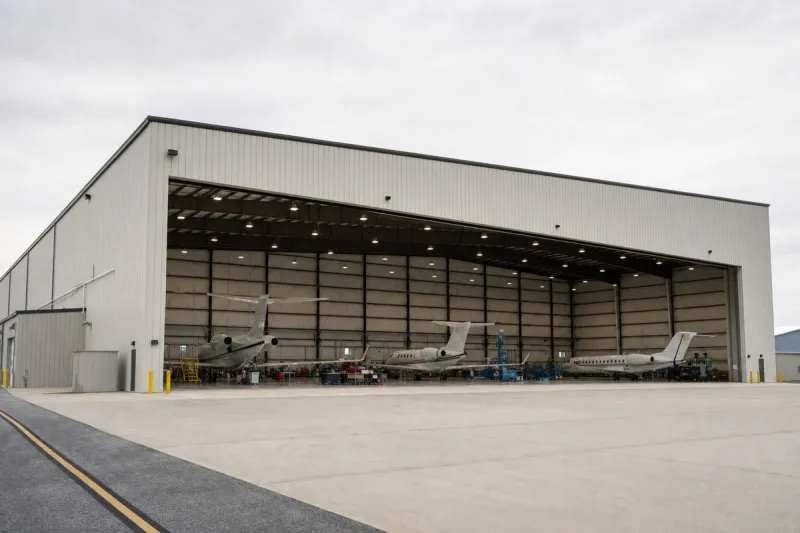
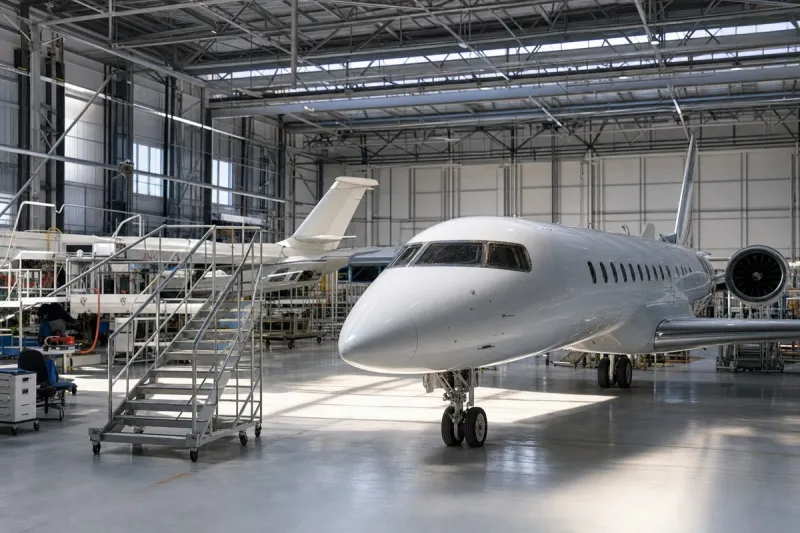
公务机维修涵盖对公务机的检查、修理、改装和大修,既包括计划内作业,也包括非计划作业,目的是确保飞机安全、适航,并符合航空法规和制造商标准。作为需求指标,报告引用了 Aircraft Performance Group 于 2025 年 8 月作出的预测:未来十年全球将交付约 8,700 架新公务机,其中大部分在北美。
2025 年,北美在该市场中的区域份额最大,而亚太地区预计将是增长最快的区域,主要受公务航空活动增加和机队扩张的推动。
行业影响与后续观察
公务航空的维修需求取决于在役机队的规模和飞行强度,报告列出的增长驱动因素也印证了这一点。机队扩大、飞行增多,定期检查就随之增加;报告强调预测性维修和基于状态的维修,则说明支出将依据飞机数据来规划,而不是按固定间隔安排。对车间和服务商来说,这意味着除了传统的机库保障能力,监测与诊断能力也更受青睐。
缩短停场时间、延长飞机使用寿命,说明机主和运营方会让飞机服役更久,也更看重可用率。外包同样被列为趋势,维修工作由此分散到独立服务商和与制造商关联的服务网络之间,每一次维修的竞争,除了价格,也取决于周转速度和专业能力。
区域格局关系到产能建在哪里。北美是最大的市场,也是预测新交付飞机的主要去向,但亚太增长更快,当地的服务基础设施很可能最先出现新增需求超过现有供给的情况。到 2030 年 5.8% 的年增速只是一家机构的预测,其所依据的交付预测,则要与实际交付量对照跟踪。