亚洲燃油补货缓解欧洲短缺压力,但小型机场仍面临断供风险
行业影响布林迪西案例表明,由于小型机场的供应商数量、储存能力和备用运输路线都少于大型枢纽,区域及短途运营商最先承受燃油供应压力。
事件详述
贸易情报公司 Kpler 表示,欧洲有望在 2026 年第四季度前维持充足的航空燃油供应,未来数月将有近 90 万吨额外供应从亚洲运抵。Kpler 馏分油市场高级洞察分析师 George Shaw 表示,第四季度的供应紧张程度应低于今年早些时候,部分原因是欧洲航空需求通常从 11 月起大幅下降,不过价格预计仍将维持高位。
根据国际航空运输协会(IATA)燃油价格监测数据,欧洲平均航空燃油价格上周升至每桶 207.56 美元(176 欧元),为各地区最高,较上月欧洲平均水平高出 27.8%。Shaw 将高企的价格归因于原油成本上升和炼油利润扩大,并指出航空燃油与柴油市场关联密切,而柴油近期price创下纪录高位。Kpler 的 9 月数据显示,欧洲航空燃油进口量约为每日 67.2 万桶,其中韩国、尼日利亚和美国合计约占总量的 60%。7 月至 9 月间,约 131 万吨航空燃油从亚太地区运往欧洲,其中韩国供应约 114 万吨,占该流量的近 87%。
Kpler 表示,在生产和运输路线受到干扰、迫使欧洲转向替代供应商之前,欧洲此前严重依赖中东航空燃油进口,而美国库存相对处于高位,若航空旺季过后再度出现短缺,可提供一定缓冲。Kpler 认为英国和法国是欧洲最易受新一轮供应中断影响的市场:9 月英国进口量平均约为每日 17.7 万桶,是所覆盖目的地中最大的一个,法国约为每日 7.3 万桶,荷兰约为每日 11.8 万桶,其中部分可能通过该国的储运枢纽再分销。
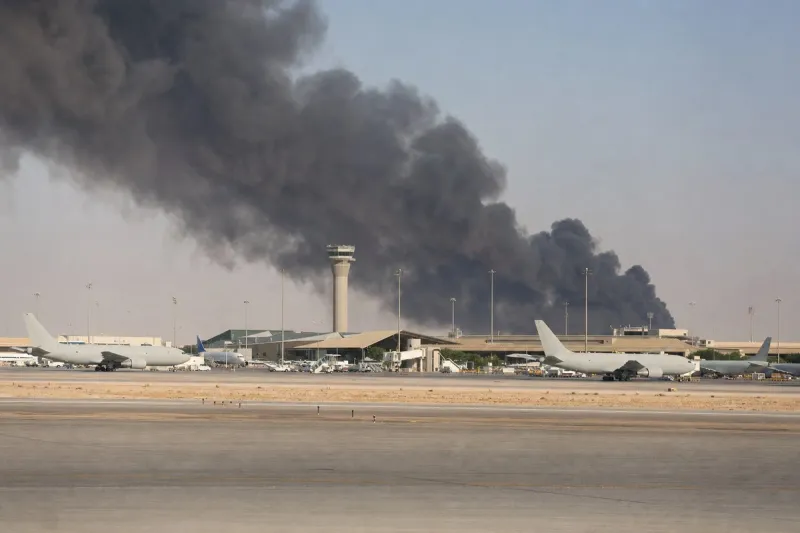
航空数据分析公司 Cirium 警告称,一旦出现新的运输中断,小型机场将首当其冲。4 月 6 日,意大利布林迪西机场的商用飞机因当地供应商未能按约定数量交付燃油而无法正常加油,燃油被优先保留给国家航空器、空中救护和搜救行动使用。同一周内,另有六个意大利机场实行燃油配给,大多数飞机的加油量被限制在 2000 升——这还不足以让一架 Boeing 737 飞行一小时。Cirium 首席行业官 Mike Malik 表示:「今年大型枢纽避免了燃油短缺,但小型机场没有。」他还补充说,小型机场通常供应商更少、储存能力更小、备用运输路线也更少。
Cirium 估计,3 月至 5 月间欧洲自区域外的航空燃油进口量较去年同期下降了 22%,而同期英国、德国、法国、西班牙和意大利的消费量仅下降 0.2%。Malik 表示,这一缺口是通过炼油厂提高原油转化为航空燃油的比例、贸易商从美国和尼日利亚采购额外货源、以及供应商动用储存库存来弥补的。国际能源署 9 月《石油市场报告》指出,海湾地区及曼德海峡周边持续存在的中断正在制约石油流动,令市场持续承压。
行业影响与后续观察
这一案例揭示了一个双层供应体系:即便个别机场出现燃油短缺,全国层面的汇总数据仍可能显得充足,因为平抑全国数据的缓冲手段——动用储存库存、炼油厂灵活调整、替代货源——都集中在已有基础设施的地方。拥有多家供应商和大型储存能力的大型枢纽能够吸收冲击,而依赖单一供应商的区域机场则不能。
Malik 警告称,欧洲此前是「靠改变炼油厂运作方式、抽空储油罐」才弥补了缺口,而「这两种办法都无法再用第二次」,这指向的是一种结构性限制,而非一次性事件。已经动用过的储存库存需要先补充回去才能再次动用,炼油厂将产出向航空燃油倾斜的做法也有其上限,因此若再次发生中断,市场所能承受的余地将比春季时更小。
接下来的走向,取决于 Kpler 所述的近 90 万吨亚洲供应能否按时到货,也取决于 Kpler 标记为最脆弱市场的英国和法国在海湾地区或曼德海峡中断加剧时的表现。依赖小型机场的区域及短途运营商在应对又一次布林迪西式配给事件上余地最小,因为他们缺乏保护大型枢纽的那些替代供应商和运输路线。