FTAI Aviation (FTAI) 获得新融资,股息收益率是否仍维持12%
行业影响围绕老龄窄体机队与稀缺发动机供应搭建的融资能力,正逐渐成为区别于传统新机租赁的独立融资渠道。
事件详述
FTAI Aviation 已完成一笔新的 20 亿美元仓储融资,为其 2026 特殊目的实体提供新资金,用于收购在租的中龄 737NG 与 A320ceo 飞机。
该公司股价在过去 90 天下跌 21.5%,而一年期股东总回报为 36.5%;五年期股东总回报仍相当可观。根据市场上流传最广的 FTAI Aviation 估值分析,该股公允价值估计为 225.05 美元,相比最近收盘价 197.81 美元,意味着约 12.1% 的折价。另一种估值方法显示,该公司当前市盈率为 42.5 倍,而同业平均水平为 21.9 倍,合理倍数应为 61 倍。
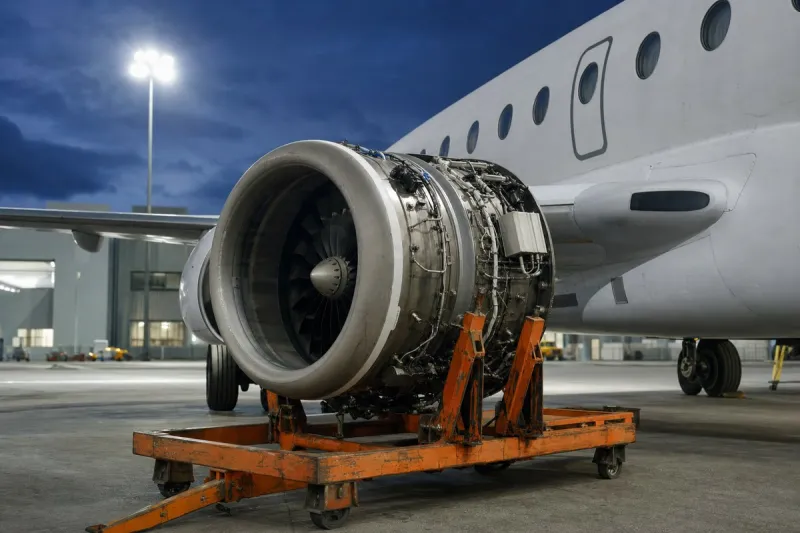
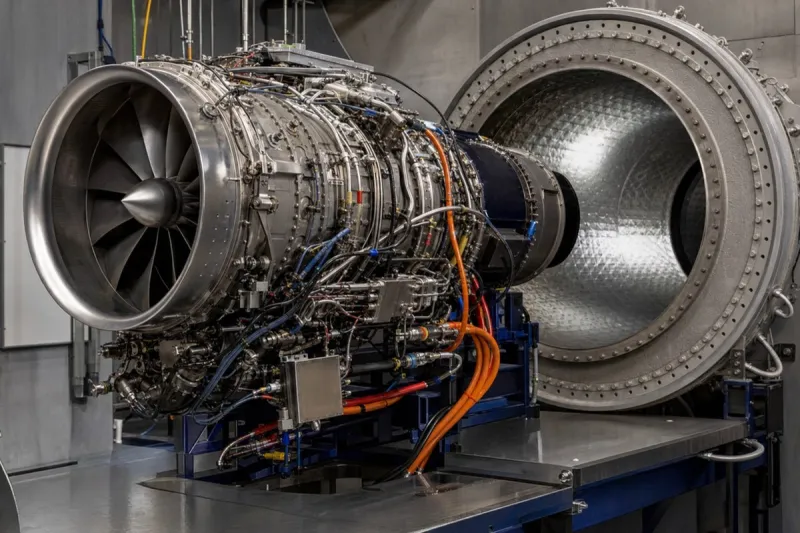
FTAI Aviation 的资产组合高度集中于老化的 CFM56 与 V2500 发动机,同时其资产负债表杠杆较高,依赖宽松的融资环境。该公司将自身定位为正在演变为一个混合型航空基础设施与售后市场平台,将结构性顺风、一体化商业模式与售后市场利润率列为优势,同时将杠杆、集中度与执行复杂性列为主要风险。
行业影响与后续观察
这类仓储融资安排让平台能在收购前预先囤积资金,而不必逐笔单独融资,当目标资产是发动机本已供应紧张的老旧机身时,这一点尤为重要。将资金结构安排在 2026 特殊目的实体之下,意味着收购管道将延伸至明年,而非一次性交易。
FTAI Aviation 目前的估值逻辑依赖两个条件能否成立:一是老龄机队经济性持续,使 737NG 与 A320ceo 在零部件与租赁市场保持价值;二是发动机短缺持续,支撑 FTAI 在 CFM56 与 V2500 相关业务上的定价能力。高杠杆的资产负债表意味着,相比负债较低的出租人,这一逻辑对融资成本更为敏感。
这里出现的估值分歧本身值得关注:一种方法认为公允价值仅略高于近期收盘价,而市盈率对比则显示市场定价隐含的增长预期远高于同业水平。过去 90 天的股价下跌究竟是向更保守估值靠拢的重新定价,还是相对一年期回报的暂时性偏离,将取决于这笔融资所支持的收购项目落地后的实际表现。