北美飞机燃料电池电源管理系统市场预计至2034年以17.2%复合年增长率扩张,美国居首
行业影响前五大供应商的高度集中,加上对航空级半导体和热管理组件的严重依赖,意味着即便推进系统需求持续扩大,燃料电池电力电子产品仍可能面临瓶颈。
事件详述
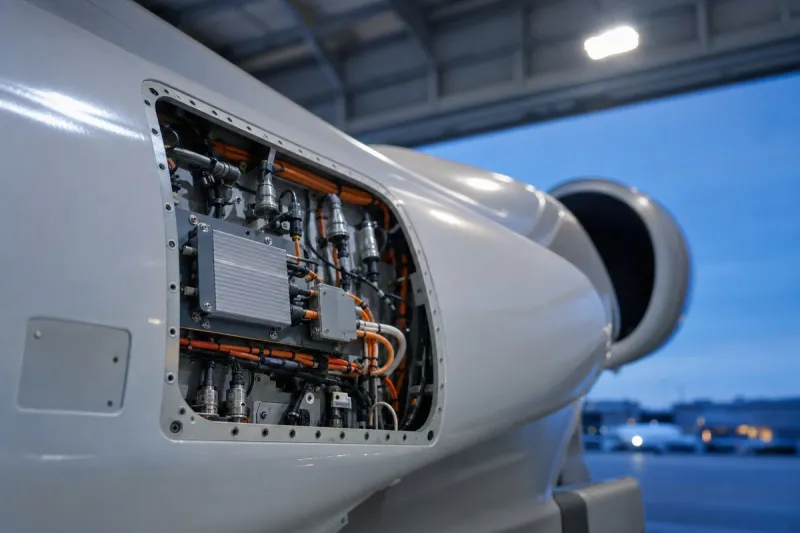
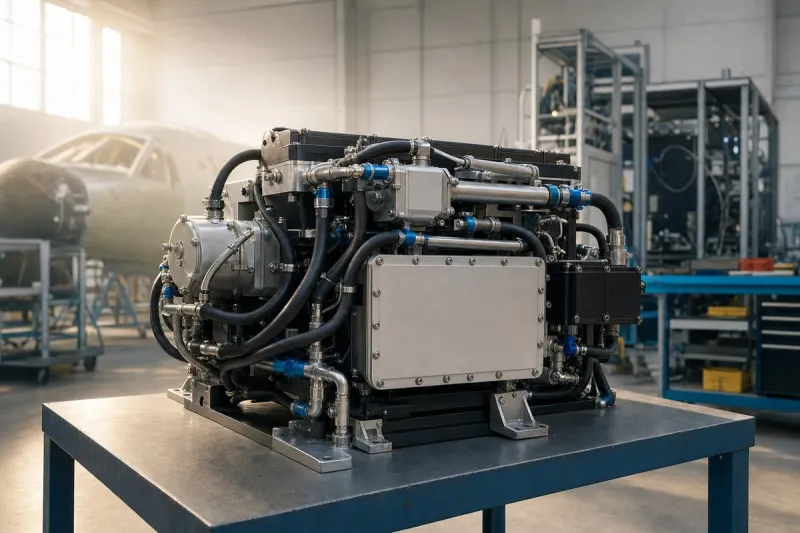
一份市场研究报告预测,北美飞机燃料电池电源管理系统市场将在 2025 年至 2034 年间以 17.2% 的复合年增长率扩张,美国在基准年 2025 年占据最大区域份额,同时也是增长最快的市场。加拿大是第二大市场,约占区域总量的 19%,其涡桨生态系统、航空制造基础和清洁航空研究项目为此提供了支撑。研究涵盖的组件包括电源调节单元、DC/DC 转换器、逆变器、配电单元、能源管理控制器、电压调节系统、电池-燃料电池混合控制器、热管理接口、保护系统、传感器、通信接口和数字控制软件,研究周期为 2021 年至 2034 年,市场价值以百万美元计。
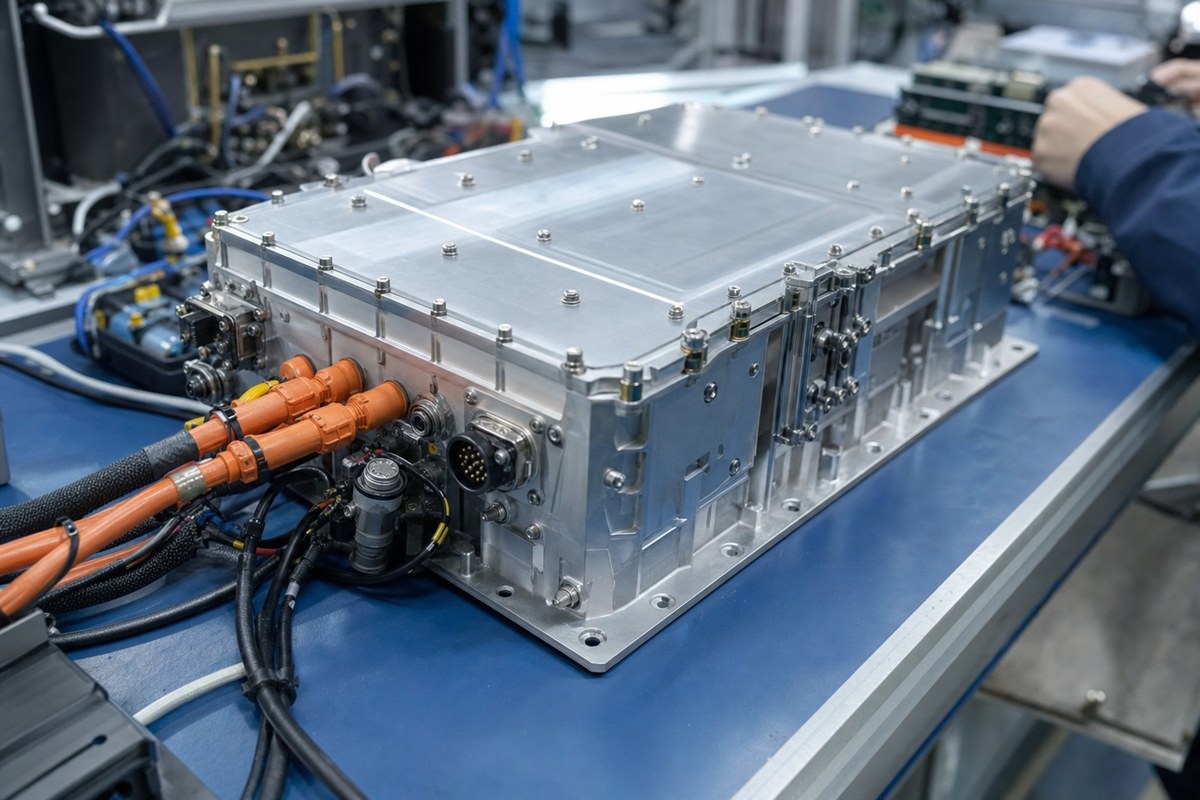
按产品类型划分,燃料电池电源调节系统以 32% 的份额在 2025 年领先,DC/DC 转换器以 21% 位居其后。按应用划分,主推进动力在 2025 年占据最大份额,为 36%,混合电力推进排名第二。前五大厂商合计约占市场的 59%,具名公司包括 Honeywell International Inc.、Crane Aerospace & Electronics、Collins Aerospace、GE Aerospace、ZeroAvia、Eaton、Parker Hannifin 和 Moog。
报告指出,航空脱碳目标、氢电推进开发项目、机载电力负荷上升、对更高功率密度的需求以及分布式推进架构的扩张是主要增长驱动因素。报告提到,自动化正被引入转换器组装、电子测试、热界面应用、校准和末端验证环节,重复性人工干预有望减少约 20-40%,并指出人工智能与负荷预测、电堆健康状态评估、热优化和异常检测相关。ZeroAvia 于 2025 年 12 月完成的融资轮被列为例证,说明将氢动力和推进系统产业化以用于航空及国防应用需要多大规模的资本投入。
行业影响与后续观察
这份预测属于氢能和混合电力推进市场研究的更大浪潮之一,这类研究普遍从较小的基数出发预测快速的百分比增长,其中实际的美元规模与增长率本身同样重要。供应商集中度——前五大厂商占据约 59% 的市场——表明燃料电池电源管理仍是一个早期阶段的细分领域,由少数几家成熟的航空电子企业以及 ZeroAvia 这样的挑战者主导技术方向,而非一个充分竞争的广阔市场。
围绕航空级功率半导体、高压组件、热管理系统、专用传感器和认证工程所标示出的产能限制,指出了无论需求如何增长,都可能拖慢采用曲线的瓶颈所在。漫长的认证周期和不确定的氢能基础设施仍是结构性风险,可能使实际部署量远低于预测所暗示的百分比增长。
接下来值得关注的信号是:碳化硅开关和高压直流架构能否从开发阶段走向合格产品,以及 ZeroAvia 的融资能否转化为该细分领域其余企业可以参照的试飞或适航认证里程碑。