分析:中国电动航空优势在于整体交通与工业体系,而非单一原型机
行业影响这一对比表明,电动航空领域的领先地位与其说取决于原型机性能,不如说取决于电池供应链、适航认证体系与航线经济性能否随时间推移扩展为可持续的商业化运营。
事件详述
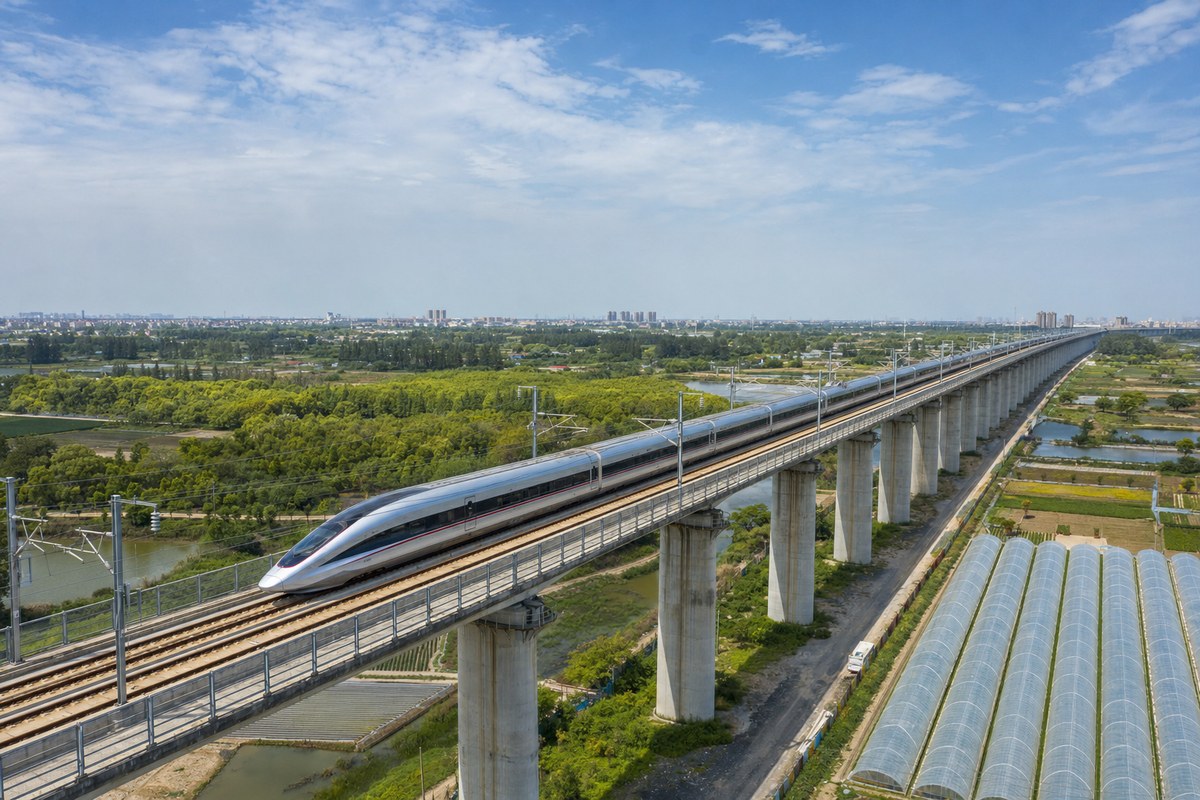
TFIE Strategy Briefing 发布的一项分析认为,中国在电动航空领域的优势并非源自某一款飞机原型机,更多来自围绕其电动航空发展所构建的一体化交通与产业体系。该分析指出,中国高铁网络截至 2025 年底里程约达 50,400 公里,预计到 2030 年将接近 60,000 公里;密集的城际出行集中由铁路承担,这为电动飞机在较薄弱的支线航线、海岛连接、复杂地形航线、货运航线以及服务不足城市之间划定出更清晰的市场空间。
在产业层面,该分析援引国际能源署(IEA)数据称,中国在 2025 年生产了全球逾 80% 的电池电芯,部分关键活性材料的份额甚至更高。分析指出,宁德时代(CATL)已发布一款能量密度最高达 500 Wh/kg 的航空专用电芯,并已对一款能量密度较低的构型开展面向适航认证的安全测试。中国《绿色航空制造业发展纲要(2023-2035 年)》涵盖电推进、航空电池及民机集成等领域,中国民用航空局(CAAC)也已建立起涵盖航线、班期、机场衔接、旅客服务与监管的短途运输运营框架。中国商飞(COMAC)相关项目正在推进电推进及飞机集成方面的工作,中国航发(AECC)则披露了一款兆瓦级混合动力推进系统,拟用于下一代支线飞机。
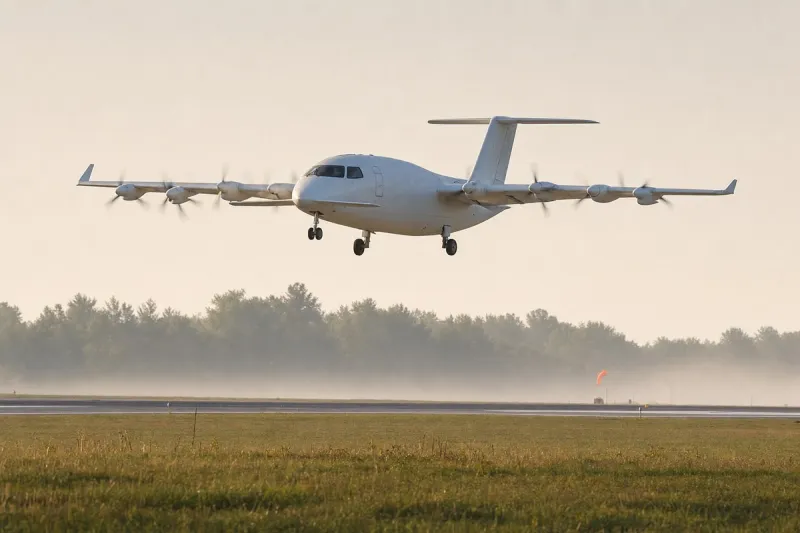
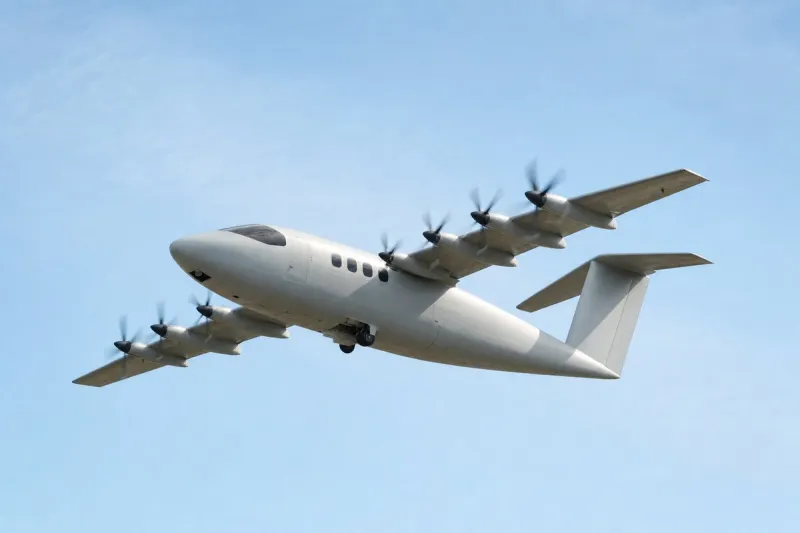
该分析还提及中国商飞的 C909,截至 2026 年初已在东南亚开展商业运营,涵盖适航认证受理、租赁、培训、维护及运营支持等一整套安排——分析认为,这一先例可为未来电动飞机出口提供参考。分析同时指出,西方在竞争格局中仍占据重要地位,援引 Heart Aerospace 的 X1 验证机为例:该机于 2026 年 8 月完成一次 27 分钟飞行,起飞重量超过 25,000 磅,电推进功率逾一兆瓦;此外还提到空客(Airbus)、ATR、Embraer、Safran、加拿大普惠(Pratt & Whitney Canada)与柯林斯宇航(Collins Aerospace)的航空经验,以及欧洲于 2020 年对 Pipistrel Velis Electro 完成的适航认证。
行业影响与后续观察
这一对比将电动航空纳入产业竞争的更大格局之中:真正决定哪个地区能把技术转化为可运转市场的,是基础设施与供应链,而不是单次验证机试飞。已经承接了密集城际需求的铁路网络,为航空规划者留出一个范围更窄、边界更明确的缺口,留待电动或混合动力飞机去填补;集中在一个国家的电池供应链,则决定了谁能最快扩大电芯产能、热管理能力与认证测试规模。
支线航空细分市场通常要等到监管机构、制造商与运营商在可重复的运营经济性上——班期、维护周期、备件物流与融资条件——达成一致之后,才会从验证机阶段迈向实际服务,单一机型的参数说明不了问题。C909 在东南亚的运营表明,适航认证受理、租赁与培训支持可以打包整体转移,分析认为这一模式未来或可延伸至电动飞机出口。
分析认为,真正的考验在于运营层面,区别在于这不是技术层面的问题:数百架电动或混合动力飞机能否持续执行常态化班期,电池更换周期能否在实际运营中得到验证,运营商能否下达第二批订单,境外机队能否积累起运营记录。在这些迹象出现之前,中国产业基础与 Heart Aerospace X1 等西方验证机项目之间的对比,衡量的仍只是潜在能力,而非已经实现的商业化表现。