加拿大推出"生产力超大扣除"政策,允许企业对飞机采购实现100%首年抵税,或波及疲软的航空保险市场
行业影响一项加速飞机交易的税收激励措施,恰好落在保险市场行情走软之际,这意味着二手交易的承保审查现在与扣除本身承载着同等的财务分量。
事件详述
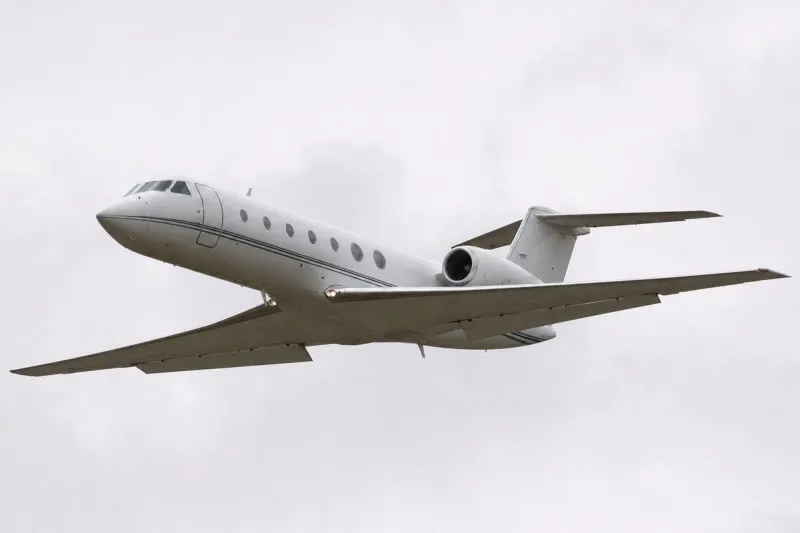
加拿大联邦政府宣布推出「生产力超级扣除」(Productivity Mega Deduction),允许企业对 2026 年 9 月 15 日或之后购置的合规飞机,立即扣除 100% 的成本,这是首年全额费用化合规资产范围扩大举措的一部分。加拿大总理马克·卡尼(Mark Carney)在多伦多举行的加拿大首届投资峰会上宣布了这一措施。该扣除措施建立在 2025 年预算案推出的「生产力超级扣除」(Productivity Super-Deduction)基础之上,此前该措施覆盖约 15% 的企业资本资产;新的「超级扣除」将适用范围扩大到超过 65% 的企业资本资产,新增飞机、光纤电缆、矿业资产、油气管道、软件、铁路基础设施等资本密集型资产类别。政府预计此举将把加拿大新增企业投资的边际有效税率从 13% 降至 6%。
就飞机而言,加拿大商务航空协会(CBAA)表示,该扣除要求飞机在年末已可供商业使用;若飞机在年末仍在完工或翻修中,则该扣除结转至飞机可投入使用的当年。二手飞机同样合资格,但对从此前所有人或非独立第三方处购买的交易设有限制。CBAA 会长兼首席执行官哈兰·辛普金斯(Harlan Simpkins)称这项措施「是 CBAA 及其会员的一次重大倡导成果」,同时指出该协会正在关注落实情况,因为该措施仍需立法批准。CBAA 代表的是其所称的加拿大 179 亿美元规模的公务航空产业。
根据《加拿大航空条例》第 606.02 条,加拿大境内每一架注册飞机都必须投保责任险,机身险也是标准做法;每年的保险与运营成本从涡桨飞机约 70 万美元到大型公务机高达 400 万美元不等。WTW 在 2026 年早些时候曾报告称,航空保险公司在 2024 年试图推动机身险和责任险费率上涨时遭遇了过剩承保能力,结果反而导致费率下降。
行业影响与后续观察
此案正处于财政政策与保险周期时点的交汇处:一项旨在提前拉动飞机购置的扣除措施,恰好落在保险公司承保能力已经超过其可定价水平的市场上。航空保险的周期由承保能力和赔付经验驱动,而不仅仅取决于交易量,因此一波配合税务期限而来的新购置潮,将考验承保方是按当前疲软市场费率吸纳这部分额外风险,还是借此机会收紧个别保单的条款。
二手飞机这条路径最值得密切关注,因为这些交易涉及维护记录、既往理赔和适航记录,承保方必须在签发机身险之前予以审查——而这项审查按其自身的时间表进行,与税务期限并不同步。「超级扣除」本身的立法批准仍未落地,CBAA 自己的声明也指出这一点尚未解决。保险公司能否在飞机交易可能激增的情况下维持费率,或者仓促达成的二手交易因机身险条款不利而削弱部分预期税收优惠,将取决于承保时间表与 2026 年 9 月 15 日生效日期在实际操作中如何衔接。