珀斯成为澳大利亚直飞欧洲门户:Qantas扩充航线并面临机型航程考验
行业影响超远程航线的经济性取决于为多带燃油而牺牲的商载,因此决定这类航线能否与枢纽中转方案竞争的,是以高端客舱为主的布局和强劲的收益水平,而不是座位数。
事件详述
珀斯已成为澳大利亚与欧洲大陆之间直飞航班的主要入口。这座城市比悉尼离伦敦近近 2,000 英里(3,218 公里),使通往欧洲的距离落入现代双发客机的航程极限之内。
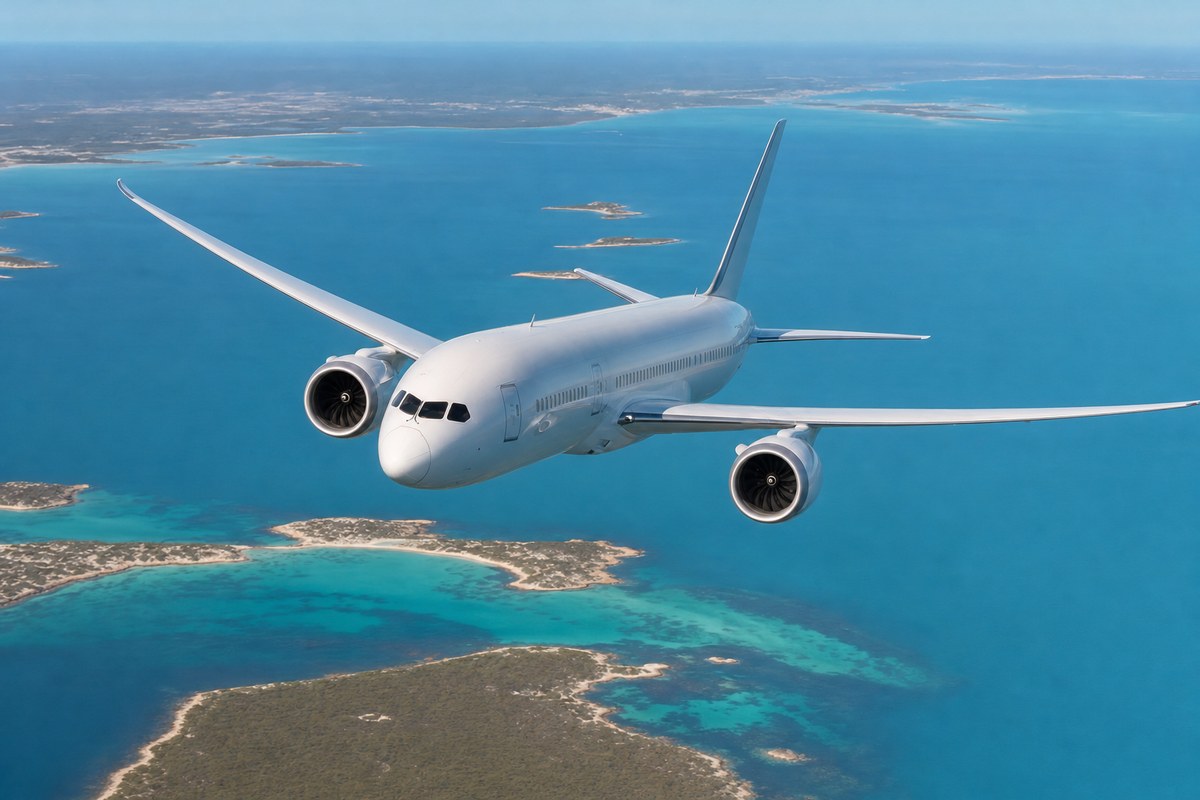
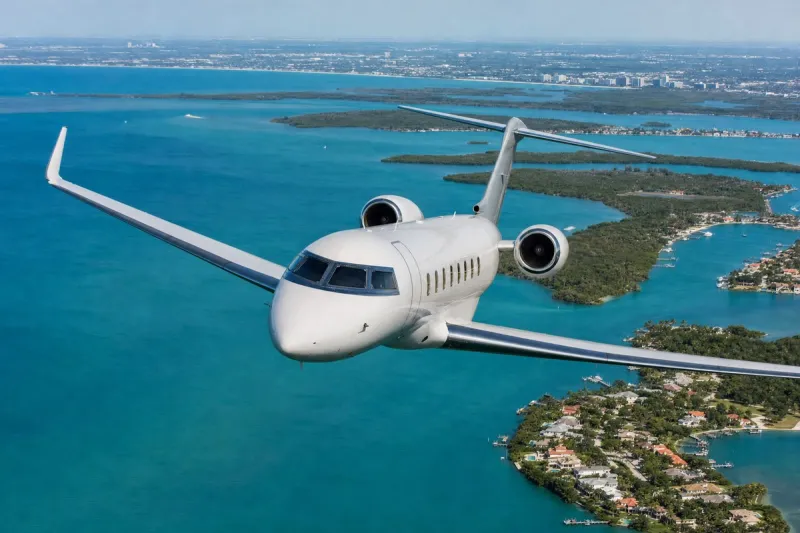
2018 年 3 月,澳洲航空开通珀斯至伦敦希思罗机场(LHR)航线,航程 9,010 英里(14,499 公里),使用 236 座波音 787-9。从西澳大利亚出发,总行程比从悉尼或墨尔本出发缩短三到四小时,也省去了传统上在新加坡、迪拜或多哈的经停。2022 年 6 月,澳洲航空又开通珀斯至罗马菲乌米奇诺机场(FCO)航线,这是澳大利亚与欧洲大陆之间的首条直飞航线;此外还有飞往巴黎戴高乐机场(CDG)的季节性直飞航班。澳洲航空确认,2026 年将是其在西澳大利亚规模最大的一年。
在地面保障方面,澳洲航空安排在其国内航站楼 3 号和 4 号侧翼内办理国际海关与边检手续,从墨尔本、悉尼或布里斯班转机的旅客无需穿越机坪。这一过渡安排早于珀斯机场的「One Airport」计划,该计划旨在把国内和国际航班整合到同一个中央航站区。
中东地缘冲突导致伊朗、伊拉克和黎凡特上空的空域关闭或受限,迪拜、多哈和阿布扎比等海湾枢纽受到冲击,需求转向澳大利亚至欧洲的直飞服务。西向逆风和空域规避迫使澳洲航空把珀斯飞伦敦的去程航班,以及经珀斯的悉尼飞巴黎航班,安排在新加坡樟宜机场加油,而从伦敦和巴黎飞往珀斯的回程航班仍保持直飞。澳洲航空已将珀斯至罗马航线由每周 4 班增至每日 1 班,每周增加 1,400 多个座位。
长航段上的机队限制
这些航线所用的 787-9 只有 236 个座位,为了携带约 17 小时轮挡时间所需的燃油,商载被压低。重量限制、逆风和 ETOPS 余量都制约着这些航班,这正是澳洲航空依靠以高端客舱为主的布局和更高收益的原因。
这种制约在西向航段上最为明显:逆风和空域规避迫使澳洲航空在珀斯飞伦敦的去程航班以及经珀斯的悉尼飞巴黎航班上,增加新加坡樟宜机场的加油经停,而从伦敦和巴黎飞往珀斯的回程航班则保持直飞。
行业影响与后续观察
珀斯的优势在于地理位置和较少的监管约束:它把距离缩短到双发飞机无需枢纽经停即可飞抵欧洲的程度。但同样是这些航班,也显示出利润空间有多薄。236 座的 787-9 执飞约 17 小时轮挡时间,要为燃油让出座位,所以只有在高端客舱和更高收益足以弥补损失的运力时,这些航线才成立。这使它们成为依赖收益的小众市场,而不是可以复制的规模增长模板。
中东局势的冲击加强了绕开海湾枢纽的理由,因为伊朗、伊拉克和黎凡特上空的空域关闭或受限,把需求推向了直飞服务。这种需求能持续多久,取决于空域限制持续多久,而这一点局势本身并未给出答案。
更长远的考验是澳洲航空的「日出计划」(Project Sunrise),该计划拟用空客 A350-1000ULR 开通悉尼和墨尔本直飞伦敦与纽约的航班。澳洲航空计划把两类运营定位为互补,珀斯继续服务西澳大利亚的需求、跨塔斯曼海的接驳客流以及飞往南部非洲的航线。这一分工能否成立,要看 A350-1000ULR 航班开通后澳洲航空如何分配运力。